
夏のボーナスが支給され、帰省や旅行で出費が増える8月。そんな中で、「将来に向けて少しでもお金を増やしたい」と考える方も少なくないでしょう。
そこで注目したいのが、非課税で投資できる「NISA制度」です。毎月の積立額や運用利回りによって、将来の資産がどのくらい増えるのかをシミュレーションすることで、具体的な目標を立てやすくなります。
この記事では、新NISAによる積立投資を想定した実際のシミュレーション例も紹介します。夏の節目に、将来の資産形成を考えるきっかけにしていただけると幸いです。
1. 【投資シミュレーション】50歳から積立投資!65歳時点の期待値は?
50歳から新NISAを利用して積立投資を始めた場合、65歳の年金受給開始までに形成できる資産額は、投資額や運用利回りによって大きく異なります。
ここでは、50歳から59歳までの各年齢で投資を開始したケースを想定し、以下の条件でシミュレーションを行います。
1.1 シミュレーション1:3%で運用できた場合の65歳時点の期待値は?
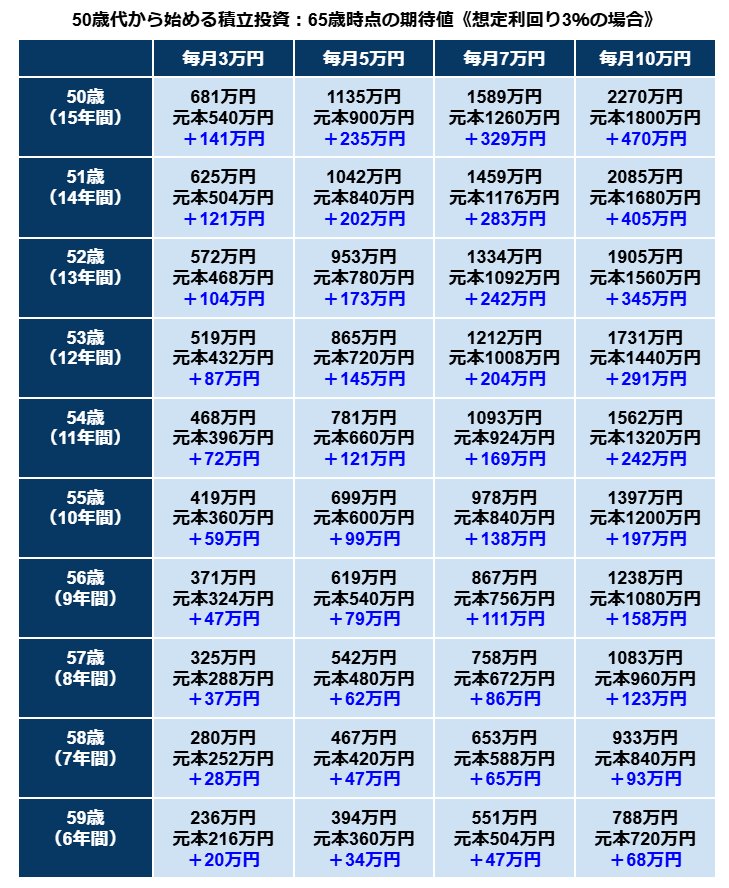
50歳~65歳(15年間)
- 毎月3万円:681万円(元本540万円 +141万円)
- 毎月5万円:1135万円(元本900万円 +235万円)
- 毎月7万円:1589万円(元本1260万円 +329万円)
- 毎月10万円:2270万円(元本1800万円 +470万円)
51歳~65歳(14年間)
- 毎月3万円:625万円(元本504万円 +121万円)
- 毎月5万円:1042万円(元本840万円 +202万円)
- 毎月7万円:1459万円(元本1176万円 +283万円)
- 毎月10万円:2085万円(元本1680万円 +405万円)
52歳~65歳(13年間)
- 毎月3万円:572万円(元本468万円 +104万円)
- 毎月5万円:953万円(元本780万円 +173万円)
- 毎月7万円:1334万円(元本1092万円 +242万円)
- 毎月10万円:1905万円(元本1560万円 +345万円)
53歳~65歳(12年間)
- 毎月3万円:519万円(元本432万円 +87万円)
- 毎月5万円:865万円(元本720万円 +145万円)
- 毎月7万円:1212万円(元本1008万円 +204万円)
- 毎月10万円:1731万円(元本1440万円 +291万円)
54歳~65歳(11年間)
- 毎月3万円:468万円(元本396万円 +72万円)
- 毎月5万円:781万円(元本660万円 +121万円)
- 毎月7万円:1093万円(元本924万円 +169万円)
- 毎月10万円:1562万円(元本1320万円 +242万円)
55歳~65歳(10年間)
- 毎月3万円:419万円(元本360万円 +59万円)
- 毎月5万円:699万円(元本600万円 +99万円)
- 毎月7万円:978万円(元本840万円 +138万円)
- 毎月10万円:1397万円(元本1200万円 +197万円)
56歳~65歳(9年間)
- 毎月3万円:371万円(元本324万円 +47万円)
- 毎月5万円:619万円(元本540万円 +79万円)
- 毎月7万円:867万円(元本756万円 +111万円)
- 毎月10万円:1238万円(元本1080万円 +158万円)
57歳~65歳(8年間)
- 毎月3万円:325万円(元本288万円 +37万円)
- 毎月5万円:542万円(元本480万円 +62万円)
- 毎月7万円:758万円(元本672万円 +86万円)
- 毎月10万円:1083万円(元本960万円 +123万円)
58歳~65歳(7年間)
- 毎月3万円:280万円(元本252万円 +28万円)
- 毎月5万円:467万円(元本420万円 +47万円)
- 毎月7万円:653万円(元本588万円 +65万円)
- 毎月10万円:933万円(元本840万円 +93万円)
59歳~65歳(6年間)
- 毎月3万円:236万円(元本216万円 +20万円)
- 毎月5万円:394万円(元本360万円 +34万円)
- 毎月7万円:551万円(元本504万円 +47万円)
- 毎月10万円:788万円(元本720万円 +68万円)
1.2 シミュレーション2:5%で運用できた場合の65歳時点の期待値は?
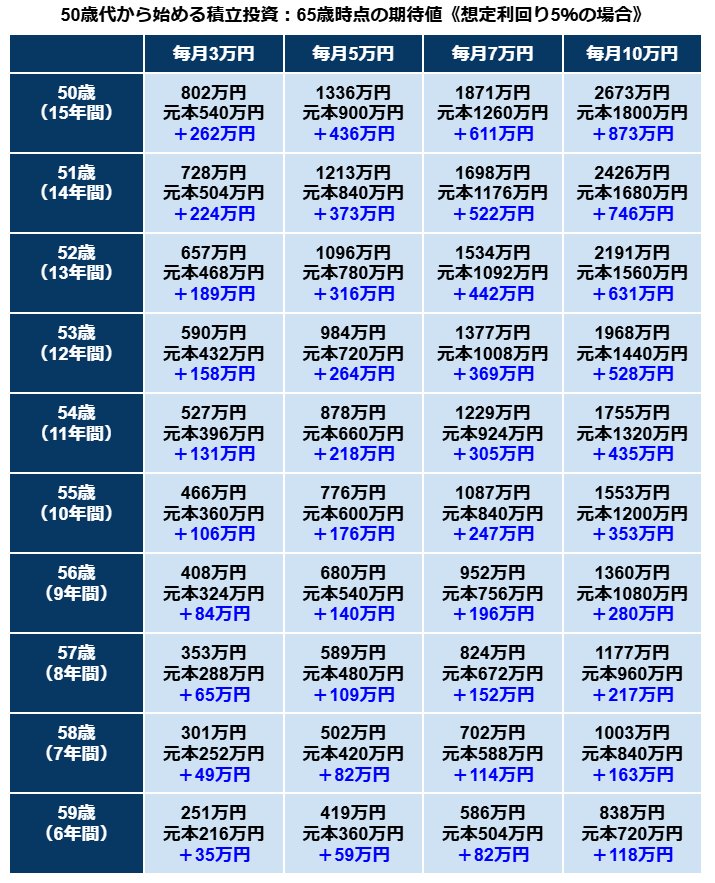
50歳~65歳(15年間)
- 毎月3万円:802万円(元本540万円 +262万円)
- 毎月5万円:1336万円(元本900万円 +436万円)
- 毎月7万円:1871万円(元本1260万円 +611万円)
- 毎月10万円:2673万円(元本1800万円 +873万円)
51歳~65歳(14年間)
- 毎月3万円:728万円(元本504万円 +224万円)
- 毎月5万円:1213万円(元本840万円 +373万円)
- 毎月7万円:1698万円(元本1176万円 +522万円)
- 毎月10万円:2426万円(元本1680万円 +746万円)
52歳~65歳(13年間)
- 毎月3万円:657万円(元本468万円 +189万円)
- 毎月5万円:1096万円(元本780万円 +316万円)
- 毎月7万円:1534万円(元本1092万円 +442万円)
- 毎月10万円:2191万円(元本1560万円 +631万円)
53歳~65歳(12年間)
- 毎月3万円:590万円(元本432万円 +158万円)
- 毎月5万円:984万円(元本720万円 +264万円)
- 毎月7万円:1377万円(元本1008万円 +369万円)
- 毎月10万円:1968万円(元本1440万円 +528万円)
54歳~65歳(11年間)
- 毎月3万円:527万円(元本396万円 +131万円)
- 毎月5万円:878万円(元本660万円 +218万円)
- 毎月7万円:1229万円(元本924万円 +305万円)
- 毎月10万円:1755万円(元本1320万円 +435万円)
55歳~65歳(10年間)
- 毎月3万円:466万円(元本360万円 +106万円)
- 毎月5万円:776万円(元本600万円 +176万円)
- 毎月7万円:1087万円(元本840万円 +247万円)
- 毎月10万円:1553万円(元本1200万円 +353万円)
56歳~65歳(9年間)
- 毎月3万円:408万円(元本324万円 +84万円)
- 毎月5万円:680万円(元本540万円 +140万円)
- 毎月7万円:952万円(元本756万円 +196万円)
- 毎月10万円:1360万円(元本1080万円 +280万円)
57歳~65歳(8年間)
- 毎月3万円:353万円(元本288万円 +65万円)
- 毎月5万円:589万円(元本480万円 +109万円)
- 毎月7万円:824万円(元本672万円 +152万円)
- 毎月10万円:1177万円(元本960万円 +217万円)
58歳~65歳(7年間)
- 毎月3万円:301万円(元本252万円 +49万円)
- 毎月5万円:502万円(元本420万円 +82万円)
- 毎月7万円:702万円(元本588万円 +114万円)
- 毎月10万円:1003万円(元本840万円 +163万円)
59歳~65歳(6年間)
- 毎月3万円:251万円(元本216万円 +35万円)
- 毎月5万円:419万円(元本360万円 +59万円)
- 毎月7万円:586万円(元本504万円 +82万円)
- 毎月10万円:838万円(元本720万円 +118万円)
1.3 シミュレーション3:7%で運用できた場合の65歳時点の期待値は?
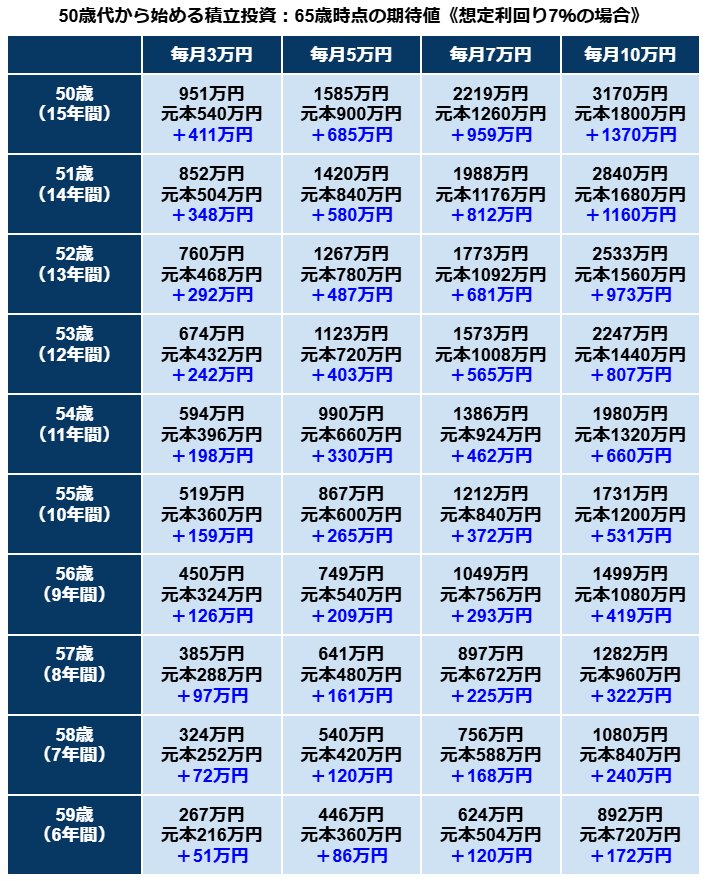
50歳~65歳(15年間)
- 毎月3万円:951万円(元本540万円 +411万円)
- 毎月5万円:1585万円(元本900万円 +685万円)
- 毎月7万円:2219万円(元本1260万円 +959万円)
- 毎月10万円:3170万円(元本1800万円 +1370万円)
51歳~65歳(14年間)
- 毎月3万円:852万円(元本504万円 +348万円)
- 毎月5万円:1420万円(元本840万円 +580万円)
- 毎月7万円:1988万円(元本1176万円 +812万円)
- 毎月10万円:2840万円(元本1680万円 +1160万円)
52歳~65歳(13年間)
- 毎月3万円:760万円(元本468万円 +292万円)
- 毎月5万円:1267万円(元本780万円 +487万円)
- 毎月7万円:1773万円(元本1092万円 +681万円)
- 毎月10万円:2533万円(元本1560万円 +973万円)
53歳~65歳(12年間)
- 毎月3万円:674万円(元本432万円 +242万円)
- 毎月5万円:1123万円(元本720万円 +403万円)
- 毎月7万円:1573万円(元本1008万円 +565万円)
- 毎月10万円:2247万円(元本1440万円 +807万円)
54歳~65歳(11年間)
- 毎月3万円:594万円(元本396万円 +198万円)
- 毎月5万円:990万円(元本660万円 +330万円)
- 毎月7万円:1386万円(元本924万円 +462万円)
- 毎月10万円:1980万円(元本1320万円 +660万円)
55歳~65歳(10年間)
- 毎月3万円:519万円(元本360万円 +159万円)
- 毎月5万円:867万円(元本600万円 +265万円)
- 毎月7万円:1212万円(元本840万円 +372万円)
- 毎月10万円:1731万円(元本1200万円 +531万円)
56歳~65歳(9年間)
- 毎月3万円:450万円(元本324万円 +126万円)
- 毎月5万円:749万円(元本540万円 +209万円)
- 毎月7万円:1049万円(元本756万円 +293万円)
- 毎月10万円:1499万円(元本1080万円 +419万円)
57歳~65歳(8年間)
- 毎月3万円:385万円(元本288万円 +97万円)
- 毎月5万円:641万円(元本480万円 +161万円)
- 毎月7万円:897万円(元本672万円 +225万円)
- 毎月10万円:1282万円(元本960万円 +322万円)
58歳~65歳(7年間)
- 毎月3万円:324万円(元本252万円 +72万円)
- 毎月5万円:540万円(元本420万円 +120万円)
- 毎月7万円:756万円(元本588万円+168万円)
- 毎月10万円:1080万円(元本840万円 +240万円)
59歳~65歳(6年間)
- 毎月3万円:267万円(元本216万円 +51万円)
- 毎月5万円:446万円(元本360万円 +86万円)
- 毎月7万円:624万円(元本504万円 +120万円)
- 毎月10万円:892万円(元本720万円 +172万円)
このシミュレーションでは、運用期間を通じて年3%、5%、7%の一定利回りで運用できたと仮定していますが、実際の投資では安定した利回りが保証されているわけではありません。
実際の運用成果は、投資を終了した時点で初めて確定し、その間の資産価値は常に変動しています。
途中で大きく下落することもあれば、一時的に急増することもあります。
つまり、資産運用には値動きの波があることを前提に、短期的な変動に一喜一憂せず、長期的な視点で運用を続ける姿勢が大切でしょう。
2. 資産形成は早めの行動がカギ
今回はNISA制度を活用して毎月3・5・7・10万円を積立投資した場合のシミュレーションについて見てきました。
NISAは、投資によって得られる利益に税金がかからない非課税制度であり、効率的な資産形成が期待できる仕組みです。
今回は、50歳から積立投資を始めた場合のシミュレーションを行いましたが、20歳代や30歳代など、より若い世代が早くから投資を始めることで、運用期間が長くなり、より大きな利益を得られる可能性があります。非課税の恩恵もその分、長く受けることができるでしょう。
将来に向けて資産形成を考えている方は、NISA制度の仕組みを理解し、できるだけ早いタイミングで活用を始めることが、効率的な運用につながります。


参考資料
鶴田 綾