
2025度分から年金額が引き上げとなったのはご存じでしょうか。将来受け取れる年金が減るのではないかと言われるようになって久しいですが、今回の改定は喜ばしいニュースだと思います。
ただ、実際は年金額の引き上げ率よりも物価上昇率の方が上回り、実質的には目減りとなっています。
今回は年金を受け取り始めている65歳以上の単身無職世帯に焦点を当てて、詳しく解説していきたいと思います。
最後にまとめも記載しておりますので、ぜひ最後までご覧ください。
1. 【65歳以上おひとりさま】無職世帯の「1ヵ月の家計収支」
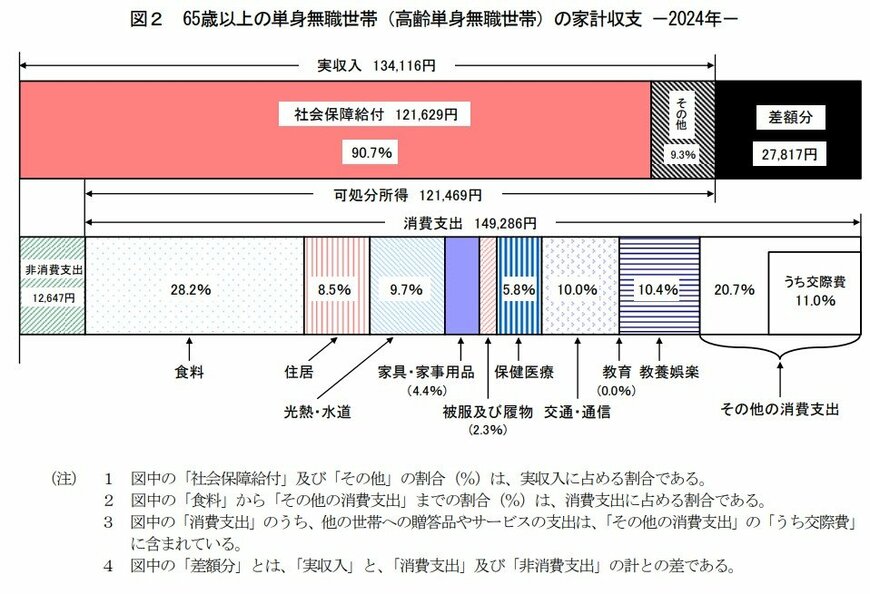
2025年3月11日に総務省統計局が公表した「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」をもとに、65歳以上の単身無職世帯のひと月の家計収支をながめていきます。
毎月の実収入:13万4116円
■うち社会保障給付(主に年金)12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万0956円
- 諸雑費:1万3409円
- 交際費:1万6460円
- 仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計の姿
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
この単身世帯の場合、ひと月の収入は13万4116円で、その約9割(12万1629円)を主に公的年金が占めます。
一方で、支出の合計は16万1933円。そのうち社会保険料や税などの「非消費支出」が1万2647円、消費支出が14万9286円。エンゲル係数は28.2%、平均消費性向は122.9%となりました。
結果として、ひと月の家計収支は2万7817円の赤字となっています。
1.1 65歳以上「家計収支データ」の意外な盲点
上記で紹介した家計調査には、いくつか留意すべき点があります。
まず、支出の内訳に「介護費用」がない点。そして、高齢者世帯は持ち家率が高いことから住居費も1万円台と低めとなっている点です。
また「非消費支出」にある通り、税金や社会保険料の支払いは老後も続きます。これらが年金からの天引きとなることが多い点も心得ておきたいものです。
なお、要介護・要支援状態となり公的介護サービスの利用が始まっても、介護保険料の支払いは生涯続く点も、ちょっとした盲点かもしれません。
65歳以降の無職世帯の場合、不足分は貯蓄の取り崩し、不労所得などで補填していく必要があるでしょう。ただしいずれも個人差があるため、すべての人が確実に老後の生活設計に組み込めるわけではありません。
そこで次では、より確かな収入源となり得る「老齢年金(国民年金・厚生年金)」についても、厚生労働省の最新資料を見ておきましょう。
2. 【2025年度】国民年金と厚生年金のモデル年金額&多様なライフコースに応じた年金額例
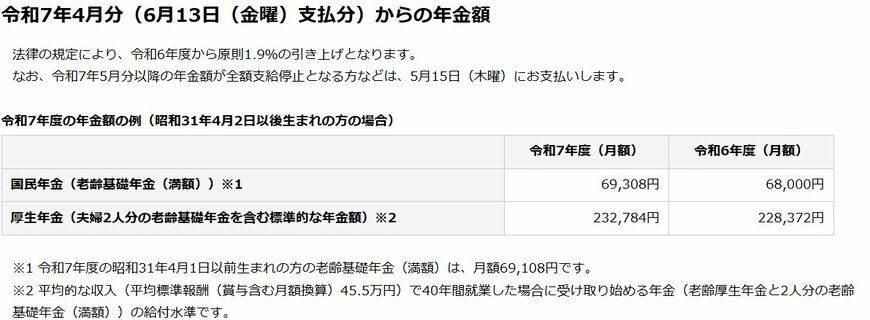
公的年金の年金額は毎年度見直しがおこなわれる決まりで、2025年度分は前年度より1.9%の引き上げとなりました。
2.1 【2025年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金(基礎年金)の年金保険料は全員一律です。一方、会社員や公務員などが上乗せ加入する厚生年金は、収入に応じた保険料を納めるため個人差があらわれやすくなります。
なお、今回の年金額改定の公表時、厚生労働省は、多様なライフコースに応じた年金額例を提示しています。働き方や生き方が多様化するいま、「自分の場合はどうか?」と目安を知りたい方もいるでしょう。
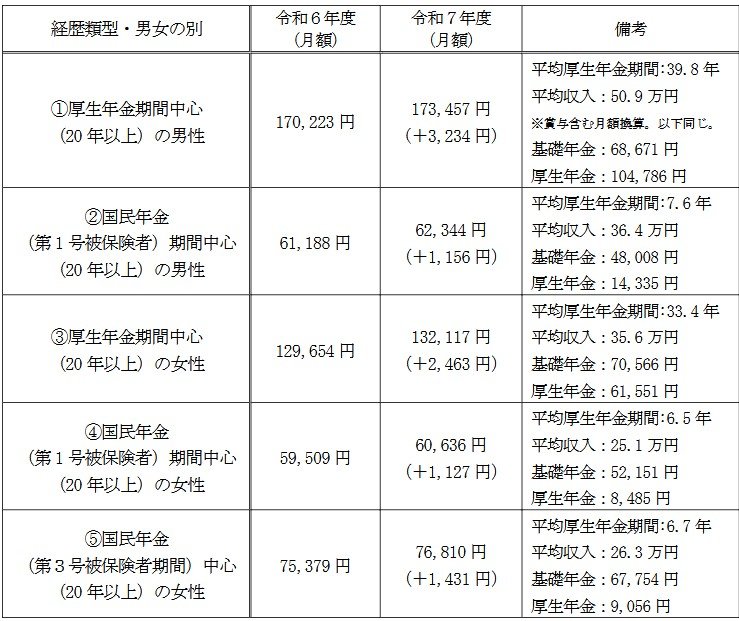
厚生年金中心で働いた男女それぞれの、ひとり分の年金額例をみてみましょう。
2.2 厚生年金期間中心の男性:年間3万8808円増額
年金月額:17万3457円(+3234円)
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円(平均年収は賞与含む月額換算)
- 基礎年金:6万8671円
- 厚生年金:10万4786円
厚生年金の加入期間は40年近くで、平均年収が50万9000円となる男性の場合、年金月額は17万3457円となり、2025年度は年間約3万9000円の増額でした。
2.3 厚生年金期間中心の女性:年間2万9556円増額
年金月額:13万2117円(+2463円)
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円(平均年収は賞与含む月額換算)
- 基礎年金:7万566円
- 厚生年金:6万1551円
厚生年金の加入期間が約33年、平均収入が35万6000円となる女性の場合、年金月額は13万2177円で、年間約3万円の増額でした。
現役時代の働き方や収入などにより、老後に受け取る年金や受給額には個人差が出ます。ご自身の年金見込み額は、ねんきんネットやねんきん定期便で確認しておきましょう。
公的年金の一般的な受給開始年齢は65歳ですが、年金のしくみには65歳になる前にぜひ知っておきたいことがたくさんあります。次ではそのひとつである「年金の請求手続きと5年の時効」について触れておきます。
3. 【時効は5年】実は…老後の年金は「申請しないと受け取れないお金」だった?
公的年金の受給には、年金請求書の提出が必要です。65歳になると自然に老齢年金が振り込まれるわけではありません。
年金受給開始のタイミングに先立ち日本年金機構から届く「年金請求書」を記載し、添付資料ととも提出する必要があります。
住所変更などが原因で年金請求書が届かなかった、年金請求書は届いていたが提出を忘れていた、などで年金の請求が遅れてしまった場合でも、さかのぼって年金を受給することが可能です。
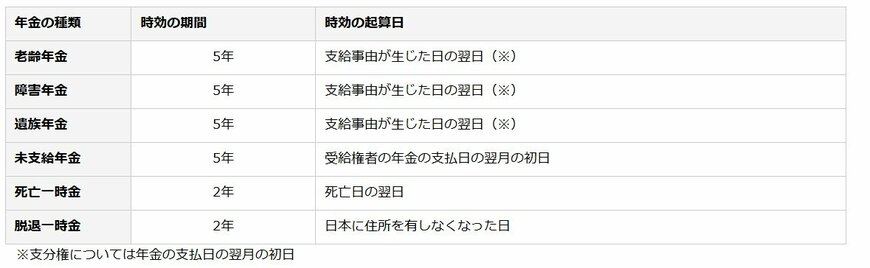
ただし、年金には「5年の時効」がある点には注意が必要です。年金を受ける権利(基本権)は、権利が発生してから5年経過すると時効消滅となります。
やむ得ない事情がある場合は、書面で申し立てをおこなうことで年金を受け取れることがあります。まずは年金事務所に相談してみましょう。
4. まとめにかえて
今回は年金制度と実際に受け取っている世帯の実態について詳しく見てきました。年金額は引き上げられたものの、収支状況は赤字となっているようです。
また、今回ご紹介したデータでは介護費用が含まれていなかったり、持ち家前提だったりしています。
平均を見ればある程度の全体像はイメージができますが、それを全て信じるのではなくご自身の将来設計と相違している部分はないか精査することも大切です。
毎月の不足額は数万円でも、その期間が長くなれば大きな金額となってしまいます。
老後を迎えてから焦らないためにも、今のうちから老後資金作りについて考えられてはいかがでしょうか。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢年金の請求手続き」
- 日本年金機構「年金の時効」
大山 直孝