年末年始でお休みが取れた人の中には、家族や友人と集まり、「今年は何か新しいことを始めたい」「資産運用に挑戦してみたい」といった話題が出た人もいるのではないでしょうか。資産形成は気になるけれど、一歩踏み出すには勇気がいるものです。
そのような投資初心者にとって、具体的な事例を知ることは、自分の投資方針を考えるうえで大きなヒントになるのではないでしょうか。
今回は、iDeCoを活用して資産形成を続け、1400万円という大台に到達したRさん(40代・会社員)にお話をうかがいました。これからiDeCoを始める人に向けて参考になるアドバイスをご紹介します。
1. Q1. ここまでのiDeCoの運用状況について教えてください。
ー 現時点の運用状況について教えてください。
2024年12月25日時点の資産状況は、資産残高は1400万円、拠出金の累計は755万円です。
拠出金は、内訳にもあるように、前職の勤務先で積み立てていた企業型確定拠出年金(企業DC)の拠出金とその運用成果分も含まれています。
【写真全5枚】Rさん(40代・男性・会社員)の資産状況、後半ではiDeCoの仕組みを図解1/6

出所:LIMO編集部
2. Q2. 運用を開始してからはどのような運用をしましたか?
ー iDeCoでの運用を開始されてからはどのような運用をしていましたか?
私のケースでは、毎月の掛金は制限いっぱいの2万3000円です。
世界株式に投資ができるインデックスファンドとアクティブファンドの両方に大体半分ずつくらい投資をしています。
私は40代なのですが、自分の年齢を考えると、20年以上といった長期で資産ができていればいいと思うので、債券ファンドや債券が組み込まれているバランス型ファンドには興味はないですね。
個人的な意見でいえば、資産形成層は資産を分散しないで株式に集中して資産拡大を狙った方がいいかと思います。
3. Q3. 話題の投資信託、オールカントリーも活用しているのでしょうか。
個人投資家に注目されているオルカンはどう評価しているのか2/6

出所:MIA Studio/shutterstock.com
ー やはりオルカン(全世界株式型のインデックス投資信託)にも注目されていますか?
世間では「オールカントリー」といった全世界株式のインデックスファンドが人気です。
ただ、個人的には新興国株式が好きではないので、新興国株式が入っているオールカントリーには投資したくないです。
先進国株式の方が好みですね。
ー なぜ新興国株式には投資をしていないのでしょうか。
金利水準が高いときはパフォーマンスが上がりにくいからです。低金利の時は新興国株式もパフォーマンスがでるのですが、現状はかなりきついのではないでしょうか。
オールカントリーの過去のパフォーマンスがよかったことは認めるのですが、低金利の状態が長く続いたということも忘れるべきではないでしょう。
過去のパフォーマンスを重視する運用は、車のバックミラーを見ている状況と似ていて、未来を見ているわけでは決してありませんからね。
4. Q4. 投資初心者が「これだけは避けるべき」と考える運用はありますか?
ー 「これだけは避けるべき」と考える初心者の運用失敗例はありますか?
もちろん個人の投資スタイルにもよりますが、私の経験からお伝えすると、初心者の方が避けたほうが良いこととして以下の点には注意したほうが良いと思います。
4.1 リスクが取れない債券型ファンドを選んでしまう
債券型ファンドはリスクが低いので安全な選択肢に見えるかもしれませんが、長期運用でのリターンが期待しづらいのが難点です。特にインフレが続くような環境では、資産が目減りしてしまう可能性が高いと感じます。
4.2 リスクを分散したバランス型ファンドに頼りすぎる
バランス型ファンドは、リスクがコントロールされている一方でリターンも控えめです。初心者には魅力的に映るかもしれませんが、長期的な資産形成を目指すなら、リスクとリターンのバランスをもう少し積極的に考えるべきだと思います。
4.3 ミドルリスクミドルリターンと言われるREIT(不動産投資信託)を選ぶ
ミドルリスク・ミドルリターンと言われるREIT3/6

出所:iris-7/istockphoto.com

REITは株式ほどリスクは高くないですが、その分リターンも控えめです。配当が安定している分、長期的な資産成長には不向きなことも多いです。初心者の場合、配当の安定性に惹かれて選ぶ方もいますが、長期投資としてのメリットはあまり感じません。
初心者のうちは「リスクが低ければ安心」と思いがちですが、長期運用ではリスクを適度に取りつつ成長を狙うことが重要です。安全を求めすぎると、資産形成の速度が遅くなるかもしれないと考えています。
5. Q5. 2025年、iDeCoで資産形成したい人へのメッセージ
iDeCoで運用するときは現金ポジションに注目する5/6

出所:beeboys/shutterstock.com
ー iDeCoでの運用をどのようにとらえているか教えてください
iDeCoの制度上では、スイッチングに手数料がかかりません。
そのため、都度、投資信託を入れ替えたり、一時的に運用商品を売却して現金ポジション(元本確保型の定期)を増やしています。
ー 最後にiDeCoで資産形成したい人へのメッセージをお願いします
iDeCoのメリットは、資産内であれば自由に売買可能な点です。
ITバブル崩壊やリーマンショック後など、株式市場が暴落するときには約半分くらいにはなるので、相場の見方で現金比率を管理するようにしています。
大きく下がれば、現金ポジションを使ってまた買えばいいですから。
現金ポジションのコントロールは個人投資家の醍醐味と言えるでしょう。
6. 取材を終えて
今回は、2024年の年末にiDeCoで資産が1400万円に達した40代男性のRさんにお話しを伺いました。
個人投資家が注目している投資信託に、投資していない理由が興味深いものでした。
市況を見た上で、自分で元本確保型の比率を調整できるのであれば、Rさんの考え方は参考になったのではないでしょうか。
ただ、資産形成にどの程度の時間や労力をかけられるか、またリスクはどの程度まで許容できるか、などによって、向いている商品や組み合わせたい商品は変わります。
資産形成は「自分に合った方法」を見つけることが重要です。
リスクや目標に応じた運用方法を一度じっくり考えることで、将来の安心につながる選択ができるかもしれません。
7. ご参考
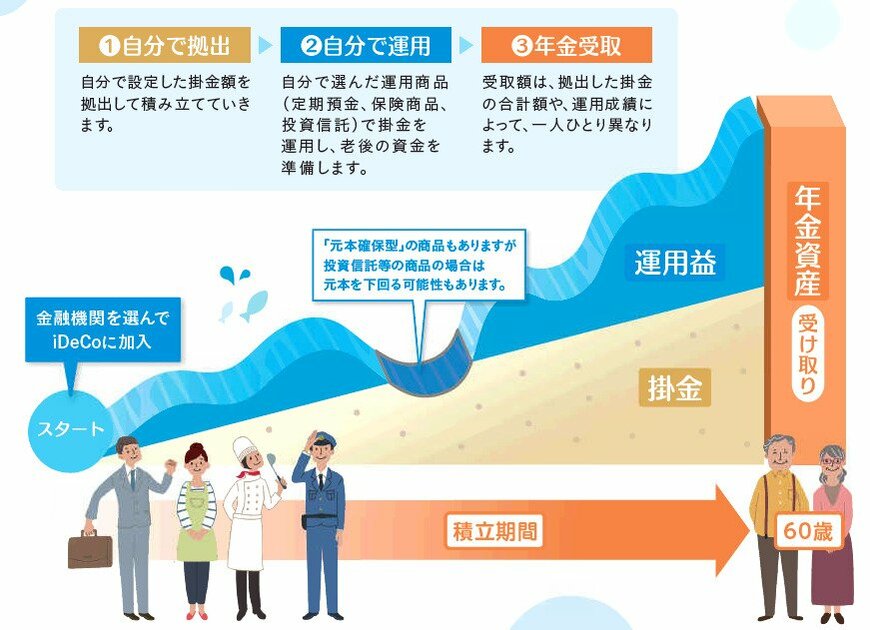
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。


参考資料
三石 由佳