新NISAで月5万円を30年間積立投資!複利効果で資産はいくらに?投資信託で分散・長期運用のポイントを徹底解説
新NISAを活用した30年間の積立シミュレーション!月5万円で資産形成を目指すコツ
Yoshi0511/shutterstock.com


NISAを活用すれば、年間360万円まで、制度全体で1800万円まで非課税で投資できます。
一般的な投資では運用益に約20%の税金が課されることを考えると、NISAは有利に資産形成できる手段といえます。
今回は、30年間にわたって毎月5万円を投資すると、最終的にいくらの資産を形成できるかシミュレーションします。
1. NISA制度とは
NISA制度とは、一定額まで非課税で投資できる制度です。「貯蓄から投資へ」の流れを後押しために設けられました。
2024年に制度が改正され、「つみたて投資枠」と「成長投資枠」という二つの枠が設けられました。それぞれ年間で120万円、240万円まで非課税投資できます。
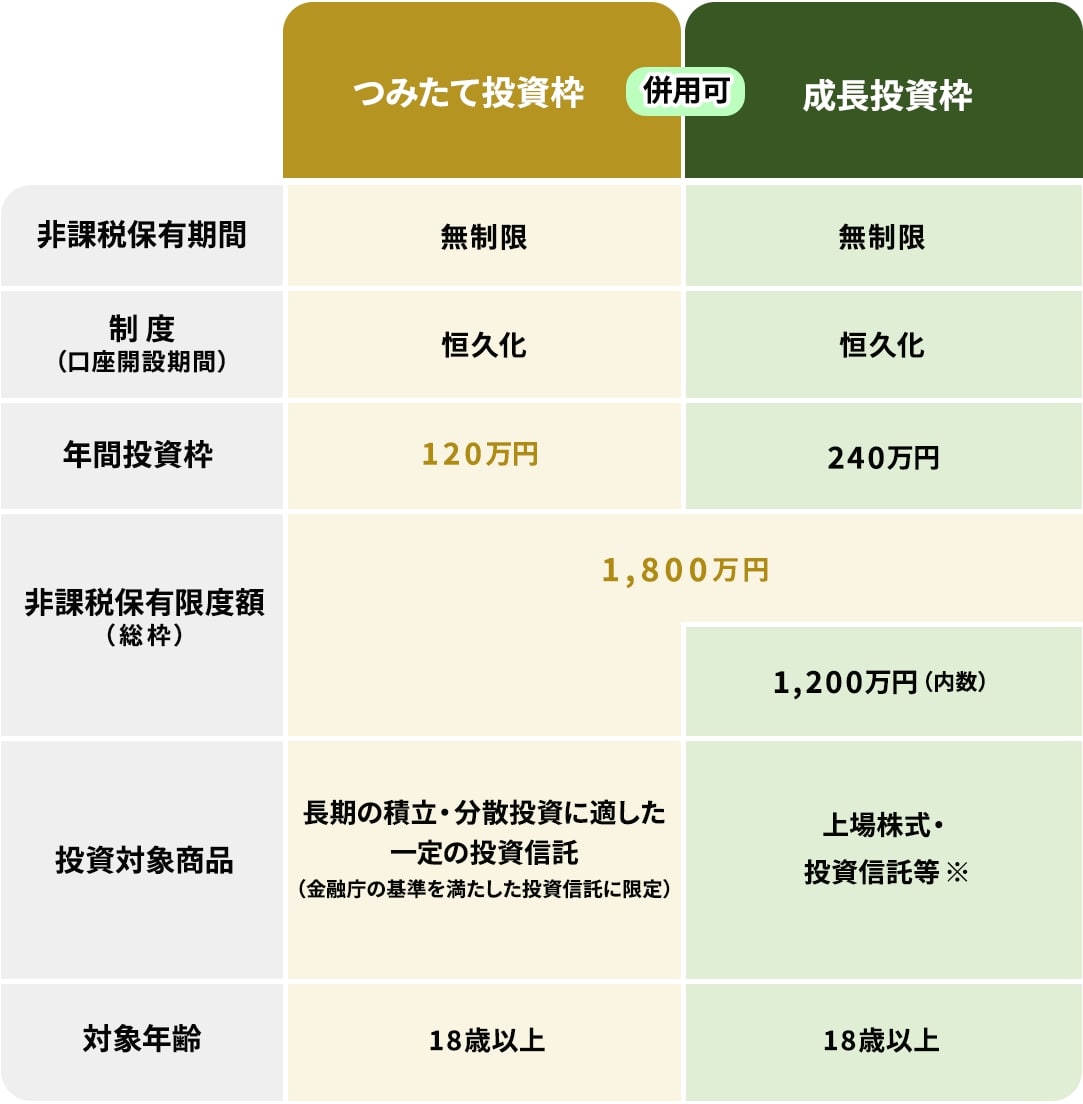
つみたて投資枠で購入できるのは、金融庁が「長期の積立・分散投資に適した一定の投資信託」です。
一方で、成長投資枠では上場株式や投資信託、ETFなどさまざまな金融商品を購入できます。
なお、成長投資枠を活用して、つみたて投資枠とまったく同じ商品を購入しても問題ありません。
2. 30年間「毎月5万円」を積立投資するとどうなるか
一般的に、投資は運用期間が長いほどリターンが安定します。さらに複利効果(得られた運用益が投資元本に足され、運用効率が高まること)も期待できるため、基本的には長期投資を意識するとよいでしょう。
たとえば、30年間にわたって5万円を積立投資した場合、どのような結果になるか見てみましょう。
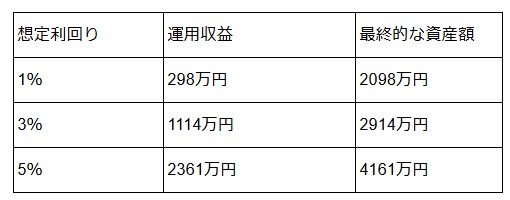
想定利回りが高いほど、得られるリターンが大きくなることがわかります。運用益が非課税になるメリットを考えると、想定利回りが低い低リスクの資産よりも、想定利回りが高い高いリスクの商品を購入したほうが合理的です。
ただし、想定利回りはあくまでも「想定」であり、毎年5%の収益を得られる保証はありません。暴落相場に巻き込まれたり、市況が低迷したりすると、運用資産を失ってしまうリスクがあります。
3. 投資をする際には「分散・長期・低コスト」を意識しよう
投資をする際には、「分散・長期・低コスト」を意識しましょう。投資の世界では「卵を一つのかごに盛るな」という言葉があり、性質や値動きの異なる複数の資産に分散投資することで、安定的な運用成果を目指せることを意味します。
また、長期投資をすると、短期投資に比べて収益のフレ具合が小さくなります。その結果として安定的に収益を得られ、リスクを抑えつつも安定的にリターンを得られる可能性が高まるのです。
投資をする際には買付手数料や信託報酬など、さまざまな手数料が発生します。手数料は投資家にとって明らかなコストであり、最終的なリターンを削る要因です。コストは、できるだけ低く抑えたほうがよいでしょう。
運用の専門家ではない方でも、「分散・長期・低コスト」を意識すれば、投資でリターンを得られる可能性があります。具体的には、低コストでグローバルに投資できる投資信託(ファンド)を活用するのが一つの選択肢でしょう。
投資信託とは、投資家から集めたお金をひとつにまとめて、資産運用のプロに運用を任せられる金融商品です。
投資信託を活用すれば、投資の経験がない方でも、手間をかけずに「分散・長期・低コスト」の投資を実践できます。
また、さきほどNISAのメリットを活かすためには、高いリターンが期待できる商品を選択するのが合理的である点をお伝えしました。具体的に、高いリターンを期待できる金融商品は「株式」が該当します。
「分散・長期・低コスト」と「高いリターンが期待できる商品を選択する」という点を組み合わせると、NISAの運用は「全世界の株式に幅広く投資する投資信託」が一つのアプローチとして考えられます。
これからNISAを始める際には、証券会社が取り扱っている投資信託のラインナップを確認してみてください。投資商品選びで迷ったら、全世界の株式に幅広く投資する投資信託を購入するとよいでしょう。
4. まとめにかえて
資産形成を進めるうえで、NISAは有効活用すべき制度です。
運用期間が長期になるほど、リスクを軽減しながら安定的に収益を得られる可能性が高まります。
「分散・長期・低コスト」と「高いリターンが期待できる商品を選択する」という点を意識すれば、投資の経験がない方でも十分なリターンを得られる可能性があります。
多くの方にとって最適な選択肢となるのは、「全世界の株式に幅広く投資する投資信託」といえるでしょう。
関連記事
【投信のプロが教える「新NISA」の第一歩】そもそも新NISAとはどんな制度?投資初心者が押さえておきたいポイントを解説
2024年1月に始まった新NISAは、制度が恒久化され、非課税で保有できる期間も無期限になりました。つみたて投資枠と成長投資枠を併用でき、年間投資枠は最大360万円、生涯の非課税保有限度額は1800万円です。売却した分の枠を翌年に再利用できる仕組みも含め、投資初心者が押さえておきたい制度の基本を解説します。
友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる
友人はオルカンで100万円が150万円に増えたのに、自分は増えない。同じオルカンでも、買った時期と一括か積立かで結果は大きく変わります。運用会社が公表する基準価額をもとに100万円の評価額を比べ、2020年や2025年の下落局面など、世界に分散していても残るリスクも確認します。
【0歳からNISA口座が開設可能に】2027年からこどもNISA新設「年60万円投資可能」親が知りたい3つのポイント
金融庁によると、NISAの年間投資枠はつみたて投資枠120万円と成長投資枠240万円で、合計最大360万円です。生涯の枠である非課税保有限度額は最大1800万円で、売った分は翌年に買ったときの金額で復活します。2027年1月からは、0歳から17歳までの未成年者もつみたて投資枠を使えるようになります。1年の終わりに確かめたいNISAの枠のしくみを、FPの視点で分かりやすく整理します。
参考資料
柴田 充輝