


親の老後生活について、不安を感じる人もいるかもしれません。
老後は一般的に収入が減るため、十分な貯蓄がない世帯は生活水準を落とす必要があります。
では、老後を迎える60歳代の親が50万円の貯蓄しかない場合、老後生活を送ることは可能なのでしょうか。
本記事では、貯蓄50万円のみで老後生活を送れるのかを解説します。老後にもらえる年金やかかる生活費を紹介するので、ぜひ参考にしてみてください。
1. 60歳代はどれくらい貯蓄があるのか
まず、周りの60歳代はどれくらい貯蓄があるのかを確認しましょう。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、60歳代二人以上世帯の貯蓄額は以下のとおりです。
【写真全4枚中1枚目】60歳代・二人以上世帯の貯蓄額分布、2枚目以降で「年金受給額」や「シニアの家計収支」などをチェック!1/4

1.1 60歳代二人以上世帯の金融資産保有額
- 非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
- 無回答:3.2%
- 平均値:2026万円
- 中央値:700万円
貯蓄の中央値は700万円ですが、貯蓄が100万円未満の世帯の割合は26.9%と高いです。貯蓄が50万円しかない世帯はそこまで珍しくないことがわかります。
2. 老後はどれくらい生活費がかかるのか
それでは、貯蓄50万円のみで老後生活を送れるのかシミュレーションしてみましょう。
まずは、老後にかかる生活費を確認します。総務省統計局「家計調査報告書(家計収支編)」によると、65歳以上の夫婦のみ無職世帯の平均支出とその内訳は以下のとおりです。

2.1 65歳以上の夫婦のみ無職世帯の支出(月額)
- 食料 7万2930円
- 住居 1万6827円
- 光熱・水道 2万2422円
- 家具・家事用品 1万477円
- 被服及び履物 5159円
- 保険医療 1万6879円
- 交通・通信 3万729円
- 教育 5円
- 教養娯楽 2万4690円
- その他の消費支出 5万839円
(諸雑費 1万9835円)
(交際費 2万4230円)
(仕送り金 969円) - 直接税 1万3090円
- 社会保険料 1万8435円
- 合計 28万2497円
※端数処理
税金や社会保険料を含めた平均支出は月28万2497円となっています。食費が月7万2930円ともっとも割合が高く、次に交通・通信費、交際費と続きます。
また、65歳以上単身世帯の平均支出は月15万7673円です。
持ち家か賃貸かなどによっても水準は異なりますが、一つの目安にしてみてください。
3. 老後にもらえる年金はいくらか
生活費を年金受給額が上回っていれば、貯蓄がなくても生活が可能です。では、現在の年金受給者はいくらの年金を受け取っているのでしょうか。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額は以下のとおりです。
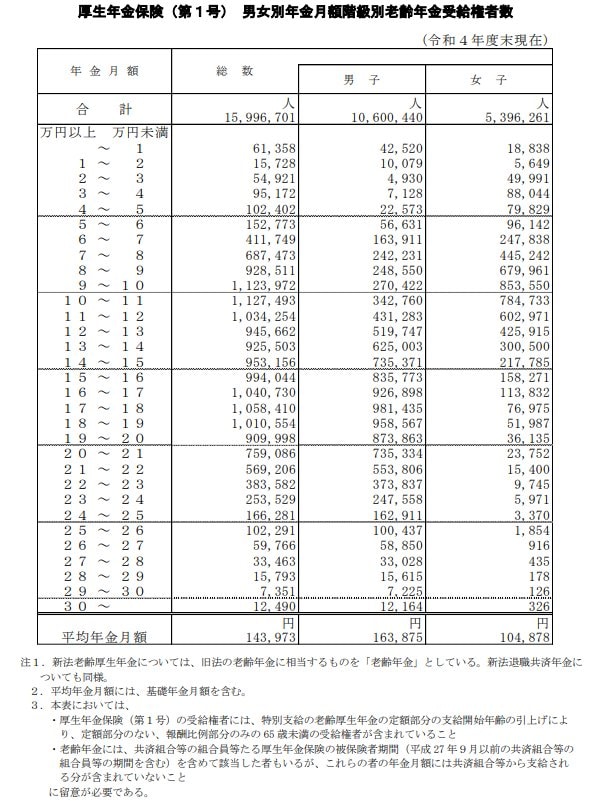
3.1 厚生年金受給者の年金受給額(額面)
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
- 平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの65歳未満の受給権者が含まれている
平均年金月額は14万3973円となっています。ただし、受給額が月10万円未満の人もいれば、30万円以上の人もいるため、受給額は人によって大きく異なるのが実態です。
これは、厚生年金の受給額が現役時代の平均年収や勤務期間によって決まるためです。
以下の条件で、平均年収別に年金受給額をシミュレーションしてみましょう。
- 1973年生まれ
- 23歳から62歳まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

3.2 平均年収ごとの目安年金受給額(額面)
平均年収 年金受給額の目安(額面)
- 200万円 月10万2000円
- 300万円 月12万円
- 400万円 月13万5000円
- 500万円 月15万4000円
- 600万円 月17万3000円
- 700万円 月18万8000円
- 800万円 月20万2000円
- 900万円 月22万3000円
現役時代の平均年収がいかに年金受給額に影響するのかがわかります。
なお、今まで紹介した厚生年金は会社員や公務員としての勤務経験のある人が受け取れる年金です。
会社員や公務員経験がない自営業者や専業主婦が受け取れる年金は、国民年金のみとなっています。2024年度の国民年金の満額は、月6万8000円と少額です。
今まで紹介した事例を基に、ぜひ自分の親が年金と貯蓄50万円のみで平均的な水準の老後生活を送れるかシミュレーションしてみてください。
たとえば、平均年収500万円の夫と会社員・公務員としての勤務経験がない専業主婦の世帯の場合、受け取れる年金の目安は月額22万2000円です。
老後の平均支出は月28万2497円のため、貯蓄50万円のみで生活する場合は生活水準を平均よりも下げる必要があります。
4. 老後の収支をシミュレーションしよう
親の老後が心配な場合、できるだけ早く一緒に老後生活の収支をシミュレーションしてみてください。
親の経済状況を知っておくことは、介護が必要になったときの対応などにも役立ちます。ぜひ、親と対話する時間を設けてみてはいかがでしょうか。


参考資料
- 総務省統計局「家計調査報告書(家計収支編)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」
- 厚生労働省「公的年金シミュレーター」
苛原 寛


