「厚生年金が月10万円って、多い方なのか少ない方なのか…」と疑問に感じたことはありませんか?
この記事では、月10万円の厚生年金が生活費として十分なのかどうか、またその額が他の人と比べてどう位置付けられるのかを詳しく解説します。
さらに多くの方が感じる不安や疑問に寄り添いながら、年金額を増やすために今からできる具体的な方法や、老後に備える資産運用のポイントを紹介。
この情報を参考にすることで、年金に対する不安を減らし、安心して将来を迎えるための準備が進められるでしょう。
1. 現在の厚生年金の平均受給額
厚生年金の平均受給額は、全体で月約14万6000円です。この金額は基礎年金を含んでおり、加入期間や収入によって個人差があります。
【写真全3枚】1枚目/厚生年金の月額階級ごとの受給権者数(男性・女性)、2枚目/65歳以上無職世帯の家計収支(夫婦・単身)1/3
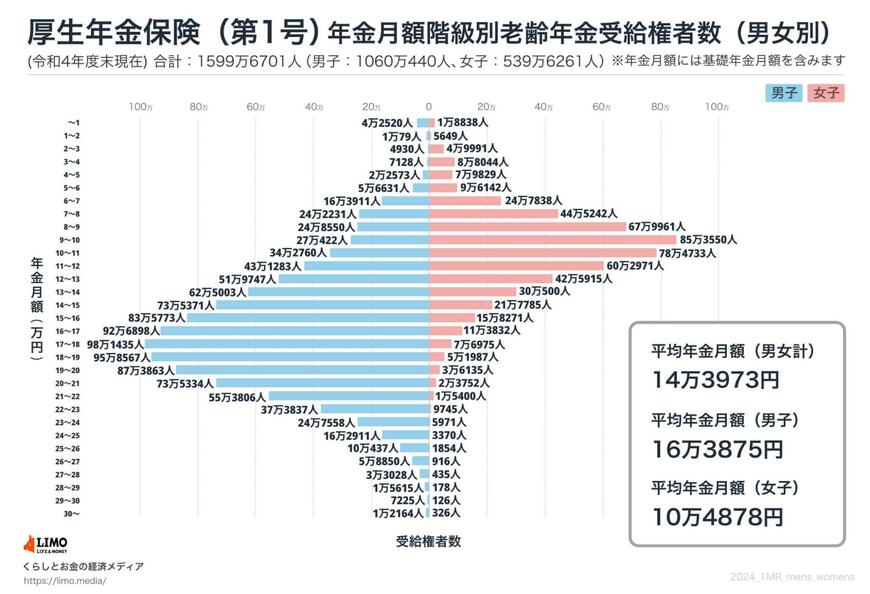
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
男性の平均年金受給額は約16万円、女性は約10万円と大きな差があります。
これは、女性の多くが非正規雇用や専業主婦として過ごす期間が長いため、加入期間や報酬の差が年金額に影響しているためです。そのため女性は男性に比べて受給額が低くなる傾向があります。
2. 月10万円の厚生年金は多い?少ない?
厚生年金の年金月額階級ごとの受給者数を見ると、厚生年金が月10万円未満の人は約22.7%です。(男女全体)
【厚生年金の年金月額階級別の受給者数】
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金は受給額に個人差が生じますが、上記のとおりボリュームゾーンは月10万円台。月10万円台の厚生年金(国民年金を含む)を受給する人が最も多いことがわかります。
しかし、月10万円の年金収入では、一般的な生活費をまかなうには不足する可能性が高いです。

上図の総務省が2023年に発表した「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」によると、65歳以上の老後の生活費は、夫婦2人で月額28万2496円、1人暮らしでは月額15万7673円とされており、年金月10万円では基本的な生活費を賄うのは難しいことがうかがえます。
では年金受取額を増やすためにはどういう行動をすると良いのでしょうか。
3. 厚生年金を増やすための方法
次に厚生年金を増やすために考えられる3つの方法をご説明していきます。
3.1 長く働く
長く働くことで厚生年金の受給額を増やすことは、老後資金を確保するための重要な戦略の一つです。
厚生年金は加入期間が長ければ長いほど受給額が増える仕組みとなっており、定年後も働き続けることで、年金額の増加が期待できます。
特に近年では、65歳以降も働くことが一般的になりつつあり、70歳まで働くことで年金額が数万円増加するケースはよく見られます。
また、長く働くことは年金額の増加だけではなく、現役時代の貯蓄をさらに増やす機会ももたらすでしょう。結果として長く働くという選択は、最も堅実で基本的な老後対策と言えます。
3.2 年金の繰下げ受給

年金の繰り下げ受給を活用することで、受給額を大幅に増やすことができます。
65歳を超えて受給を開始する場合、1か月ごとに年金額が0.7%ずつ増加し、75歳まで繰り下げると最大で84%も増加することに。これは通常の年金額の約1.8倍に相当し、老後の生活費を確保するための有力な方法です。
3.3 資産運用への取り組み
資産運用を取り入れることで、少ない年金でも将来の経済的な安心感を得ることができます。
年金が不足する場合、株式や投資信託を活用し、NISAやiDeCoを使うことで投資利益が非課税になり、節税しながら老後資金を効率的に増やすことが可能です。
例えば、iDeCoでは全額所得控除が適用され、少額ずつの積み立てでも、60歳までに大きな資産を形成できることがあります。
早めにこれらの制度を活用し、毎月の投資を継続することで、老後の生活に余裕を持たせることができ、経済的不安を軽減できるでしょう。
4. まとめにかえて
月額10万円の年金は全体の平均額と比べて少なく、老後の生活を支えるには十分でないことがわかります。
しかし、今から準備を始めることで将来の不安を解消することは十分に可能です。まだ遅くはありません。
計画的に取り組み、老後を安心して過ごせる環境を整えていきましょう。適切な対策を講じることで今後の生活に対する不安を一掃し、充実した老後を目指すことができます。


参考資料
石川 美香