「老後への不安がありますが、今から何をしていけばいいのかわかりません」「でも、手元には貯蓄や投資に回せるような資金がありません」このようなご相談をよくいただきます。
これから住宅購入を考えている、もしくはお子さんがいる世帯であれば、住宅資金や教育資金などの準備も必要になります。そのため、ご自身の老後については後回しになってしまう方が多いようです。
また、併せて昨今は物価上昇が続き、特に今の時期はエアコンなどの電気代がかさんでいます。老後への不安はもちろんですが、現時点で考えてみても家計への負担は大きくなっているのではないでしょうか。
このような背景から、政府は2024年6月21日の記者会見にて「酷暑乗り切り緊急支援」と年金世帯や低所得者世帯への追加の給付金を検討することを表明しました。
そこで今回は、政府の「酷暑乗り切り緊急支援」や、老後に受給できる国民年金と厚生年金の平均額について確認していきます。
記事の後半では今からできる備えについてもご紹介しますので、ぜひ参考にしてみてください。
1. 【岸田首相表明 その1】酷暑乗り切り緊急支援(電気・ガス代)

政府は「酷暑乗り切り緊急支援」として、2024年8~10月分の3か月分の電気・ガス料金補助をおこなうと表明。
経済産業省資源エネルギー庁「電気・ガス料金支援」によると、値引き単価は電気で2024年8・9月使用分は低圧で4.0円/kWh、2024年10月使用分は2.5円/kWh、都市ガスは2024年8・9月使用分は17.5円/㎥、2024年10月使用分は10.0円/㎥です。
およその値引き額は、「値引き単価×月の使用量」で計算できます。例年にない猛暑が続く今年、光熱費の支援は家計、そして健康面の負担軽減にも繋がりそうですね。
2. 【岸田首相表明 その2】追加の給付金検討へ(秋ごろ策定)
この記者会見で岸田首相は、年金暮らしの世帯や低所得者世帯を対象に、追加給付金が検討されることについても言及しました。この追加給付金は、秋に策定されることを想定しています。
ちなみに2024年度新たに住民税非課税世帯等となった世帯への10万円給付はすでに決まっており、7月から各自治体で申請方法や申請期限などがアナウンスされています。
自治体により手続きやルールが異なりますので気を付けてくださいね。
3. 【年金一覧表】令和の年金エイジ「厚生年金」男女の平均額はひと月おいくら?
さて、ここからは令和の年金エイジが受け取る年金額について、厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」をもとに見ていきます。
国民年金と厚生年金、それぞれの平均月額や受給額の個人差・男女差にも着目です。
3.1 【年金一覧表】国民年金の受給額ごとの受給権者数(1万円刻み)
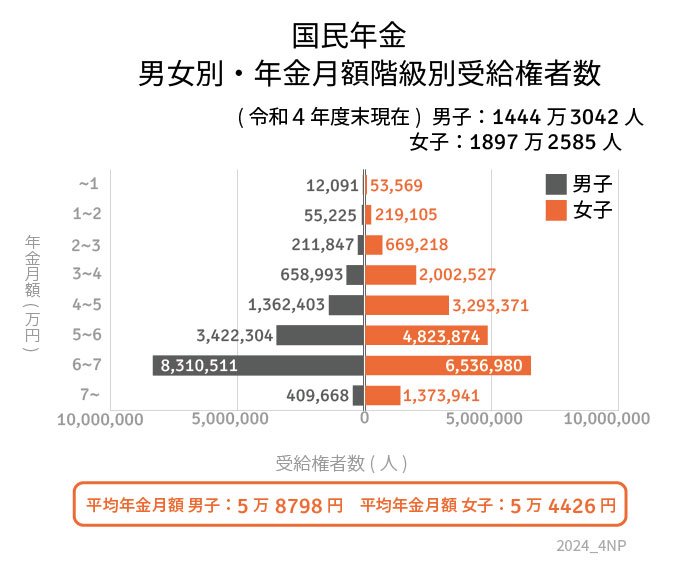
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
3.2 国民年金(老齢基礎年金)の平均年金月額
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
国民年金の平均年金月額は、男女全体、男女別いずれも5万円台です。ちなみに2024年度の国民年金の満額(後述)は6万8000円です。
では厚生年金についても見ていきます。
3.3 【年金一覧表】厚生年金の受給額ごとの受給権者数(1万円刻み)
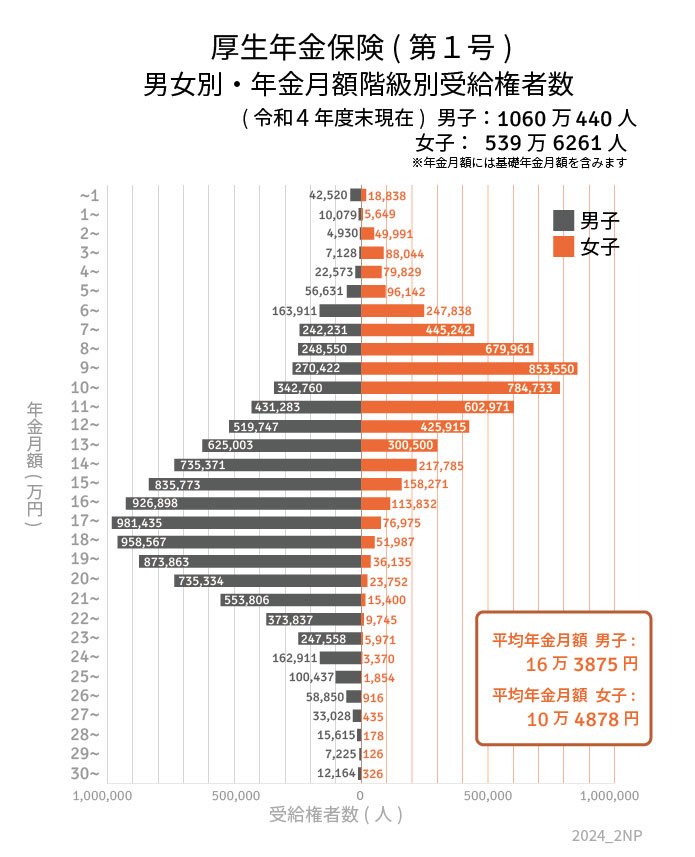
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
3.4 厚生年金の平均年金月額
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
厚生年金の平均月額は、男女全体で14万円台。しかし、男性は16万円台、女性は10万円台とその差は約6万円。現役時代の働き方や収入の差が如実に現れた結果と言えるでしょう。
ご自身の年金見込み額は「ねんきんネット」や「ねんきん定期便」で早めに把握しておけると良いですね。
4. 【老齢年金】2024年度は2.7%増額も、物価の上昇には追い付けず

公的年金は、物価や賃金を考慮して毎年見直しが行われます。2024年度は物価上昇をかんがみて前年度より2.7%のプラス改定に。2年連続の引き上げですが、昨今の物価上昇率には追い付いておらず、実質目減りとなっています。
詳しく見ていきましょう。
4.1 2024年度の年金額の例(国民年金と厚生年金)
- 国民年金(満額):6万8000円(+1750円)
- 昭和31年4月1日以前生まれの方は月額 6万7808 円(+1758 円)
- 厚生年金※:23万483円(+6001円)
※平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」。
公的年金だけは物価上昇に対応することは難しいのです。自助努力で「老後の資産を作っていく」姿勢が求められていると言えるでしょう。
5. 「年金生活」に向けた資産づくり《2つのポイント》
「止まらぬ物価上昇がいつまで続くか不安…」世代を超えた多くの世帯が、漠然とこう感じているのではないでしょうかそ。
ここからは、いつかやってくる「年金生活」に向けた資産づくりのポイントを二つ、お伝えします。
5.1 ポイント1:《今の支出》と《将来の必要額》を把握する
今、ご自身の生活費がいくらかかっているのか把握し、そのうち老後に回す資金を少しずつ捻出していく。ここは土台となる部分です。
例えば、毎月支払っている医療保険。保障内容の見直しを行うことで、固定費を抑えることができるかもしれません。
また、仕事をリタイアするまでに資金をいくら準備しておけばいいのか、目標金額を明確にしておくことも大切です。そして何より、自分の年金見込み額をしっかり確認していくことも忘れずに。
これらを併せて考えれば、逆算して今からいくら貯蓄していけばよいのか見通しが立ちやすくなるでしょう。
5.2 ポイント2:預貯金だけではなく、投資の活用も検討してみる
最近では日銀の利上げの発表がありました。それでも日本の銀行に漠然とお金を預けているだけでは、資産を増やすことが難しいのが現状です。
普通預金や定期預金だけで老後資金を貯めていても、インフレ時に資産の目減りを避けることはできません。また、長寿時代は「資産の寿命も延ばす」視点が求められています。そこで有効なのが投資で資産を育てていくという発想。
NISA制度やiDeCo(イデコ:個人型確定拠出年金)といった税制優遇制度を活用して、少額からの積立投資をスタートしてみるのも一案ですね。
預貯金とは異なり投資には元本割れのリスクがあります。しかし、長期でコツコツと積立投資を続けることで、複利のメリットを最大限に生かしながら、効率よく資産を増やしていくことにも繋がります。
預貯金、保険、投資など、老後資金の準備方法はたくさん。ご自身に合ったスタイルで、お金を守りながら育てていけたら良いですね。