
2026年(令和8年)も9月に入り、今年度の年金支給も残すところ10月(5回目)と12月(6回目)のあと2回となりました。2026年1月23日には厚生労働省より今年度(令和8年度)の年金額改定が発表され、公的年金はプラス改定となったものの、長引く物価高の影響で、シニア世代をはじめ多くの年金受給者の家計にとって今も決して楽ではない状況が続いています。
来月10月は年金支給日ですが、同じ日に年金に上乗せしてもらえる年金生活者支援給付金をご存知でしょうか。この給付金制度の対象者は老齢年金のみならず、遺族年金や障害年金の受給者も対象です。

本記事では、遺族年金生活者支援給付金を受け取るための条件や給付額の計算方法、全国の受給実態、そして老齢年金生活者支援給付金との違いについて、分かりやすく解説していきます。
1. 公的年金に上乗せされる「3つの年金生活者支援給付金」とは
そもそも「年金生活者支援給付金」とは、消費税率引き上げ分を活用し、年金を含めた収入や所得が一定額以下の年金受給者の生活を支援するために、年金に上乗せして支給される制度です。
年金生活者支援給付金

大きく分けて以下の3種類が存在します。
- 老齢(補足的老齢)年金生活者支援給付金:老齢基礎年金を受給している方向け
- 障害年金生活者支援給付金:障害基礎年金を受給している方向け
- 遺族年金生活者支援給付金:遺族基礎年金を受給している方向け
このうち、遺族基礎年金(国民年金の加入者等が亡くなった際、その方に生計を維持されていた「子のある配偶者」や「子」が受け取れる年金)を受給している方を金銭面でサポートするのが、今回ご紹介する遺族年金生活者支援給付金です。
2. 【遺族年金生活者支援給付金】受け取るための「2つの条件」
厚生労働省の特設サイトによると、遺族年金生活者支援給付金を受け取るための要件は、次の2つです。いずれも満たす必要があります。
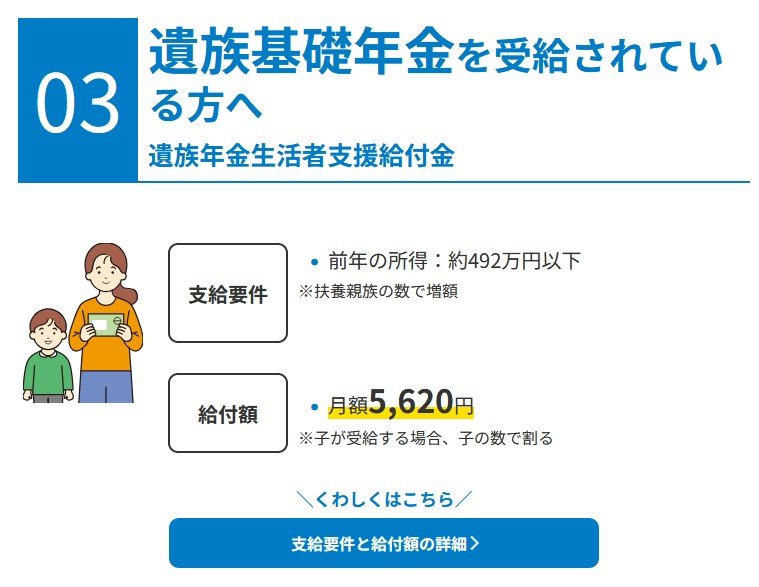
- 遺族基礎年金を受給している
- 前年の所得が、扶養親族等の数に応じた基準額以下である(令和8年10月時点の基準は491万8000円以下)
老齢年金生活者支援給付金では「世帯全員の市町村民税が非課税であること」も要件のひとつになっていましたが、遺族年金生活者支援給付金(および障害年金生活者支援給付金)にはこの世帯全体の非課税要件はなく、受給者本人の所得のみで判定される点が特徴です。そのため、同じ世帯の中に課税されているご家族がいても、遺族基礎年金の受給者本人の所得が基準以下であれば対象になり得ます。
なお、この所得基準額は障害年金生活者支援給付金と共通のものが用いられています。