
2024年度、国民健康保険料の上限が引き上げられました。詳細を知らない方も多いと思いますが、最高で106万円もの保険料を支払う人がいます。
国民健康保険料は、自営業やフリーランスのような企業に勤めていない方が加入する公的な保険制度です。
近年は毎年のように上限額が引き上げられているので、今後も引き続き負担が増加していく可能性が十分あります。
また、物価上昇も伴い、ますます日々の生活に影響を受ける世帯も多くなるでしょう。
値上げというと、多くの方が食品やガソリン代など日々の生活に関わるところに目がいきがちですが、毎月の保険料負担額にも影響は出ています。
そこで本記事では、そもそも国民健康保険とはどういった仕組みなのか、また国民健康保険料の上限額引き上げに関係がある人、何が原因で毎年のように上限額の引き上げが行われるのかについて解説していきます。
個人事業主の方にとっては特に重要な内容なので、この機会に確認しておきましょう。
1. 国民健康保険の加入対象者
日本は国民皆保険制度となっているため、誰もが何らかの公的健康保険に加入することが義務付けられています。
このうち国民健康保険に加入しないといけない対象者は、以下にあてはまらない方となります。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
例を挙げると、自営業者やフリーランス、無職の人などが該当するでしょう。
国保の保険料は、前年中の所得に応じて決まります。所得が高いほど多くの保険料を納めますが、上限があるので高収入の人の保険料は一定です。
この保険料について、近年は上昇傾向が続いているのです。次章にてくわしく見ていきましょう
2. 国民健康保険料の上限は引き上げが続く。2024年度はいくら?
ここでは近年の国民健康保険料のトレンドと、2024年度における上限額を見ていきましょう。
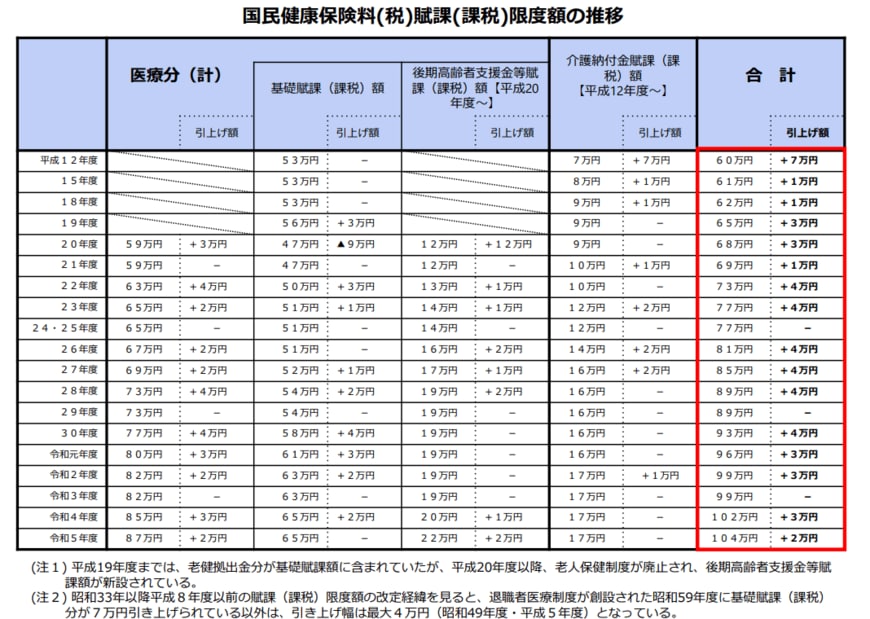
上の表のとおり、上限額は1万円~4万円の増額が毎年続いています。
2000年の上限は60万円でしたが、2024年は106万円に。この24年間で46万円も増加したことがわかります。
とはいえ、上限に到達するのは高収入の世帯なので多くはありません。厚生労働省によると、限度額を超過する世帯割合は1.3~1.4%台となっています。
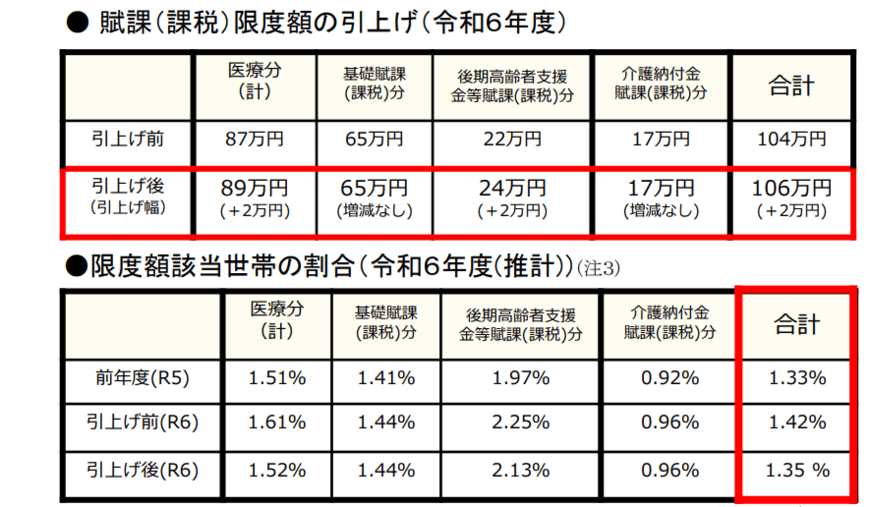
- 2023年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2024年度:給与収入 約1160万円/年金収入 約1160万円(給与所得 約980万円/年金所得 約980万円)
国民健康保険料は自治体によって決められるので、同じ年収でも保険料が異なります。ここでは目安として、名古屋市の国民健康保険料を見ていきましょう。
3. 国民健康保険料はいくら?所得ごとの早見表でチェック
名古屋市は2024年度の国民健康保険料について、下記のとおり公表しました。

【所得:年間保険料(介護あり)】
- 0円:8万1030円
- 25万円:8万1030円
- 50万円:9万990円
- 75万円 :12万6570円
- 100万円:16万2140円
- 125万円:19万7720円
- 150万円:23万3290円
- 175万円:26万8870円
- 200万円:30万4440円
- 225万円:34万20円
- 250万円:37万5590円
- 275万円:41万1170円
- 300万円:44万6740円
- 325万円:48万2320円
- 350万円:51万7890円
- 375万円:55万3470円
- 400万円:58万9040円
- 425万円 :62万4620円
- 450万円:66万190円
- 475万円:69万5770円
- 500万円 :73万1340円
- 525万円:76万6920円
- 550万円:80万2490円
- 575万円:83万8070円
- 600万円:87万3640円
- 625万円:90万9220円
- 650万円:94万4790円
- 675万円:98万370円
- 700万円:101万5940円
- 750万円:103万1560円
- 800万円:104万5410円
- 850万円:105万9260円
- 900万円:106万円
年間の所得が900万円以上で上限の106万円となります。これ以降はどれほど所得があがっても一定です。
なお、自治体によって9期や10期に分割して納付することになるので、月額の保険料は上記÷12ではないことに注意が必要です。
4. 高まる社会保険料の負担…FPの見解
国民健康保険料の上限額引き上げは、2022年から3年連続となります。
引き上げ要因のひとつに「少子高齢化」があります。
特に高齢者人口の増加により、医療給付費用が増加しており現状の保険料収入で補うことが難しくなってきているからです。
実際、総務省統計局によると日本の総人口は年々減少している一方、65歳以上の高齢者人口は増加しています。
今後ますます「少子高齢化」が進んでいくことからも、健康保険料を含む社会保険料も引き上げられる可能性は高いです。
とはいっても、国民健康保険料の上限引き上げに影響を受けるのは一部の高所得者になります。
気を付けなければいけないのは、会社員から自営業・フリーランスに切り替わる人です。
勤務先で加入していた健康保険から国民健康保険に切り替えることで、保険料負担額が増加する可能性があります。
これは会社員の方は労使折半により自己負担が半分になっていますが、国民健康保険では全額自己負担になるからです。
お住まいの自治体によっては軽減や減免などの制度もあるでしょう。
ご自身の状況に応じて使える制度を上手に活用していくことも必要です。
5. まとめにかえて
国民健康保険をはじめとした国民皆保険は、医療費の負担を軽減してくれる制度です。
しかし、その保険料を負担に感じる人も多いでしょう。特にあまり病院にかかる機会がない方は、「医療費を10割負担するから保険料を払いたくない」と感じるかもしれません。
しかし、年齢とともに病気のリスクは高まるものです。保険料を意図的に未納扱いにすると、督促料や延滞金も加算されてしまいます。
万が一の備えと考えて確実に納付しましょう。
保険料に関しては、家計の見直しなどで支払いが継続できる状況をつくることが大切です。
参考資料
奥田 朝