年金に対し、ネガティブなイメージを持つ方は少なくありません。
筆者も毎日老後資金の相談を受けますが、「年金は受け取れても少ないでしょう」という回答が多いです。時には「年金は出ないと思います。だから私は年金を払わないで自分で積み立てていった方がいいのではないかと思います」という方も。
多くの方が意識する老後資金の課題ですが、2024年7月に公表された最新の統計によると、「年金だけで生活する高齢者は41.7%のみ」ということがわかっています。納得した方や、意外に思った方などさまざまでしょう。
岸田総理は2024年6月21日の記者会見において、年金生活世帯等への追加給付を打ち出しています。
物価高の中で食費の高騰などに苦しんでいる世帯に対し、「思い切った検討をしてまいります」と述べており、具体的な金額や対象者に注目が集まります。
そこで本記事では、実際に年金がどのくらい受け取れるのかについて、具体的な数値をもとに紹介していきます。
最後はFPからの老後資金の準備方法などもお伝えしていきますので、ぜひ最後までご覧ください。
1. 100%年金だけで生活している高齢者世帯の割合(最新)
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、100%年金だけで生活している人は全体の41.7%となりました。
- 公的年金・恩給の総所得に占める割合が100%:41.7%
- 公的年金・恩給の総所得に占める割合が80%~100%未満:17.9%
- 公的年金・恩給の総所得に占める割合が60~80%未満:13.9%
- 公的年金・恩給の総所得に占める割合が40~60%未満:13.2%
- 公的年金・恩給の総所得に占める割合が20~60%未満:9.3%
- 公的年金・恩給の総所得に占める割合が20%未満:4.0%
58.3%の高齢者世帯は、年金だけで生活していないようです。
所得の構成割合を見ると、公的年金や恩給は全体の62.9%となっており、稼働所得や貯蓄の切り崩しなどで補填している様子がわかります。
2. 高齢者世帯の所得の内訳や「年金だけで生活している」世帯はどれくらい?


続いて、年金額や高齢者の生活の実態について詳しく見ていきましょう。
3. 2024年度の年金支給額はいくらか
前年の調査結果では、年金だけで生活する高齢者の割合が44%だったので、減少していることがわかります。
3.1 年金だけで生活する高齢者世帯の割合(前年調査)
- 公的年金・恩給の総所得に占める割合が100%:44.0%
- 公的年金・恩給の総所得に占める割合が80%~100%未満:16.5%
- 公的年金・恩給の総所得に占める割合が60~80%未満:13.9%
- 公的年金・恩給の総所得に占める割合が40~60%未満:13.5%
- 公的年金・恩給の総所得に占める割合が20~60%未満:8.5%
- 公的年金・恩給の総所得に占める割合が20%未満:3.6%
では、2024年度の年金支給額はいくらになっているのでしょうか。
3.2 年金は2.7%の増額。老齢基礎年金の満額は6万8000円へ
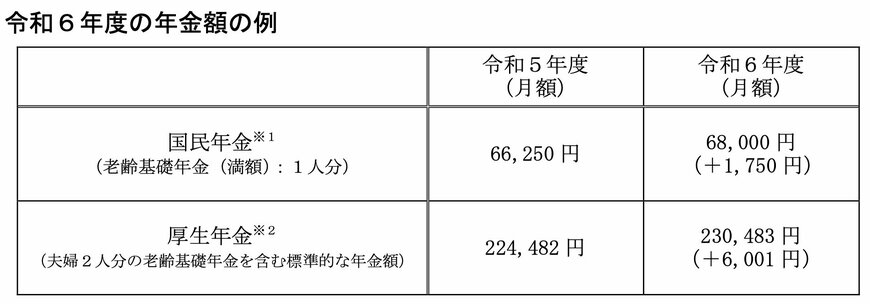
- 国民年金(老齢基礎年金):6万8000円(1人分)
- 厚生年金:23万483円(標準的な夫婦2人分)
上記のとおり2.7%の増額改定となったものの、物価上昇率がこれを上回るため、実質的には目減りしている状況にあります。
そもそも、全ての人が上記の金額通りに受け取れるわけではありません。
国民年金の金額例は「満額で受給できる場合」の年金額なので、保険料の未納期間があると受給額はより少なくなります。反対に、繰下げ受給や付加保険料などにより、もっと金額が高い人もいるでしょう。
一方、厚生年金の金額例は「標準的な夫婦2人分」の年金額です。
「標準的な夫婦」の試算根拠は、「平均的な収入(平均標準報酬43万9000円)で40年間就業した場合に受け取り始める老齢厚生年金と2人分の国民年金年金(満額)の給付水準」とのこと。
会社員として40年間43万9000円を稼ぎ続けた夫(妻)と、一度も厚生年金に加入したことのない妻(夫)を想定しているため、共働き世帯などはあてはまらないでしょう。
次章では、実際に支給された「国民年金・厚生年金」それぞれの平均月額についても見ていきます。
4. 国民年金と厚生年金の「平均受給月額」はいくらか
前章では2024年度の年金額の「支給例」を見ていきました。
ここからは厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、2022年度末時点で実際に受給された「国民年金と厚生年金」の平均月額を確認しましょう。
4.1 国民年金の平均月額
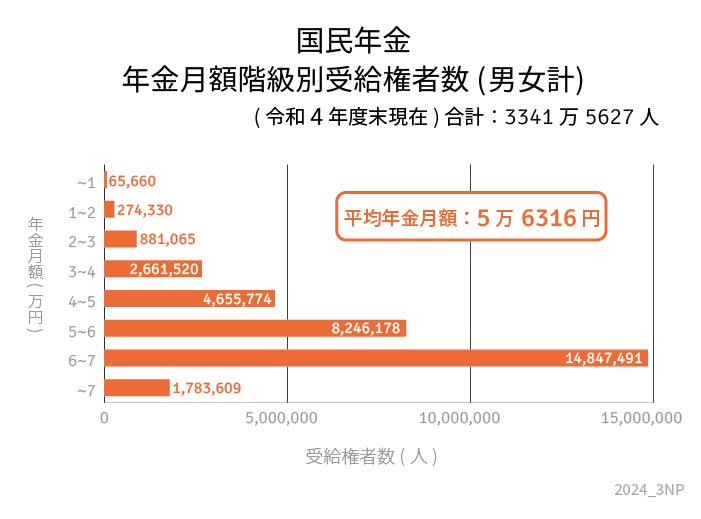
- 全体:5万6316円
- 男性:5万8798円
- 女性:5万4426円
ボリュームゾーンは「6万円~7万円未満」となっており、満額に近い人が多いとわかります。
4.2 厚生年金の平均月額

- 全体:14万3973円
- 男性:16万3875円
- 女性:10万4878円
全体の平均額は14万3973円ですが、男女差があるのも厚生年金の特徴のひとつです。
夫婦ともに平均並みの年金がもらえる場合、世帯の合計は約27万円になるでしょう。
ただし、ボリュームゾーンは「9万円~11万円未満」「17万円~18万円未満」と広く分布しており、個人差が大きいのが実態です。
ぜひねんきん定期便やねんきんネットなどで目安額を確認してみてください。
年金に不安が残る場合、個人としてどのように対策を行えばいいのでしょうか。最後にFPからのアドバイスをまとめます。
5. 老後に向けた自分の対策!FPからの提案
年金のみで生活している高齢者世帯の割合は41.7%でした。年金の受給額も見てきましたが、年金だけでは足りないと感じる場合は早めの準備が必要になります。
老後に向けた準備方法として、減税は貯金、株、保険、不動産、債券、仮想通貨などいろいろあります。方法はさまざまですが、どれを選んだらよいのかの判断基準が難しいですね。
合う方法はその人によって変わります。考え方に合っているかどうかを知るためには、それぞれの特徴を知ることです。つまり、メリットデメリットをそれぞれ把握する必要があります。
新NISA制度ができたことにより、テレビやネットなどでも情報をたくさん入手することができます。
しかし、もちろんデメリットもあるものです。そのデメリットを補う手段があるかどうかも、その人の財産状況や家族構成などによって異なります。まずは、どんな運用方法なのか調べてみることもよいでしょう。
6. まとめにかえて
いつまで働くかによって、「老後」の定義が変わってくると思います。
今は医学の進歩もあり、どんどん平均寿命は長くなっています。人生百年時代と言われていますが、決して他人ごとではありません。
65歳で退職したとしても、100歳まで35年あります。せっかく現役世代で頑張ってきた分、老後はゆとりある生活を望みたいものですね。
そのためにも、今から少しずつでも老後に向けて準備をしていきましょう。


参考資料
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」2024年7月5日
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 首相官邸「岸田内閣総理大臣記者会見」
渡邉 珠紀