
「年金ってあんまりもらえないと思っています」なんて言葉を、筆者のもとに相談に来られる方もよく仰います。
近年の少子高齢化などを理由に、年金に対する不安が広がっているのは事実でしょう。
年金だけをあてにせず、自助努力で老後の資産を作り上げていくことも大事ではありますが、その一方で、年金のことをそもそもよく知らないというのも注意が必要です。
年金制度がどういった仕組みになっているのか、実際にいま年金を受給している人はいくらくらい受け取っているのかなど、公的年金についてきちんと把握することが、老後資金対策の第一歩といえるでしょう。
今回は公的年金の仕組みを確認した後、「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均受給額と、都道府県別の違いもあわせてみていきましょう。
1. 公的年金の仕組み
まずは日本の公的年金の仕組みを確認しましょう。
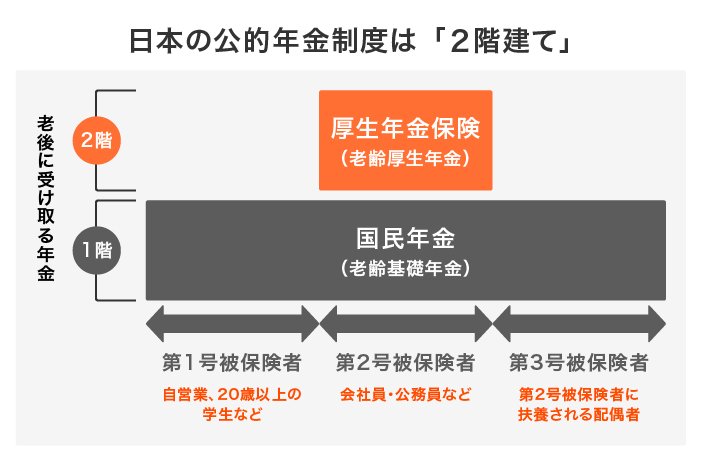
1.1 1階部分:国民年金(基礎年金)
- 日本国内に住む20歳以上60歳未満の全員に原則として加入義務がある
- 保険料は一律
- 納付した期間に応じて将来の受給額が決まる
1.2 公的年金制度の2階部分
- 国民年金の上乗せとして公務員やサラリーマンなどが加入
- 収入に応じた保険料を支払います(ただし上限あり)
- 加入期間や納付額に応じて将来の受給額が決まる
上記を見てわかる通り、公的年金は現役時代の働き方や収入が影響します。
毎年誕生月に送付されるねんきん定期便などにご自身の加入状況がのっていますので、まずは確認しましょう。
2. 【厚生年金と国民年金】平均年金月額は?2024年度は2.7%増額も実質目減り
では、今の現代シニアはどれくらい年金を受給しているのでしょうか。
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に厚生年金と国民年金の平均的な年金月額も見ていきましょう。
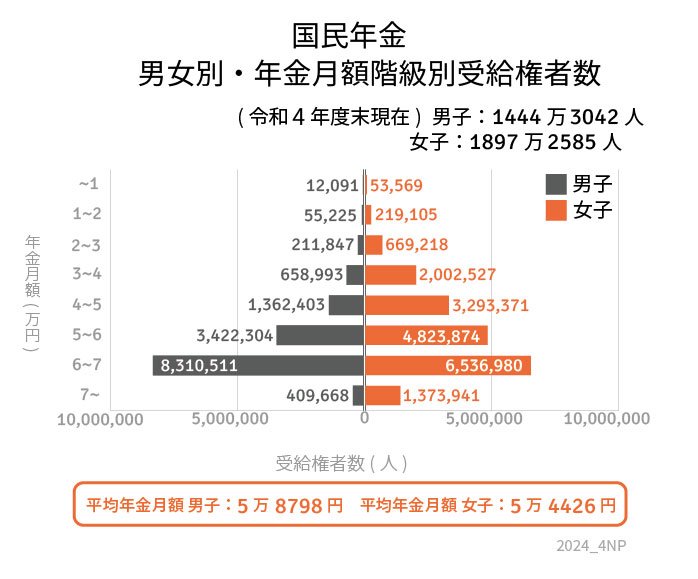
2.1 国民年金(老齢基礎年金)の平均受給額一覧
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
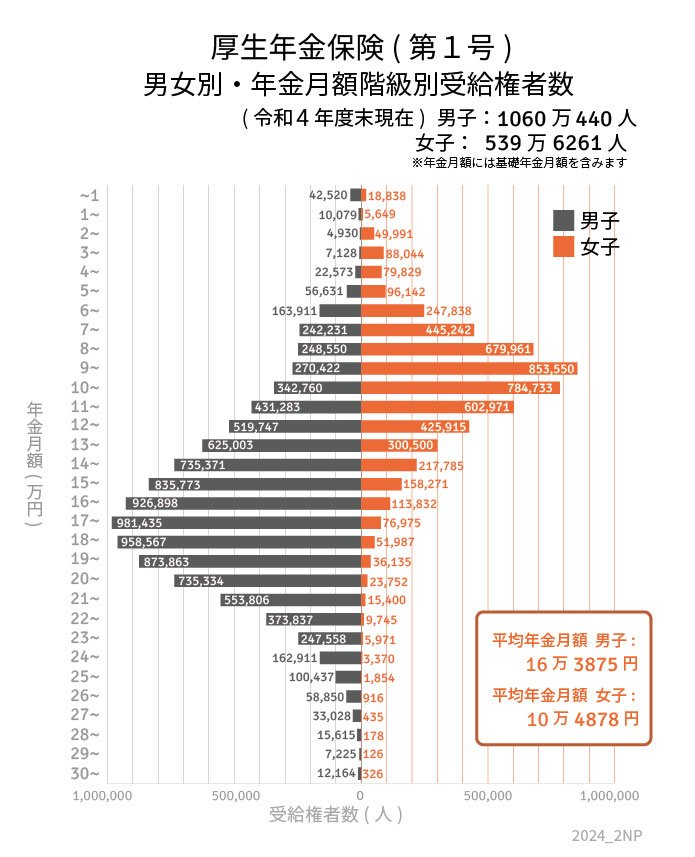
2.2 厚生年金の平均年金月額の平均受給額一覧
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
国民年金は5万6316円、厚生年金は14万3973円が平均的な受給額でした。
ただし特に収入や加入期間に個人差が出やすい厚生年金は、月1万円未満~30万円以上と個人差がおおきくなっています。
厚生年金だから国民年金より手厚いとは一概に言えず、ご自身の加入状況を確認することが大切です。
また、年金額は毎年度改訂されます。
2024年度は物価高で2.7%増額されているものの、マクロ経済スライドによる調整が入っており、実質的には目減りです。
少子高齢化の日本において、年金受給額が減る可能性も考えられますから、公的年金のみに頼るのは難しいでしょう。
3. 都道府県別「国民年金」の平均年金月額はいくら?
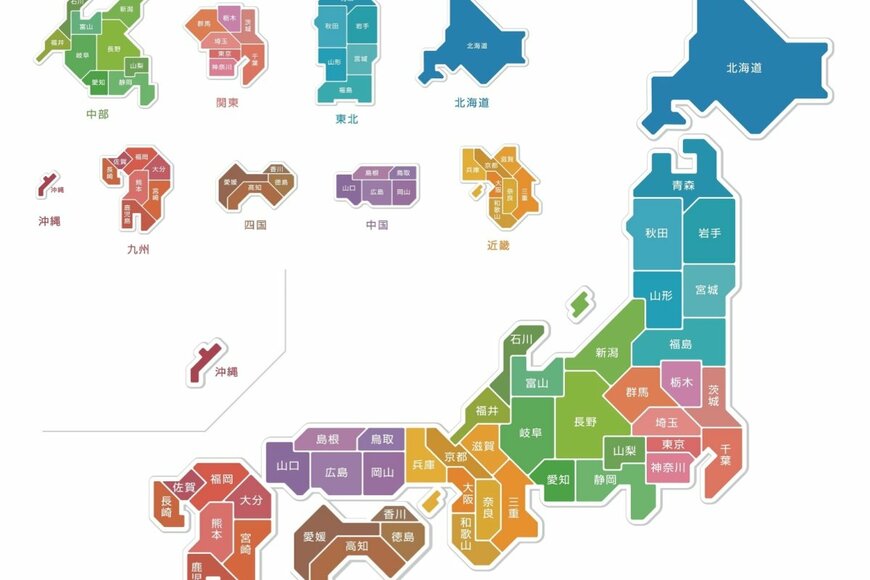
年金受給額の平均は、実は都道府県によっても差がみられます。
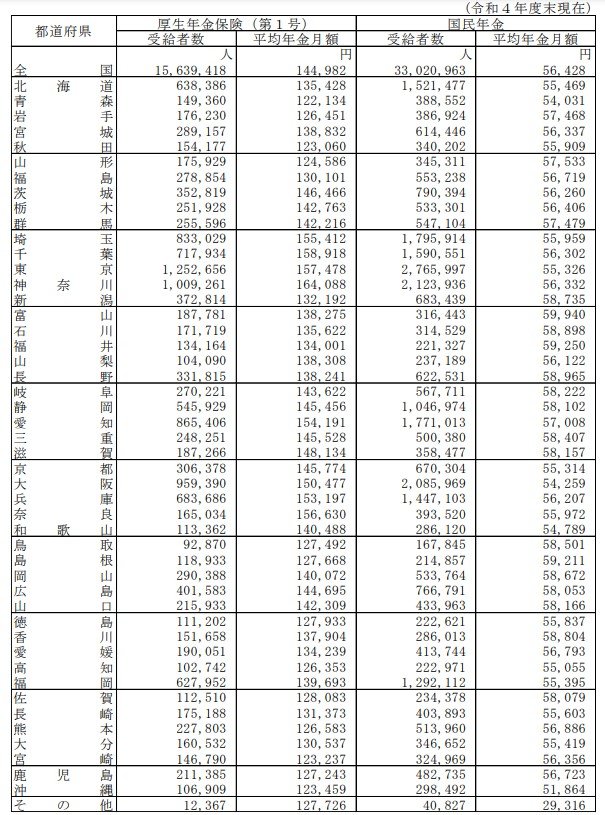
厚生労働省の同資料より、「国民年金の受給額」を都道府県別のランキング形式で見ていきましょう。
3.1 北海道・東北地方
- 北海道:5万5469円
- 青森県:5万4031円
- 岩手県:5万7468円
- 宮城県:5万6337円
- 秋田県:5万5909円
- 山形県:5万7533円
- 福島県:5万6719円
3.2 関東地方
- 茨城県:5万6260円
- 栃木県:5万6406円
- 群馬県:5万7479円
- 埼玉県:5万5959円
- 千葉県:5万6302円
- 東京都:5万5326円
- 神奈川県:5万6332円
3.3 中部地方
- 新潟県:5万8735円
- 富山県:5万9940円
- 石川県:5万8898円
- 福井県:5万9250円
- 山梨県:5万6122円
- 長野県:5万8965円
- 岐阜県:5万8222円
- 静岡県:5万8102円
- 愛知県:5万7008円
3.4 近畿地方
- 三重県:5万8407円
- 滋賀県:5万8157円
- 京都府:5万5314円
- 大阪府:5万4259円
- 兵庫県:5万6207円
- 奈良県:5万5972円
- 和歌山県:5万4789円
3.5 中国・四国地方
- 鳥取県:5万8501円
- 島根県:5万9211円
- 岡山県:5万8672円
- 広島県:5万8053円
- 山口県:5万8166円
- 徳島県:5万5837円
- 香川県:5万8804円
- 愛媛県:5万6793円
- 高知県:5万5055円
3.6 九州・沖縄地方
- 福岡県:5万5395円
- 佐賀県:5万8079円
- 長崎県:5万5603円
- 熊本県:5万6886円
- 大分県:5万5419円
- 宮崎県:5万6356円
- 鹿児島県:5万6723円
- 沖縄県:5万1864円
- その他:2万9316円
国民年金については、いずれも5万円台でした。
次に差が出やすい厚生年金を見ていきましょう。
4. 都道府県別「厚生年金」の平均年金月額はいくら?
以下は厚生年金の都道府県別の受給額です。
4.1 北海道・東北地方
- 北海道:13万5428円
- 青森県:12万2134円
- 岩手県:12万6451円
- 宮城県:13万8832円
- 秋田県:12万3060円
- 山形県:12万4586円
- 福島県:13万101円
4.2 関東地方
- 茨城県:14万6466円
- 栃木県:14万2763円
- 群馬県:14万2216円
- 埼玉県:15万5412円
- 千葉県:15万8918円
- 東京都:15万7478円
- 神奈川県:16万4088円
4.3 中部地方
- 新潟県:13万2192円
- 富山県:13万8275円
- 石川県:13万5622円
- 福井県:13万4001円
- 山梨県:13万8308円
- 長野県:13万8241円
- 岐阜県:14万3622円
- 静岡県:14万5456円
- 愛知県:15万4191円
4.4 近畿地方
- 三重県:14万5528円
- 滋賀県:14万8134円
- 京都府:14万5774円
- 大阪府:15万477円
- 兵庫県:15万3197円
- 奈良県:15万6630円
- 和歌山県:14万488円
4.5 中国・四国地方
- 鳥取県:12万7492円
- 島根県:12万7668円
- 岡山県:14万72円
- 広島県:14万4695円
- 山口県:14万2309円
- 徳島県:12万7933円
- 香川県:13万7904円
- 愛媛県:13万4239円
- 高知県:12万6353円
4.6 九州・沖縄地方
- 福岡県:13万9693円
- 佐賀県:12万8083円
- 長崎県:13万1373円
- 熊本県:12万6583円
- 大分県:13万537円
- 宮崎県:12万3237円
- 鹿児島県:12万7243円
- 沖縄県:12万3459円
- その他:12万7726円
※国民年金部分を含む
厚生年金は都道府県や地方ごとに差がみられました。
加入期間や収入に応じて受給額が変わる厚生年金ですが、賃金の水準は都道府県によって差があり、都市部は高い傾向にあることが影響していると考えられるでしょう。
また、自営業や共働き比率なども都道府県で異なるため、平均的な受給額に影響していると考えられます。
5. 公的年金以外の老後資金計画を
国民年金と厚生年金の平均受給額と都道府県別に平均受給額を確認してきました。将来の年金受給額が少しイメージできたのではないでしょうか。
ですが、あくまでここで紹介したのは「平均値」にすぎません。
老後資金を準備するにあたっては、自分自身のケースに当てはめ、しっかりと準備していくことが大切です。
そのためにはまず「現状把握」が大切ですので、ねんきん定期便やねんきんネットで確認してみましょう。
公的年金は不安もある一方で、生涯受給できるメリットもあるので、まずは今加入している公的年金でできる老後対策を考えるのも一つです。
また、自身の年金受給予定額と望む老後生活とのギャップを算出し、どういった手段で目標達成に向けて動き出すかを検討するといいでしょう。
老後資金の対策としては、預貯金を貯めるだけでなく、資産運用をとりいれる方法もあります。資産運用は効率的に貯蓄を増やすことが可能ですが、一方で一括投資や積立投資など投資方法や金融商品ごとにも特徴やリスクがあるため、どういった手段が自分に合うのかはしっかり調べて慎重に検討する必要があります。
自分に合った手段で自分の将来資金を作っていきましょう。
参考資料
荻野 樹