内閣府が発表した令和6年度政府経済見通しの概要によると、インフレ率は2022年度が3.2%、2023年度が3.0%、2024年度が2.5%の見通しとなりました。
これまで「インフレ」という言葉にあまりピンとこなかった方が多いかもしれませんが、最近は皆さんが肌で感じるような物価上昇が起こっていると思います。
物価が上がり続ける中、収入が減ってしまう老後生活において、お金の不安なく過ごせる方はどれくらいいらっしゃるのでしょうか。
今回は70歳代の方々が実際にいくら年金をもらえているのか、また貯蓄はどのくらい保有しているのかを見ていきたいと思います。
1. 70歳代「貯蓄3000万円以上」を達成する夫婦世帯はどれほどいるの?
まずは、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」より、70歳代・二人以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
「貯蓄3000万円以上」を達成する世帯はどれほどいるのか注目しましょう。
【写真1枚目/全5枚】70歳代夫婦世帯「貯蓄額」の円グラフ。2枚目の写真で「年金額」もチェック1/4
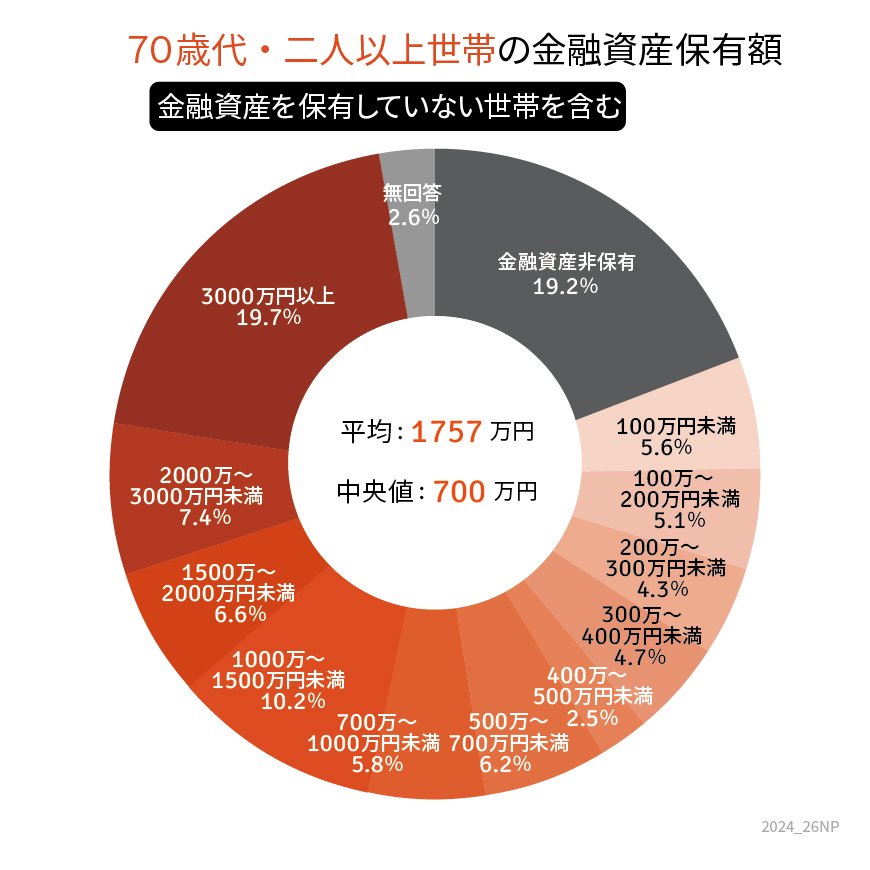
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
1.1 【70歳代・二人以上世帯】の貯蓄3000万円の割合
- 19.7%
1.2 【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1757万円
- 中央値:700万円
1.3 【70歳代・二人以上世帯の貯蓄額一覧表】(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
※金融資産保有額には預貯金のほか、投資信託、株式、保険などの金融商品残高が含まれています。
70歳代の平均貯蓄額は1757万円で、このうち、「貯蓄3000万円以上」を保有する世帯の割合は19.7%となりました。
ただし、実態に近い中央値は700万円。貯蓄ゼロの世帯が19.2%いることも、見逃せないポイントです。
まだ働く70歳代もいますが、多くの世帯では引退を迎え、貯蓄の取り崩しが進んでいると考えられます。
貯蓄が3000万円あったとしても、取り崩しのペースによって安心とは言い切れないでしょう。そこで重要となるのが、継続的な収入面です。
70歳代の収入の柱となる、【厚生年金と国民年金】の平均月額を見てきましょう。
2. 70歳代の収入の柱【厚生年金と国民年金】平均月額はいくらか
70歳代になれば、仕事から離れて完全に年金生活になる方が増えてきます。
そこで、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、70歳~79歳が受給している平均的な年金額を1歳刻みで見ていきましょう。
2.1 厚生年金の平均受給額(70歳代)
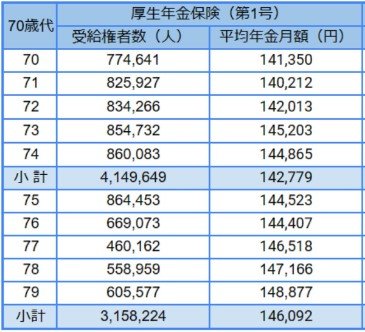
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
2.2 国民年金の平均受給額(70歳代)
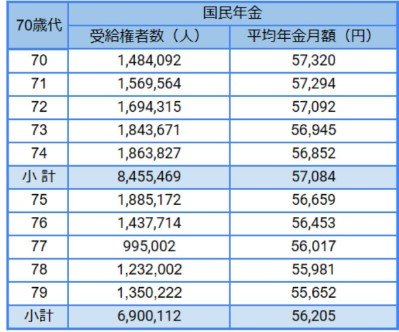
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
厚生年金の平均は14万円台、国民年金の平均は5万円台となっています。
厚生年金とは、公務員や会社員であった方が加入する公的年金。国民年金に上乗せして加入するしくみとなりますが、14万円という受給額には”国民年金額が含まれている”のでご注意ください。
参考までに、全年代をあわせた平均受給額は以下のとおりです。
2.3 厚生年金の平均受給額(全年代)
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.4 国民年金の平均受給額(全年代)
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
個人差が大きいため、自分が将来受け取る見込年金額は、「ねんきん定期便」や「ねんきんネット」にて必ず確認しておきましょう。
3. 年金のモデル支給額もチェック
2024年度は、年金額が2.7%の増額となります。モデルとして例示されている年金額を見てみましょう。
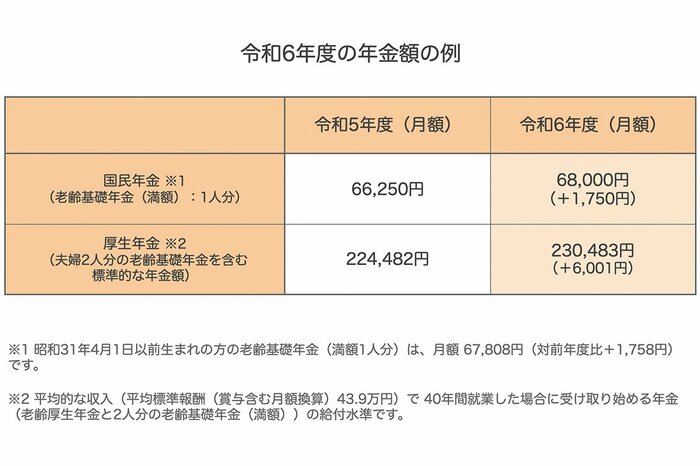
国民年金の場合は満額で6万8000円。厚生年金の場合は夫婦合計で23万483円となりました。
ただし、この夫婦の年金は”平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」”という条件のもと試算されたものです。
これまでは夫婦の金額として1つの例しか示されていませんでしたが、政府は複数のモデル年金も公表しました。
現役時代の収入ごとの年金例は以下のとおりです。
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
いずれにしても、年金額例は2.7%の増額になっています。
ただし、上昇率以上に物価があがっているため、生活面では厳しい現状が続くでしょう。
さらに6月以降は電気代の助成も打ち切られるため、生活費が増える見込みです。一層のやりくりが求められるでしょう。
4. 金利の重要性を確認
冒頭で物価上昇率についてお話しました。
皆さんは72の法則というものをご存知でしょうか。これは、元本を複利で2倍にするためには何年必要か簡単に計算する方法です。
今年度の見通しであれる「インフレ率2.5%」で実際に計算をすると、72÷2.5=28.8になります。これはこのままのインフレ率が続いた場合、約29年後には物価が倍になるということです。
言い換えれば、皆さんの貯蓄は、29年後には今の価値の半分になるということです。
では、資産を守るためにはどうするか。これは、インフレに負けない金利を味方につけるということが大事になります。つまり、お金の預け先を考える必要があります。
今ではNISAやiDeCoなどもありますが、他にも債券や色々な方法があります。
また住宅ローンの繰り上げ返済を考える方も多いかもしれませんが、住宅ローンの金利から考えると場合によっては返済を待つというのも一つの方法かもしれません。
5. どんな老後を目指す?現役時代のうちからプランを練る
70歳代で貯蓄3000万円以上を保有する世帯は2割弱いましたが、一方で貯蓄ゼロの割合もほぼ同数となりました。
年金額やその他の収入源、あるいは支出の多寡によっても、必要となる貯蓄は異なるでしょう。
インフレが進む日本において、年金があがってもそれ以上に物価が上がるようでは、豊かな老後を迎えるのも簡単ではないかもしれません。
とはいえ、老後のために今の生活を切り詰めるのも避けたいものです。
どんな老後を迎えたいのかを考え、短期的な目標に落とし込むことで、過度な節約ではなく適切に備えられるようにしてみましょう。
まずは自分に合う方法について、情報収集から始めてみてはいかがでしょうか。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 内閣府「令和6年度(2024年度)政府経済見通しの概要」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
渡邉 珠紀