


65歳以上が負担する「介護保険料」は、改定毎に増額が続いています。
本記事では、65歳以上の介護保険料の推移を紹介します。
介護保険料が決まる仕組みや、介護保険料以外にかかる税金と社会保険料についても解説するので、ぜひ参考にしてみてください。
1. 介護保険料はどれくらい増加しているのか
さっそく、介護保険料の推移をみていきましょう。
厚生労働省「給付と負担について(参考資料)」によると、2000年度から2023年度にかけての介護保険料(全国平均)の推移は以下のとおりです。
【写真3枚】1枚目/介護保険料の推移表(2000年度~2023年度)、2枚目以降で老後の年金から天引きされる介護保険料以外のお金がいくらか「年金月額15万円」でシミュレーション!1/3

1.1 介護保険料の推移
- 2000年度~2002年度 2911円
- 2003年度~2005年度 3293円
- 2006年度~2008年度 4090円
- 2009年度~2011年度 4160円
- 2012年度~2014年度 4972円
- 2015年度~2017年度 5514円
- 2018年度~2020年度 5869円
- 2021年度~2023年度 6014円
介護保険料は改定の度に増額を続けています。2000年度における全国平均は2911円ですが、2023年度における介護保険料の全国平均は6014円です。
負担の増加割合は2倍以上となっています。かなりの勢いで介護保険料の負担が重くなっていることがわかるでしょう。
2. 介護保険料は自治体によって異なる
先ほどは介護保険料の全国平均の推移を確認しましたが、介護保険料は自治体によって保険料が異なります。
これは、自治体ごとに介護サービス費用の総額に応じて各被保険者の保険料を決めているからです。
例えば、東京都大田区の場合、介護サービス費用の総額の23%を65歳以上の第一号被保険者が負担することとなっています。
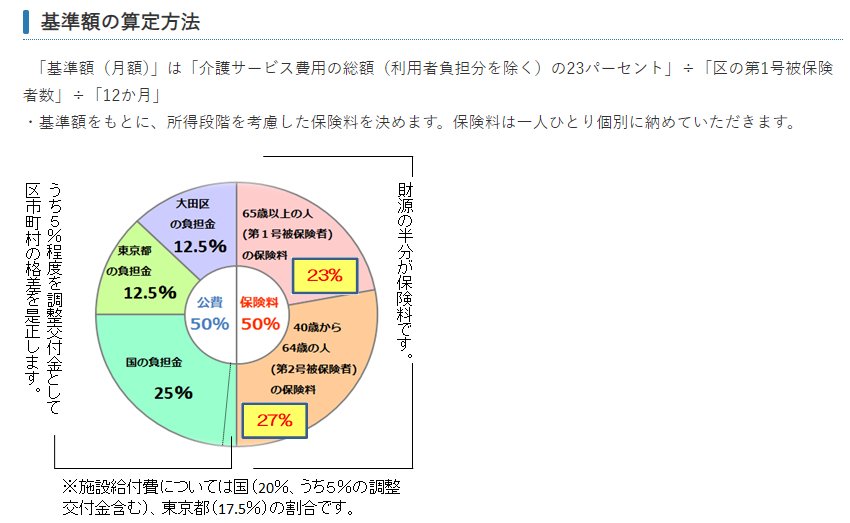
そのため、同じ所得でも住んでいる自治体によって保険料が異なることを覚えておきましょう。
ここまで、介護保険料の推移と決まる仕組みを確認しましたが、65歳以降にもらう年金からは介護保険料以外にもさまざまなお金が差し引かれます。
年金からどのようなお金が差し引かれるのか、また、年金月額15万円の場合、どれくらい差し引かれるのかを次章でシミュレーションしてみましょう。
3. 介護保険料以外にどのようなお金が天引きされるのか
以下の条件で、額面年金が「月15万円」の人が差し引かれる税金と社会保険料をシミュレーションしてみましょう。シミュレーションの結果は以下のとおりです。
- 東京都練馬区在住の独身70歳
- 65歳から年金受給を開始していて、収入は年金のみ。
- 基礎控除と社会保険料控除のみを適用(生命保険料控除や地震保険控除などはなし)
シミュレーションの結果は以下のとおりとなります。
年金受給額「月15万円」の場合の税金・社会保険料をシミュレーション3/3

出所:筆者作成
【年金月15万円(年180万円)にかかる税金と社会保険料】
- 額面:年180万円
- 所得税:年4000円
(180万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約15万円(社会保険料控除))×5.105%(所得税率)
- 住民税:年1万5000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約15万円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額)
- 国民健康保険料:年6万4000円
- 介護保険料:年8万6000円
- 手取り:年163万2000円(月13万6000円)
180万円ー4000円(所得税)ー1万5000円(住民税)ー6万4000円(国民健康保険料)ー8万6000円(介護保険料)
*各数値計算時の端数処理の関係で計算結果が一部一致していません
介護保険料以外に所得税・住民税・国民年金保険料が差し引かれます。もっとも負担金額が大きいのは介護保険料で、次に国民年金保険料、住民税と続きます。
4. 老後の生活は手取りでシミュレーションしよう
老後、多くの人は年金を主な収入源として生活しますが、本記事で紹介した通り年金からは税金と社会保険料が差し引かれます。
そのため、老後の生活をシミュレーションする際には、必ず手取りで計算するよう注意しましょう。
参考資料
苛原 寛


