国家公務員でも老後は苦しい?約4割が赤字…退職前に考えておくべきこと
【グラフでわかる】定年退職を迎えた国家公務員の家計の状況。後悔していることNO.1は?
JuYochi/istockphoto.com


2024年3月13日、人事院は国家公務員の定年退職後の生活を調査した「令和5年退職公務員生活状況調査」の結果を公表しました。
国家公務員と聞くと、「老後は悠々自適なのでは?」と考える人が多いかもしれません。
しかし、調査結果を見ると定年退職後の生活が苦しいと感じている人も多いようです。
本記事では、国家公務員の老後の暮らしの状況について調査結果を用いながら解説します。
記事の後半では、現役世代のうちから考えておくべきことについても紹介しますので、老後資金の準備に取り組む際の参考にしてください。
1. 国家公務員の約4割が老後の生活で赤字が出ている
人事院が公表した「令和5年退職公務員生活状況調査」では、定年退職を迎えた国家公務員の家計の状況についての調査が行われています。
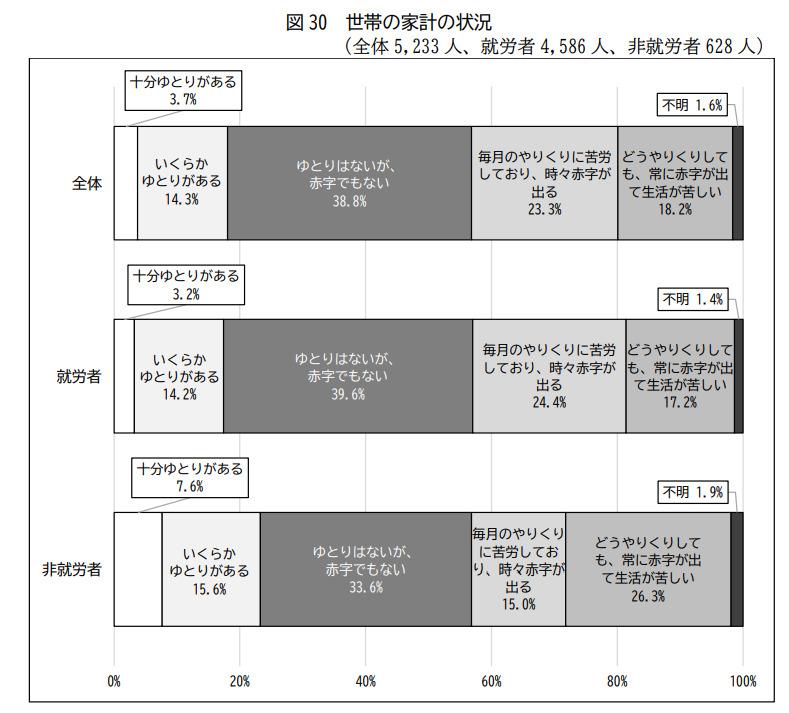
調査結果を見ると、「毎月のやりくりに苦労しており、時々赤字が出る」と答えた人が23.3%、「どうやりくりしても、常に赤字が出て生活が苦しい」と答えた人が18.2%となっており、全体の約4割の人が老後の生活に赤字が生じているようです。
国家公務員は年金が多かったり、再雇用先に困らなかったりするイメージがあるものの、実際は多くの人が老後の家計のやりくりに苦労する状況となっています。
2. 約半数の退職者が年金・保険について知っておくべきだったと後悔している
同調査では、「定年前にもっと知っておけばよかったと思うこと」に関する調査も行われました。
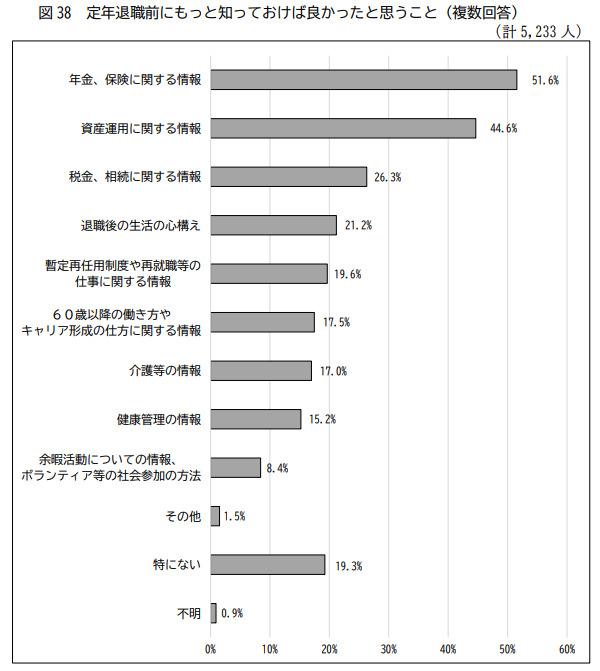
「年金、保険に関する情報」と答えた人が51.6%となっており、半数以上の人が老後の生活に直結する年金や保険の制度について知っておくべきだったと後悔していることが分かります。
また、「資産運用に関する情報」と答えた人は44.6%で、前回行われた令和2年度の調査結果から約10%も増加しています。
新NISAやiDeCoの普及で資産運用への関心が高まっている今、現役世代のうちから老後資金の準備に取り組んでおくことは必要不可欠ともいえるでしょう。
では、いざ老後を迎えたときに後悔しないために、現役世代のうちにどのような対策をしておけばよいのでしょうか。
続いての章で紹介していきましょう。
3. 定年前に考えておくべきこと3選
ゆとりあるセカンドライフを送るためには、現役世代のうちから老後の暮らしについてしっかりと考えておく必要があります。
ここでは、特に大切な3つのポイントについて紹介します。
3.1 将来もらえる年金額
セカンドライフで受け取る年金は、老後の生活を支える重要な収入源です。
「老後は年金があれば大丈夫だろう」と漠然と考えていると、実際の受取額にギャップを感じてしまうかもしれません。
将来受け取れる年金額は、日本年金機構の「ねんきんネット」で確認することができます。
職業や収入、加入期間などを入力すると、より具体的に将来の年金額を試算できますので、一度確認してみることがおすすめです。
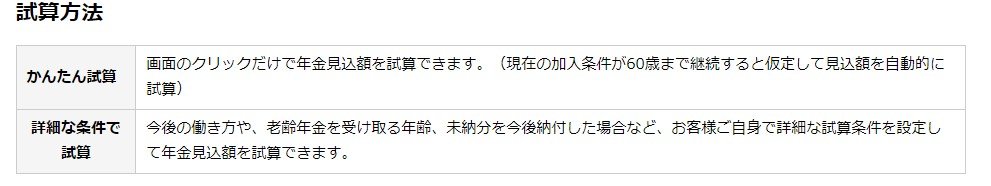
- かんたん試算:画面のクリックだけで年金見込額を試算できる
- 詳細な条件で試算:今後の働き方や、老齢年金を受け取る年齢、未納分を今後納付した場合など、詳細な試算条件を設定して年金見込額を試算できる
3.2 定年後の働き方
男女ともに平均寿命が延びている現在、定年退職後も働き続ける人が多くなりました。
定年後にどのような仕事に就くかは、セカンドライフの暮らし方に大きな影響を与えるポイントです。
「現在の勤務先で再雇用してもらえるだろう」と漠然とした見通しを持つのではなく、雇用先や雇用形態について具体的なライフプランを立てるようにしましょう。
なお、前述の人事院の調査では、「定年退職後の生活や生涯設計について考えるに当たって利用したもの」の調査について、「先輩職員からの話」と答えた人が4割を超えています。
身近に定年退職を迎えた人がいる場合は、再雇用先の見つけ方や現在の働き方などを尋ねてみるのもよいでしょう。
3.3 老後資金の作り方
老後資金のようにまとまった資金は、時間をかけて計画的に準備する必要があります。
特に、低金利環境が続く現在では、資産運用の力を借りながら老後資金を準備するのもひとつの方法です。
資産運用を後押しする制度のNISAやiDeCoでは税制優遇も受けられますので、老後資金の準備に活用することを検討してみましょう。
4. 豊かなセカンドライフのためには計画的な準備が大切
人生100年時代といわれる現在、老後資金の準備は誰もが取り組むべき課題といえます。
豊かなセカンドライフを送るためには、現役世代のうちから老後の暮らしを具体的に考えておくことが大切です。
まずは自分のライフプランをしっかりと立てて、どれくらいの老後資金が必要となるのか試算してみましょう。
関連記事
遺産3000万円を長男にすべてと遺言しても、子3人ならほかの2人の遺留分は「500万円」ずつ。請求は知ってから1年
民法は兄弟姉妹以外の相続人に遺留分を認めていて、遺産3000万円を長男にすべて渡す遺言があっても、子3人なら次男と三男はそれぞれ500万円を請求できます。配偶者がいる場合や父母だけの場合の額、長男への生前の援助が10年以内なら計算に加わること、請求はお金で行い知ってから1年で請求できなくなることを、民法の条文と試算で一つずつ確認します。生前に遺留分を放棄するときの手続きも整理します。
【生活の中のマネー知識】「20万円まで免税」を超えた海外の買い物、課税されるのは超えた額でなく残った品物
海外で買った物の免税範囲は、酒・たばこ・香水を除くその他の品目で海外市価の合計20万円までです。超えたときは20万円以内に収まる品物が免税になり、残りの品物に課税されます。簡易税率15%が当たる品なら課税価格は小売価格の0.6倍。衣類4点・合計28万円の例で、課税される品と税額の目安を試算しました。
三菱UFJ銀行の1年定期は年0.70%、日銀が集計した銀行の平均0.487%を上回る。1000万円なら税引後の利息は「5万5779円」で、平均より1万6973円多い
日本銀行の統計によると、2026年10月の1年もの定期預金(預入金額1000万円以上)の平均金利は年0.487%で、1年前の年0.257%からほぼ2倍になりました。1000万円を1年預けた税引後の利息は2万479円から3万8806円に増えた計算です。普通預金の平均金利、銀行の店頭金利との違い、満期を迎える定期預金の継続後の金利と満期日の確かめ方も整理します。
参考資料
椿 慧理