
皆さんはご家族と貯金や毎月の生活費などのお金事情について話をすることはありますか?
「したことない」、「聞いてみたいけど聞きづらい」という人が多いかもしれません。
たしかに、お金の話というのは身内でもなかなか話しづらいテーマですよね。
そこで本記事では、気になる老後生活のお金「貯蓄額・年金収入・生活費」について各種統計資料を元に見ていきたいと思います。
老後対策を進める上での参考にご確認ください。
1. 老後の貯蓄額:65歳以上世帯の「平均貯蓄額」はいくら?
老齢年金(国民年金・厚生年金)の受給開始は原則65歳からとなりますので、ここでは65歳以上世帯の貯蓄額を見ていきます。
総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」によると、65歳以上世帯のうち「二人以上世帯」の貯蓄額は次のとおりです。
【写真1枚目/4枚】65歳以上世帯の貯蓄額《2枚目以降》厚生年金・国民年金の平均受給額と、老後の平均的な生活費をチェック1/3
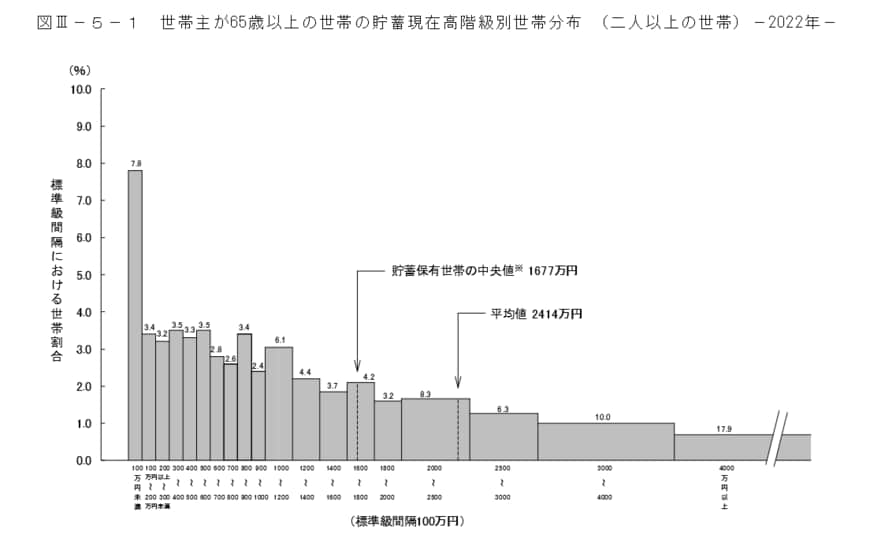
- 平均貯蓄額:2414万円
- 中央値:1677万円
上記のとおり平均貯蓄額と中央値では737万円もの開きがあります。
内訳を見ると、貯蓄額2000万円を超える世帯が全体の42.5%を占めている一方で、貯蓄額1000万円に満たないシニア世帯は約36%。100万円未満の世帯は7.8%です。
このことからも、平均貯蓄額は一部の富裕層によって引上げられており、実態とはやや異なることが分かります。
一方、中央値は貯蓄額データを小さい(大きい)順に並べた時に真ん中にくる数値です。
平均値より実態を反映すると考えられるため、65歳以上世帯の貯蓄額として参考にすべきは中央値といえるでしょう。
ここまで、老後生活を送るとされる65歳以上世帯の貯蓄事情を見てきましたが、必要な貯蓄額、安心できる貯蓄額は世帯によって異なるものです。
2000万円の貯蓄を有していても、年金収入が少なく毎月10万円を取り崩さなければいけないとなれば16年で貯蓄が底をついてしまいます。
逆に、貯蓄額が1000万円で老後を迎えても、毎月貯金ができるほどの年金収入であれば不安は小さいかもしれません。
では、老後の主な収入源となる公的年金はいくら位もらえるのでしょうか。
厚生労働省の資料を元に次章で年金受給額をチェックしていきます。
2. 老後の収入:厚生年金・国民年金の平均受給額はいくら?
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、平均的な厚生年金と国民年金の受給額を見ていきます。
2.1 厚生年金の平均受給額(月額)
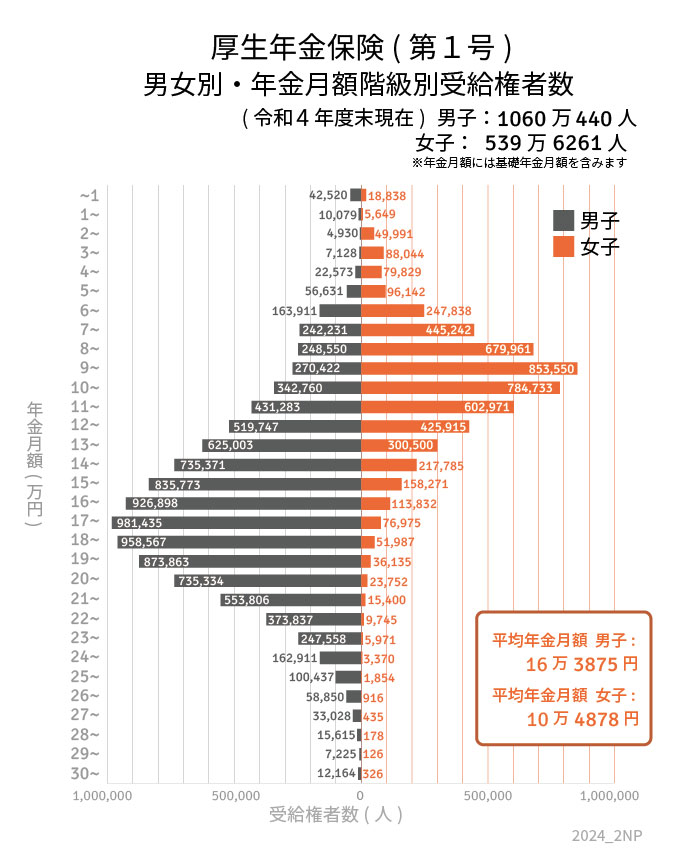
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.2 国民年金の平均受給額(月額)
続いて国民年金の受給額を確認しましょう。
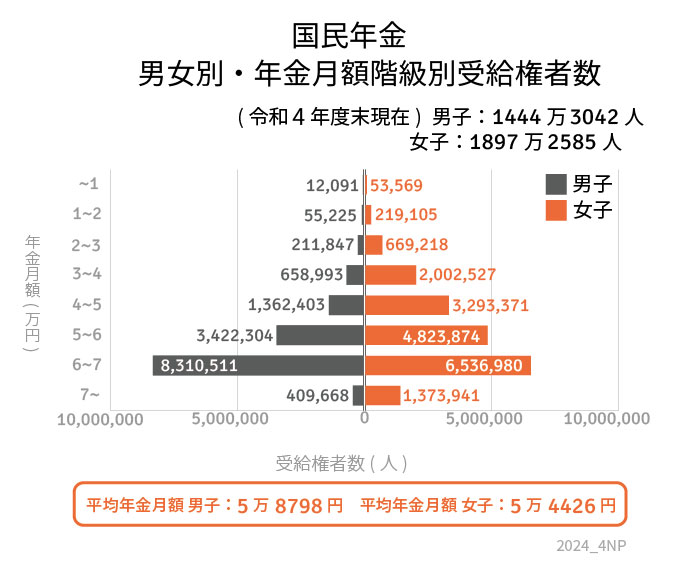
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
厚生年金は、会社員や公務員などが国民年金に上乗せして加入するものです。
老後には国民年金+厚生年金を受給できるため、一般的に国民年金より年金額が多くなります。
平均受給額を見ると、国民年金と厚生年金では大きな差があるのがお分かりいただけると思います。
ただし、厚生年金は現役時代の給与や賞与などの報酬が年金額に影響するため、ご自身の年金額については「ねんきん定期便」や「ねんきんネット」で見込額を確認しておきましょう。
最後に、年金生活における生活費の平均を見ていきます。
3. 老後の生活費:平均的な支出額はいくら?
2024年3月に公表されたの総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりです。
3.1 65歳以上「無職世帯」家計の収支
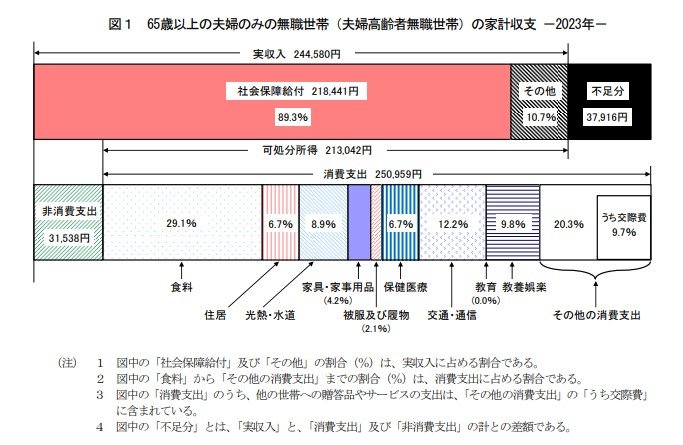
実収入:24万4580円
- うち社会保障給付:21万8441円
非消費支出:3万1538円
消費支出:25万959円
- うち食料:7万2930円
- うち光熱・水道:2万2422円
- うち保健医療:1万6879円
- うち交通・通信:3万729円 など
月の収支:▲3万7916円
毎月の赤字が約3万8000円。変動費を削って赤字を減らすにも限界があるでしょう。
また、昨今の物価高騰が今後も続けばさらに赤字が膨らむ可能性があります。
上記はあくまでも平均ですので、ウチの場合どうなるか?を想定しておきましょう。
4. まとめにかえて
今回は、65歳以上世帯の生活の現状について確認してきました。あくまで平均額での話にはなりますが、将来に対して不安を持たれた方もいるのではないでしょうか。
また、労働年齢の引き上げや物価の上昇など将来の年金給付額は不透明な部分が多いです。そのため、何よりも大事になるのはご自身の現状把握と今できることから準備を始めることです。
何から始めればいいのかわからない場合は、お金のプロに相談するのも1つの選択肢です。

参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
奥野 友貴