厚生労働省の発表によると、物価や賃金の上昇により2024年度の年金額は前年度から2.7%増加します。
ただし、年金額には個人差があります。
本記事では、2024年度の年金額と年金額に個人差が出る理由について解説します。
記事後半では、今の年収が年金に与える影響についても触れています。
将来の年金額を予測して、老後の生活設計を考えるときの参考にしてください。
1. 2024年度の年金額
厚生労働省の「令和6年度の年金額改定についてお知らせします」によると、2024年度の年金額は次の通りです。()内の金額は前年度の年金額です。
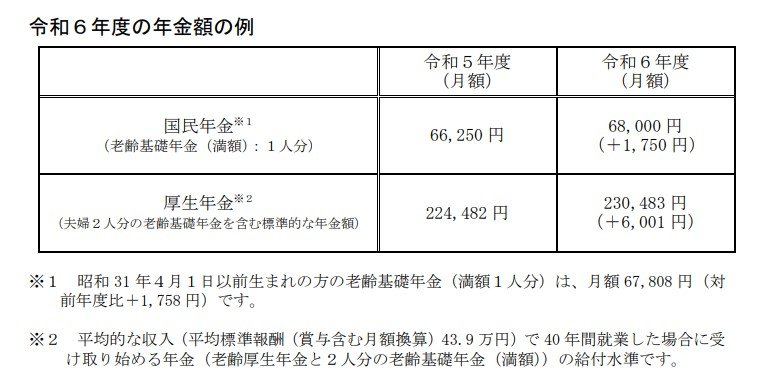
- 国民年金:月6万8000円(6万6250円)
- 厚生年金(夫婦2人分):月23万483円(22万4482円)
国民年金の年金額は、20歳から60歳まで国民年金保険料を欠かさず納めた人が受け取る老齢基礎年金の金額(満額)です。
厚生年金の金額は、平均的な収入(※)で40年間就業した場合に受け取る老齢厚生年金と夫婦2人分の老齢基礎年金(満額)を合計した金額です。
夫婦の一方が厚生年金に加入し、他方が国民年金のみ(第3号被保険者など)として試算しています。
※平均標準報酬(賞与含む月額換算)を43万9000円として計算。
厚生年金加入者の年金額は、老齢基礎年金6万8000円と老齢厚生年金9万4483円を合わせて月16万2483円です。
ただし、年金額は一人ひとり異なります。
次章からは年金額に個人差が出る理由について解説します。
2. 年金の個人差1. 加入している年金制度で個人差が出る
年金額に個人差が出る理由の1つは、加入している年金制度が異なるからです。
国民年金だけしか加入していない人は老齢基礎年金しかもらえませんが、厚生年金に加入している人は老齢基礎年金に加えて老齢厚生年金も受け取れます。
そのため、厚生年金に加入している人の方が、国民年金のみの人よりも年金をたくさんもらえるのが一般的です。
厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」によると、それぞれの受給者の平均年金額は次の通りです。
- 国民年金:月5万6428円
- 厚生年金:月14万4982円
3. 年金の個人差2. 国民年金加入者は保険料納付状況で個人差が出る
国民年金に加入している人でも、保険料の納付状況によって年金額は異なります。
次の老齢年金の計算方法から分かる通り、年金額は保険料を納付した月数に比例するからです。

- 老齢基礎年金額(年額)=81万6000円(満額)×保険料納付月数/480か月
20歳から60歳までの40年間(480か月)、毎月保険料を納めた人は満額の年81万6000円(月6万8000円)の年金を受け取れます。
保険料の未納が多い人などは、次の通り年金額が少なくなります。
- 納付10年(120か月):年金額20万4000円(月1万7000円)
- 納付20年(240か月):年金額40万8000円(月3万4000円)
- 納付30年(360か月):年金額61万2000円(月5万1000円)
4. 年金の個人差3. 厚生年金加入者は年収などで個人差が出る
厚生年金に加入している人は、厚生年金加入中の収入や保険料納付状況によって年金額に個人差が生じます。
厚生年金加入者の老齢基礎年金については、国民年金加入者と同様、20歳から60歳までの保険料納付状況(国民年金や厚生年金など)で年金額が決まります。
老齢厚生年金については、次の計算式(加算を除く)の通り厚生年金加入中の平均標準報酬と加入月数に比例します。

- 老齢厚生年金額(年額)=平均標準報酬✕5.481/1000✕厚生年金の加入月数
平均標準報酬が高い人や厚生年金の加入月数が多い人ほど、年金額が高くなります。
5. 自分自身の年金額を確認しよう
2024年度の年金額は前年度から2.7%増加し、厚生労働省のモデル例では「厚生年金23万483円(夫婦2人)・国民年金6万8000円」です。
ただし、実際の年金額は保険料の納付月数や厚生年金加入中の年収(正確には平均標準報酬)などによって一人ひとり異なります。
老後の生活設計を考えるときは、最初に収入となる自身の年金額を確認しましょう。

参考資料
西岡 秀泰