2024年1月19日、厚生労働省より2024年度の年金額引き上げが発表されました。
厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は23万483円(+6001円)、国民年金の満額は6万8000円(+1750円)と、前年度比2.7%の増額となりました。
しかし、物価上昇率に追いついていないことから、実質的には目減りとなると考えられています。
長いセカンドライフを支えるためには「年金」と「貯蓄」が重要。そして貯蓄額の目標を立てる際に目安となるのが、同年代の貯蓄額といえるでしょう。
今回は50歳代のお金事情を探るべく、60歳代の「年金の受給額」を年齢別にチェックしていきます。記事の後半では、金融広報中央委員会の資料をもとに「50歳代・ひとり世帯」の貯蓄額をみていきましょう。
1. 【年金】60歳代の年金収入はいくら? 一覧表で確認
50歳代が見据える、60歳代シニア。現在、彼らは年金をいくら受給しているのでしょうか。
厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」によると、60歳代が2022年度末時点で実際に受給している年金の平均額は次のとおりです。
年齢別に確認していきましょう。
1.1 【厚生年金】60歳代の受給月額
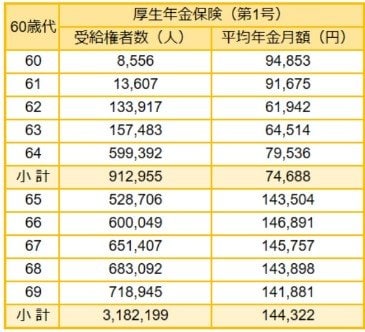
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
※国民年金を含む
65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの者となっています。
一般的な年金受給開始年齢である65歳以降をみると、年齢があがるにつれ平均月額が上がっています。平均で月額14~16万円台となっていることがわかるでしょう。
1.2 【国民年金】60歳代の受給月額
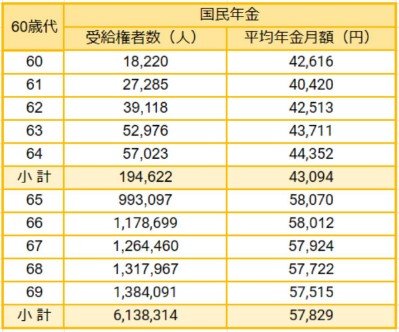
- 60歳:4万2616円
- 61歳:4万1420円
- 62歳:4万3513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
65歳未満の国民年金の受給権者は、繰上げ支給を選択した者となっているため受給額は低いです。
65歳以降でみると、平均で月5万円台となりました。厚生年金ほどには年齢差がないようです。
年金額は毎年度改定されます。次の章から、厚生労働省より公表された2024年度最新の年金額例を見てみましょう。
2. 【2024年度の年金】前年度比2.7%の増額、実際の金額は?
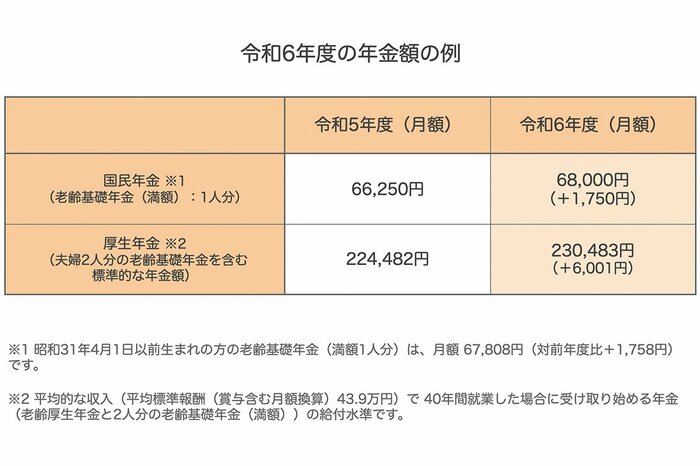
2.1 2024年度:年金額の例(国民年金と厚生年金)月額
- 国民年金(満額):6万8000円(+1750円)
- 厚生年金※:23万483円(+6001円)
※平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」。
厚生年金はモデル夫婦となっており、1人分にすると16万2483円でした。増額とはいえ、年金だけで生活費すべてをまかなうのは難しいかもしれません。
年金受給額は加入期間や働き方によって異なるため、年金見込額を「ねんきんネット」や「ねんきん定期便」で確認してみるのがおすすめです。年金見込額と現在の生活費を比較して、老後の生活をイメージしておきましょう。
それでは、年金生活を迎える前の50歳代・単身世帯の貯蓄事情を見ていきます。
3. 【50歳代・ひとり世帯】貯蓄ゼロ(非保有)は何パーセント?
50歳代・ひとり世帯で「貯蓄ゼロ(非保有)」の人はどれくらいいるのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」より、50歳代・ひとり世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
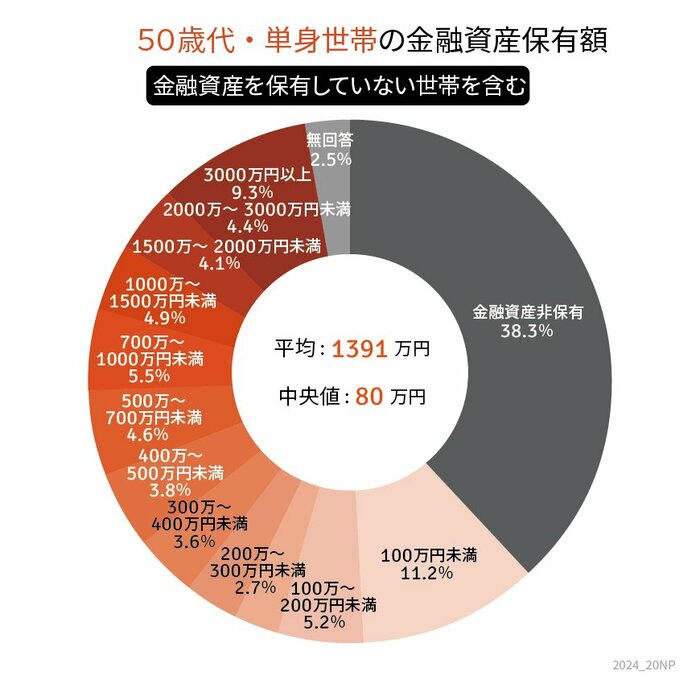
3.1 【50歳代・ひとり世帯】貯蓄ゼロ(非保有)の割合
- 38.3%
3.2 【50歳代・ひとり世帯】「平均貯蓄額」と「中央値」
- 平均:1391万円
- 中央値:80万円
貯蓄ゼロ(非保有)の世帯割合は、38.3%にものぼります。
また、高い値に引っ張られる「平均貯蓄額」と、より現実的とされる「中央値」の開きが見受けられます。
長期的なデフレの影響や物価上昇などにより、貯蓄に回す余裕がなかった人もいるかもしれません。
足りないと不安に感じる方は、なるべく早めに「老後資産づくり」に取り掛かりましょう。
4. 2024年は計画的に貯蓄しよう
確実な貯蓄には、毎月の給料や収入から一定額を先に貯蓄し、残りのお金で生活していく「先取り貯金」が効果的。さまざまな種類がありますが、預貯金だけでなく積立投資も「先取り貯金」の一つです。
貯蓄の一部に、新NISA制度を利用して積立投資をはじめるのも選択肢の一つとなるでしょう。資産運用となればリスクがあるので、事前の情報収集や勉強が重要となります。
これを機に、自分の貯蓄方法について考えてみてはいかがでしょうか。
4.1 【参考】50歳代・ひとり世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:38.3%
- 100万円未満:11.2%
- 100~200万円未満:5.2%
- 200~300万円未満:2.7%
- 300~400万円未満:3.6%
- 400~500万円未満:3.8%
- 500~700万円未満:4.6%
- 700~1000万円未満:5.5%
- 1000~1500万円未満:4.9%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:4.4%
- 3000万円以上:9.3%
平均:1391万円
中央値:80万円
参考資料
荒井 麻友子