老後にもらえる年金を、少しでも増やしたいと考える人もいるのではないでしょうか。
そのような方は「年金の繰下げ受給」がおすすめです。年金の受給開始時期を遅らせることで、受け取る年金額を増やせます。
本記事では、年金の受給開始時期を1年・3年・5年繰下げた場合でいくら年金受給額が増えるのかをシミュレーションするので参考にしてみてください。
1. 年金の繰下げ受給とはどのような制度か
まずは、年金の繰下げ受給がどのような制度なのかを確認しておきましょう。
年金の繰下げ受給とは、年金の受給開始時期を遅らせることで、もらえる年金額を増やす制度です。
年金は通常65歳から受取を開始しますが、繰下げ受給を利用すれば最長75歳まで受給開始を遅らせられます。65歳到達時に年金受給開始の手続きをしなければ、自動的に繰下げ受給を利用可能です。
繰下げ年数ごとの年間年金受給額の増額率は以下のとおりとなります。

1.1 受給開始年齢ごとの年金受給額減額割合
繰下げ年数 年金受給額の増額率(65歳対比)
- 1年 +8.4%
- 2年 +16.8%
- 3年 +25.2%
- 4年 +33.6%
- 5年 +42.0%
- 6年 +50.4%
- 7年 +58.8%
- 8年 +67.2%
- 9年 +75.6%
- 10年 +84.0%
受給開始を10年繰下げて75歳から受給を開始すれば、65歳から受給を開始する場合と比べて年間にもらえる年金の増額率は+84%です。
繰下げ受給を利用すれば、大きく年金受給額を増やせることがわかります。
2. 1年・3年・5年繰下げた場合の受給額はいくらか
では、繰下げ受給により受給開始を1年・3年・5年繰下げた場合に年金受給額はいくらになるのでしょうか。具体的な受給金額を以下の条件でシミュレーションしてみましょう。
- 1975年1月1日生まれ
- 23歳~64歳まで会社員として勤務
平均年収ごとにみた、シミュレーション結果は以下のとおりです。

2.1 受給開始年齢ごとの年金受給額
- 【平均年収】通常受給額・1年繰下げ・3年繰下げ・5年繰下げ
- 【300万円】年間150万円・年間162万円・年間187万円・年間213万円
- 【500万円】年間192万円・年間208万円・年間240万円・年間273万円
- 【700万円】年間234万円・年間254万円・年間294万円・年間333万円
*税金と社会保険料は考慮しない
平均年収300万円の会社員の場合、5年受給開始を遅らせれば年間63万円も受給額を増やすことが可能です。
また、平均年収700万円の場合は、5年の繰下げ受給で年間99万円も受給額を増やせます。
3. 1年・3年・5年の繰下げ受給はどれがもっともお得なのか
1年・3年・5年の繰下げ受給毎に年間受給額をシミュレーションしましたが、どれがもっともお得なのでしょうか。
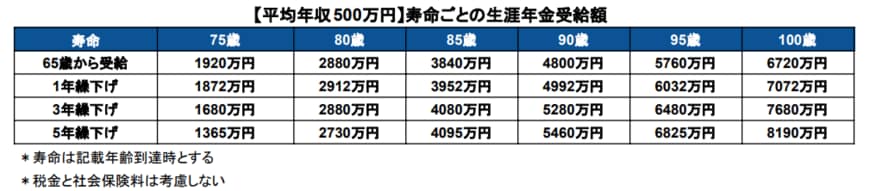
結論、何年の繰下げ受給がもっともお得かは年金受給者の寿命によって決まります。先ほどシミュレーションした平均年収500万円の会社員の場合で計算してみましょう。
シミュレーションの結果は以下のとおりです。
年金の繰下げ受給シミュレーション(寿命ごとの生涯年金受給額)3/3
出所:筆者作成
3.1 寿命ごとの生涯年金受給額
【65歳から受給】
- 75歳:1920万円
- 80歳:2880万円
- 85歳:3840万円
- 90歳:4800万円
- 95歳:5760万円
- 100歳:6720万円
【1年繰下げ】
- 75歳:1872万円
- 80歳:2912万円
- 85歳:3952万円
- 90歳:4992万円
- 95歳:6032万円
- 100歳:7072万円
【3年繰下げ】
- 75歳:1680万円
- 80歳: 2880万円
- 85歳:4080万円
- 90歳: 5280万円
- 95歳:6480万円
- 100歳:7680万円
【5年繰下げ】
- 75歳:1365万円
- 80歳:2730万円
- 85歳:4095万円
- 90歳:5460万円
- 95歳:6825万円
- 100歳:8190万円
*寿命は記載年齢到達時とする
*税金と社会保険料は考慮しない
寿命が75歳の場合、繰下げ受給をせずに65歳から受給を始めたほうが生涯でもらえる年金額はもっとも高額です。一方で、85歳以上生きる場合には5年の繰下げがもっとももらえる金額が多くなります。
4. 繰下げ受給で長生きリスクに備えよう
繰下げ年数別に年金受給額をシミュレーションしました。
繰下げ受給がお得かは寿命によって異なりますが、長生きすればするほど繰下げ受給はお得です。
そのため、長生きによりお金が不足するリスクを回避したい人は、繰下げ受給を検討してみても良いでしょう。


参考資料
苛原 寛