


厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は約14万5000円です。
世帯によっては生活費がマイナスになる可能性もあり、65歳以降も働くという選択をする方もいるでしょう。
65歳以降でも、健康状態に問題がなく働く意欲があれば月20万円ほど稼ぐことも可能です。
年金を得ながら稼げれば生活に余裕が出てきますが、一定額以上を稼いでしまうと年金が支給停止になるという注意点があります。
この記事では、65歳以上に年金を受給しながら月20万円ほどを稼ぐと年金はどのくらい増えるのか、また、いくらまでなら支給停止にならないかなどを解説していきます。併せて、働く際の注意点も確認しておきましょう。
1. 月20万円ほど働くと年金は年1万3000円増える
65歳以降に月20万円を稼ぐと、単純計算で1年間で240万円の収入を得ることが可能です。
それだけでなく、勤務先が厚生年金の適用事業所であり、フルタイムや一定の条件を満たすパートやアルバイトの場合、厚生年金に加入して保険料を納めることで年金額を増やすこともできます。
月20万円ほど稼ぐと、厚生年金(報酬比例部分)は1年間で1万3000円程増額されます。その理由は以下の通りです。
厚生年金(報酬比例部分)=平均標準報酬額×5.481/1000×平成15年4月1日以降の加入期間月数
=20万円××5.481/1000×12ヵ月=1万3154円
では、増額された年金額はいつから反映されるのでしょうか。
1.1 増額された年金は退職を待たずに早期に反映される
これまで、65歳以降の厚生年金加入分の年金額は、退職時または70歳到達時にのみ改定されていました。働いていてもすぐに年金に反映されるわけではないため、働く意欲に結び付けるのが難しい状況でした。
そのような状況を改善すべく、2022年4月から導入されたのが「在職定時改定制度」です。
在職中であっても前年9月から当年8月までの1年間の保険料納付実績が算入され、基準日(9月1日)の属する月の翌月(10月)から年金額が改定されます。
つまり、1年間保険料を支払った分は、退職や70歳到達時を待たずに毎年10月に年金額に反映されるようになったのです。

年金額が増えていくことが実感しやすいため、働き続けるモチベーションもアップするといえます。
2. 年金を受給しながら働く際は在職老齢年金に注意
65歳以降も年金を受給しながら働くことで、収入アップだけでなく年金額の増額も期待できます。
しかし、収入や年金額によっては年金の一部または全部が支給停止になってしまう「在職老齢年金制度」に注意が必要です。
2.1 在職老齢年金とは
60歳以降に在職(厚生年金保険に加入)しながら受給する厚生年金を「在職老齢年金」といいます。年金受給額(基本月額)と毎月の給与(総報酬月額相当額)に応じて、年金の一部または全部が支給停止される制度です。
なお、「基本月額」とは厚生年金の年額(加給年金を除く)を12ヵ月で割った金額のことで、1ヵ月あたりの年金額のことをいいます。
「総報酬月額相当額」とは、毎月の平均給与額に直近1年以内に支払われた賞与等を12ヵ月で割った金額を合計した金額です。
2.2 在職老齢年金の計算方法
在職老齢年金では、基本月額と総報酬月額相当額との合計額が「48万円以下」なのか「48万円超」なのかによって、支給停止が行われるかが決まります。
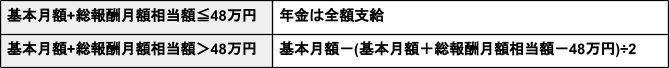
基本月額と総報酬月額相当額の合計が48万円以下の場合は、支給停止は行われず年金は全額支給されます。
しかし、基本月額と総報酬月額相当額の合計が48万円を超える場合は、「基本月額-(基本月額+総報酬月額相当額-48万円)÷2」で求めた金額が支給停止されます。
2.3 年金額14万円を受給しながら20万円を稼いだ場合
平均的な厚生年金額14万円を受給しながら毎月20万円を稼いだ場合の在職老齢年金をシミュレーションしてみましょう。
基本月額が14万円、総報酬月額相当額が20万円なので合計34万円となり、48万円以下なので厚生年金は全額支給されます。
基本月額が14万円の方は、総報酬月額相当額が34万円(48万円-14万円)以下であれば支給停止されることはありません。しかし、34万円を超えてしまうと、超えた分の半額が支給停止の対象になります。
3. まとめにかえて
65歳以降も厚生年金を受給しながら働くことで、収入が得られるうえ厚生年金受給額をアップさせることも可能です。
ただし、基本月額と総報酬月額相当額の合計額が48万円を超えてしまうと厚生年金の一部または全部が支給停止となってしまいます。
65歳以降も働く場合は、基本月額と総報酬月額相当額の合計が48万円を超えないように調整すると、年金の支給停止を回避できます。


参考資料
木内 菜穂子


