


新NISAが2024年1月から始まるのを機に、改めて積立投資を積極的に進めようという方も多いでしょう。新NISAでは以下の図の通り、年間360万円、累計(元本ベースで)1800万円まで投資収益が非課税となります。
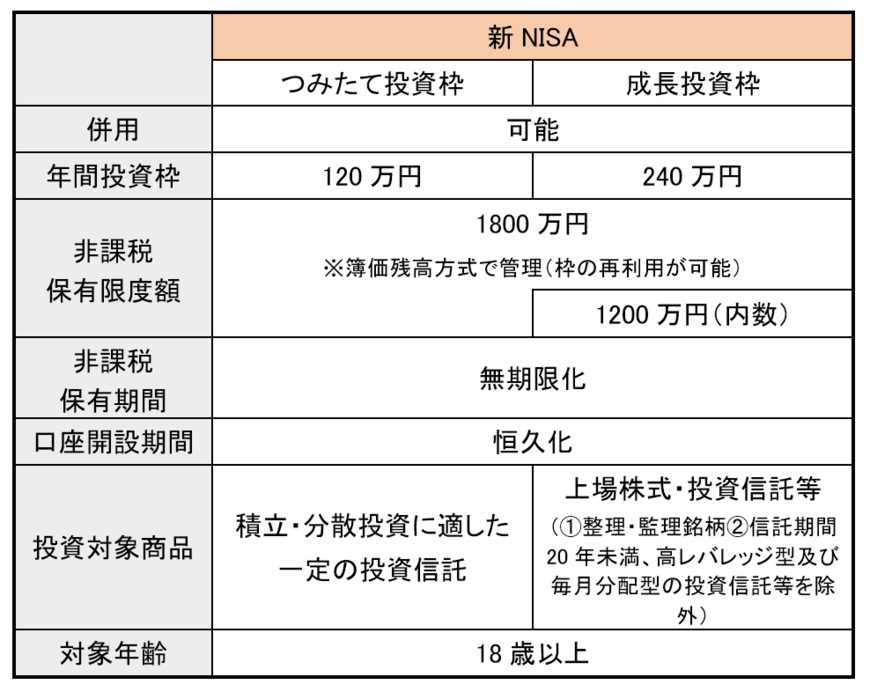
今回の記事では、30歳から積立投資をした場合、20年・30年・40年後に資産額がいくらになるかシミュレーションしてみました。
20年後:月3万円積立投資すれば資産額1000万円を超える
今回はアセットマネジメントONE「資産運用かんたんシミュレーション」を使用して検証しています。
まず、月2万円を年利回り4%で運用した場合、20年後までのシミュレーションは以下の通りです。
月2万円・利回り4%で20年積立投資した場合
毎月2万円の積立投資を20年間継続した場合、利回りが4%であれば以下の通り、資産は733万5493円となります。
2/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」結果をもとに筆者作成
- 元本:480万円
- 運用収益:253万5493円
- 総額:733万5493円
積立金額をがんばって1万円アップしてみるとどうでしょう。
月3万円・利回り4%で20年積立投資した場合
毎月3万円の積立投資を20年間継続した場合、利回りが4%であれば以下の通り、資産は1100万3239円となります。
3/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」結果をもとに筆者作成
- 元本:720万円
- 運用収益:380万3239円
- 総額:1100万3239円
まとめ:月2万円~6万円・利回り4%で20年積立投資した場合
月々の積立額が2万円~6万円の場合のそれぞれの資産額と積立総額をまとめると以下の通りです。
4/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」をもとに筆者集計※千円の位で四捨五入
【月の積立金額:20年後の資産額】
- 2万円:734万円
- 3万円:1100万円
- 4万円:1467万円
- 5万円:1834万円
- 6万円:2201万円
長期にわたる複利効果によって、積立額を少し増やすだけで20年後の資産額や投資収益は大きくなります。
30年後:月2万円の積立投資でも30年後には資産額1000万円を超える
運用期間を30年間に伸ばしてシミュレーションしてみましょう。
月2万円・利回り4%で30年積立投資した場合
毎月2万円の積立投資を30年間継続した場合、利回りが4%であれば以下の通り、資産は1388万988円となります。
5/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」結果をもとに筆者作成
- 元本:720万円
- 運用収益:668万988円
- 総額:1388万988円
こちらも、がんばって積立額を月3万円にアップしてみましょう。
月3万円・利回り4%で30年積立投資した場合
毎月3万円の積立投資を30年間継続した場合、利回りが4%であれば以下の通り、資産は2082万1482円となります。
6/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」結果をもとに筆者作成
- 元本:1080万円
- 運用収益:1002万1482円
- 総額:2082万1482円
まとめ:月2万円~6万円・利回り4%で30年積立投資した場合
月々の積立額が2万円~6万円の場合のそれぞれの資産額と積立総額をまとめると以下の通りです。
7/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」をもとに筆者集計※千円の位で四捨五入
【月の積立金額:30年後の資産額】
- 2万円:1388万円
- 3万円:2082万円
- 4万円:2776万円
- 5万円:3470万円
- 6万円:4164万円
なお、新NISAの投資枠は1800万円なので、月6万円ずつ積み立てる場合は25年間で枠を使い切ってしまいます。
残りの5年は課税口座を使用して運用する必要があり、実際には投資収益に対して税金が発生する点に留意しましょう。
(本記事では簡単化のため、税金については加味せずに計算していきます)
40年後:月2万円でも2000万円達成、月3万円なら3500万円超に
最後に、40年間積み立てたとしましょう。
月2万円でも利回り4%で運用すれば2364万円となります。さらに月3万円なら3546万円です。
月2万円・利回り4%で40年積立投資した場合
毎月2万円の積立投資を40年間継続した場合、利回りが4%であれば以下の通り、資産は2363万9227円となります。
8/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」結果をもとに筆者作成
- 元本:960万円
- 運用収益:1403万9227円
- 総額:2363万9227円
積立額を月3万円にアップしてみましょう。
月3万円・利回り4%で40年積立投資した場合
毎月3万円の積立投資を40年間継続した場合、利回りが4%であれば以下の通り、資産は3545万8840円となります。
9/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」結果をもとに筆者作成
- 元本:1440万円
- 運用収益:2105万8840円
- 総額:3545万8840円
まとめ:月2万円~6万円・利回り4%で40年積立投資した場合
月々の積立額が2万円~6万円の場合のそれぞれの資産額と積立総額をまとめると以下の通りです。
10/10

出所:アセットマネジメントONE「資産運用かんたんシミュレーション」をもとに筆者集計※千円の位で四捨五入
【月の積立金額:40年後の資産額】
- 2万円:2364万円
- 3万円:3546万円
- 4万円:4728万円
- 5万円:5910万円
- 6万円:7092万円
なお、月4万円以上は積立元本の総額が1800万円を超えるので、途中から課税口座で運用する必要があります。
もちろん、家計に余裕があるなら、たとえ課税口座を利用してでも積立投資を加速させた方が、効率良い資産形成が可能でしょう。
まずは月2万円、できれば月3万円の積立を目安に
新NISA「つみたて投資枠」で積立投資にチャレンジする方は、まずは月2万円、できれば3万円を目指して積み立てていけば、老後に向けて一定の資産を築けそうです。
利回り4%を前提とすると、30歳~65歳の35年間積み立てた場合、月2万円なら1827万円、月3万円なら2741万円となります。月3万円ならゆうに2000万円を超えますし、月2万円でも生活に困るリスクは相応に低下するでしょう。
積立投資は投資期間が長く、積立額が大きいほど資産が大きくなります。特に積立額は、長期にわたり複利効果が働くため、少し金額を増やすと大きく資産が拡大します。
ただし、投資にはリスクがつきものです。本記事では利回り4%でシミュレーションを行いましたが、これを上回ることもあれば下回ることもあります。
時にはマイナスとなり元本が減ってしまうことも。投資を行う際にはこうしたリスクを十分に理解し、納得した上で始めましょう。


参考資料
和田 直子


