


今年の夏は猛暑日が続き、全国各地で35℃以上の暑さを記録していますが、皆さん体調は崩されたりしていませんか?
熱中症にならないためには、寝る前のコップ1杯の水など水分補給が大事らしいです。特に、喉が渇いてから水分補給しても手遅れになることもあるそうで、習慣化した水分補給を心がける必要があるそうです。
あとは、エアコンをつけて部屋を涼しくしておくことも必要ですが、気になるのが「電気代」ですよね。
今年は、猛暑続きのためエアコンつけっぱなしという家庭も多く、「電気代がいくらくるかこわい」と今からビクビクしている人も多いのでは。
特に、少ない年金生活で暮らしているいまのシニア世代にとって高すぎる電気代は死活問題。
今回はいまのシニアの年金事情を見ていきながら、年々増えていく電気代を含めた生活コストに年金だけで対応していけるのか、老後の生活について考えていきたいと思います。
1. 日本の公的年金は「2階建て構造」
日本の公的年金制度は、1階「国民年金」と2階「厚生年金」の2階建て構造です。

1.1「国民年金」(1階部分)
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直し)
- 年金額:満額79万5000円(※)✕調整率(未納期間がある場合は差し引かれます)
※2023年度の年額
1.2「厚生年金」(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料によって決まります(国民年金に上乗せで支給)
国民年金は保険料が一律のため、40年間全ての保険料を納めれば満額受給できます。しかし、未納分があればその分受給額は下がります。
一方、厚生年金は、納めた保険料と加入期間によって老後の受給額が決定します。
国民年金と厚生年金は、老齢年金・遺族年金・障害年金といった国民の生活をサポートする公的制度です。
ただし、上記のような違いがあるので把握しておきましょう。
2. 2023年度「国民年金と厚生年金」年金月額はいくらか
年金額は毎年改定されるため、2023年度の年金額の例をご紹介します。
2/10

出所:日本年金機構「令和5年4月分からの年金額等について」
2023年度の年金額は、2022年度分から「67歳以下の方は原則2.2%」、「68歳以上の方は原則1.9%」の引き上げとなります。
2023年度「国民年金と厚生年金」年金月額
- 国民年金(老齢基礎年金の満額):6万6250円
- 厚生年金(会社員の夫と専業主婦のモデル夫婦):22万4482円※夫婦2人分の国民年金を含む
上記の厚生年金の夫婦のモデルは「平均標準報酬(賞与含む月額換算)43万9000円)で、40年間就業した場合の、老齢厚生年金と2人分の老齢基礎年金(満額))の受給額です。
実際には年代に応じて年収は変わるもの。転職したり、育児や介護で離職される方もいるので、ご自身の受給予定額を把握したいところです。
では、実際の受給額はどのくらいなのか、いまのシニア世代の年金額に関するデータより確認していきます。
3. 【国民年金】60~90歳以上の平均年金月額
国民年金から見ていきましょう。
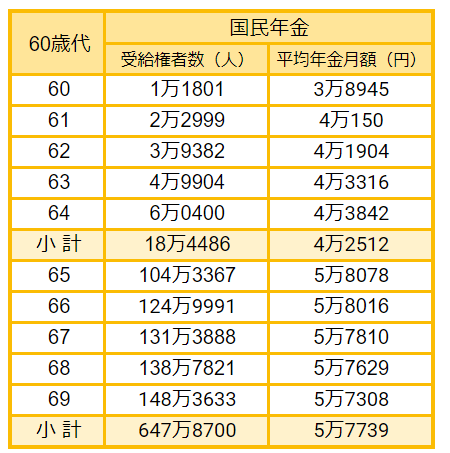
【国民年金・60歳代】年齢別老齢年金受給権者数及び平均年金月額
3/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
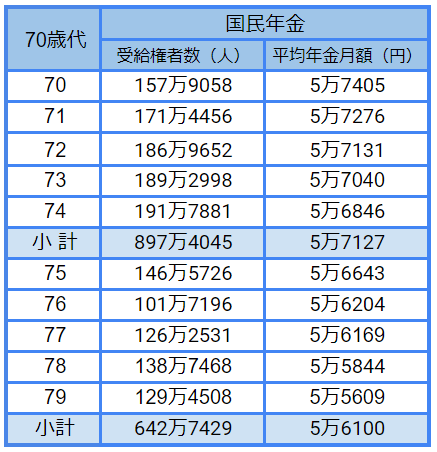
【国民年金・70歳代】年齢別老齢年金受給権者数及び平均年金月額
4/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
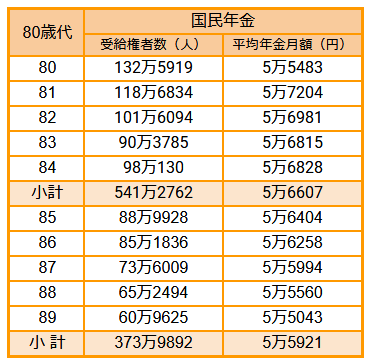
【国民年金・80歳代】年齢別老齢年金受給権者数及び平均年金月額
5/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
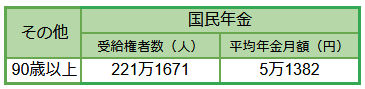
【国民年金・90歳以上】年齢別老齢年金受給権者数及び平均年金月額
6/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 90歳以上:5万1382円
65歳から受給を開始した場合は、5万円台でした。
一方で65歳より前に受け取る「繰上げ受給」を選択した場合は、大きな差が出ていることが分かります。
60歳から64歳の間の人たちと65歳以降の人たちで差が出ているのは「繰上げ受給」が影響しています。
早く年金を受け取ることのかわりに受給額が減ってしまう為、「繰上げ受給」の選択には注意が必要です。
反対に受給開始を遅らせる「繰下げ受給」も近年では注目されています。
66歳以後75歳までの間で受給開始を繰り下げることで、1カ月につき0.7%増額した年金を受け取る制度です。
「人生100年時代」。長生きの時代に合わせた制度といえるでしょう。
ただし、繰下げ受給を選択した場合には、リタイア後~受給開始までは、自身の預貯金等の中でやりくりする必要があります。近年は、高齢者の就業機会も増えているので、労働を選択することもできるかもしれないですね。
4. 【厚生年金】60~90歳以上の平均年金月額(国民年金部分を含む)
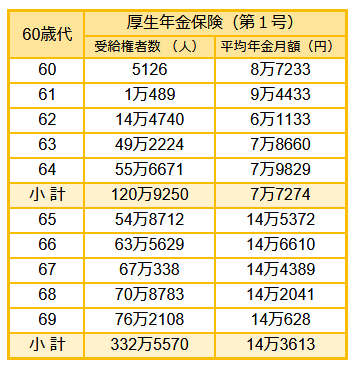
次に厚生年金(国民年金の金額を含む)についても1歳刻みで見ていきましょう。
【厚生年金・60歳代】年齢別老齢年金受給権者数及び平均年金月額
7/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
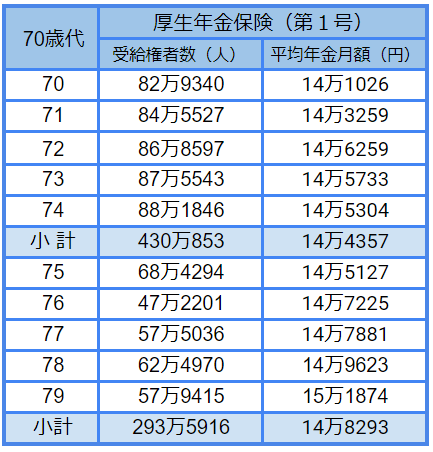
【厚生年金・70歳代】年齢別老齢年金受給権者数及び平均年金月額
8/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
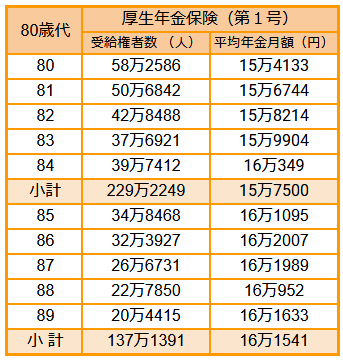
【厚生年金・80歳代】年齢別老齢年金受給権者数及び平均年金月額
9/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
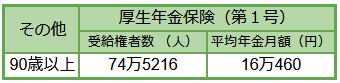
【厚生年金・90歳以上】年齢別老齢年金受給権者数及び平均年金月額
10/10
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 90歳以上:16万460円
5.老後資金を上手に準備するコツは?
ここまで、いまのシニアの年金事情について詳しく見てきました。会社員の夫と専業主婦の一般的なモデルケースの場合、月の年金額は約23万円。
夫婦ふたりで生活すると考えた場合、十分な収入にも思えます。しかし、老後の支出の中には「食費や日用品」だけでなく、車の維持費やマンション住まいの場合、修繕積立金や管理費などもかかってきます。
また、年を重ねるにつれ「医療費」の負担が増えてくるのも一般的です。それらに加え、年々高騰する電気代の負担も考えると月23万円ほどの年金は老後生活を支えるのに頼もしい年金額とは言い難いでしょう。
では、今のうちから年金以外に頼れる老後資金をどう準備をすればいいのでしょう。それは、資産運用を活用することです。
特に投資初心者の場合は、つみたてNISAやiDeCoなど「少額から始められて長期間積み立て投資ができる」制度を活用する事をおすすめします。
投資は、長期間運用することで元本割れを起こす投資リスクを軽減することができます。また、積み立て投資の場合、投資するタイミングを分散できるため、これもまた投資リスクを抑えた運用が期待できます。
老後に対して不安がある方は、早いうちから「将来を見据えた老後資金づくりの準備」を検討してみてはいかがでしょうか。
6. 「60歳~90歳以上」みんなの年金月額まとめ
今回はいまのシニアの年金事情について詳しく見てきました。年金受給額のデータを見て、今の収入と比べるとだいぶ下がると感じた方も多いのではないでしょうか。
老後資金の準備は老後が近づいてから始めるのでは、遅いと言われています。
厚生労働省「令和4年簡易生命表の概況」によれば、令和4年における平均寿命は男性で81.05歳、女性で87.09歳となっており、人生100年時代ともいわれています。
「年金だけで老後大丈夫かな?」「老後資金の準備って始めた方がいいのかな?」と思い始めた今から、将来に向けた準備をスタートさせて安心・安全な老後を迎えましょう。


参考資料
鶴田 綾

