


2023年度は3年ぶりに年金額が引き上げられ、6月15日にその初回支給日を迎えました。
年金は偶数月だけの支給となるため、年金生活になると少々戸惑うかもしれません。
その他、「年金から天引きされるお金がある」ということにも注意が必要です。
筆者も自治体職員のときは、年金から天引きされる保険料について何度も相談を受けました。
いつのお金がどのように天引きされるのか、いまいちわからないというのが大きな原因のようです。
今回は、国民年金と厚生年金からも「ガッツリ天引きされる6つのお金」をご紹介します。
1. 「厚生年金と国民年金」年金制度のしくみ
1/3
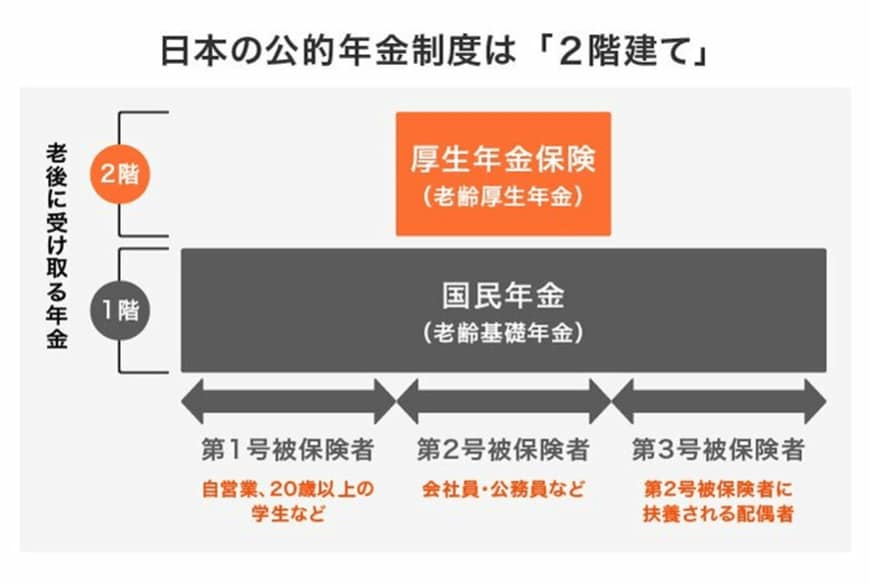
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和5年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
公的年金には「厚生年金と国民年金」があり、上の図のように2階建ての構造をしています。
1.1 国民年金(老齢基礎年金)
1階部分にあたる国民年金には、日本に住む20~60歳未満の方が加入し、一律の保険料(2023年度は月額1万6520円)を納めます。
さらに、自営業やフリーランスなどの第1号被保険者、公務員や会社員などの第2号被保険者、第2号被保険者に扶養される第3号被保険者にわかれます。
なお、第3号被保険者は保険料納付の義務がありません。
1.2 厚生年金(老齢厚生年金)
公務員や会社員などの第2号被保険者は、国民年金に上乗せして2階部分の厚生年金にも加入します。
現役時代の報酬に応じた等級で厚生年金保険料が決まり、加入期間や納めた保険料によって、受け取れる年金額が決まるというしくみです。
年金額は納めた保険料や加入期間によって異なるため、個人差が大きいものです。
さらに、国民年金や厚生年金から天引きされるお金も個人によって異なります。くわしく見ていきましょう。
2. 厚生年金と国民年金から天引きされるお金6つ
厚生年金や国民年金から天引きされるお金は、主に次の6つです。
2.1 所得税
公的年金は雑所得となり、65歳未満なら108万円、65歳以上なら158万円を超えると所得税が課税され、年金から源泉徴収されます。
2.2 復興特別所得税
「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法(平成23年法律117号)」により、所得税の源泉徴収の際に併せて復興特別所得税もかかります。
2037年までは復興特別所得税が源泉徴収されるため、年金額から各種控除を引いた金額に、所得税及び復興特別所得税として5.105%をかけた金額が源泉徴収されます。
2.3 個人住民税
前年中の所得が一定以上となれば、住民税も課税されます。基本的には年金からの天引きで納めます。
ここまで紹介した税金に関しては、所得が一定額を下回る方は課税されません。また、障害年金や遺族年金を受給する場合は非課税です。
2.4 介護保険料
続いて天引きされる「社会保険料」について見ていきます。
65歳になると、介護保険料は健康保険料と引き離して単独で支払うことになります。
原則として年金年額が18万円以上の方は、介護保険料が年金から天引きされると知っておきましょう。
また、介護状態になれば介護保険料の支払いが終わると勘違いする方もいますが、支払いは一生涯続きます。
2.5 国民健康保険料(税)
年金を受給しながら国民健康保険に加入している場合、「65歳から74歳までの世帯の場合」などの要件を満たすと、保険料(税)が年金から天引きされます。
2.6 後期高齢者医療制度の保険料
原則75歳以上の方が加入する「後期高齢者医療制度」の保険料も、要件を満たすと原則として年金天引きで納めます。
※国民健康保険や後期高齢者医療制度は、申請により普通徴収(納付書や口座振替)に変えられる自治体もありますが、それでも支払いの義務はあるため、実質年金天引きと負担は変わらないといえます。
※国民健康保険と後期高齢者医療制度はいずれかの加入になるため、同時に天引きされることはありません。
税金と違い、社会保険料はどれだけ所得が低くても負担する必要があります。さらに後期高齢者保険料や介護保険料は、昨今引き上げの動きがあります。
高齢者の負担は今後も上がっていくと予想されます。
実際に天引きされるお金の金額については、6月上旬に送付された年金振込通知書で確認しておきましょう。
3. 「国民年金」支給額は月額いくら?
では、天引き前の額面でみると、国民年金は月額にしていくら支給されているものなのでしょうか。
厚生労働省年金局の「令和3年度 厚生年金保険・国民年金事業の概況」から、国民年金の平均受給額を見てみましょう。
3.1 国民年金の平均受給月額
平均年金月額:5万6368円
- 〈男性〉平均年金月額:5万9013円
- 〈女性〉平均年金月額:5万4346円
3.2 国民年金月額階級別の老齢年金受給者数
2/3

出所:厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:7万27人
- 1万円以上~2万円未満:28万4152人
- 2万円以上~3万円未満:90万3006人
- 3万円以上~4万円未満:274万9550人
- 4万円以上~5万円未満:463万6048人
- 5万円以上~6万円未満:791万730人
- 6万円以上~7万円未満:1500万3006人
- 7万円以上~:187万2466人
男女ともに、ボリュームゾーンは6万円~7万円未満です。
一度も会社勤めをしたことがない自営業者や専業主婦などは、国民年金のみの受給となります。約3343万人のうち、約1500万人が6万円台であることを踏まえ、老後対策を進める必要があるでしょう。
4. 「厚生年金」支給額は額面でいくら?
同様に厚生労働省年金局の「令和3年度 厚生年金保険・国民年金事業の概況」から、厚生年金の額面も見ていきましょう。
※厚生年金の金額には、国民年金部分も含まれています。
4.1 厚生年金の平均受給月額
平均年金月額:14万3965円
- 〈男性〉平均年金月額:16万3380円
- 〈女性〉平均年金月額:10万4686円
※国民年金の金額を含む
4.2 厚生年金月額階級別の老齢年金受給者数
3/3

出所:厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
厚生年金は2階部分とされるため、国民年金のみの方と比べると手厚い印象です。ただし、「男女差が約6万円ある」「個人差が大きい」ことには注意しましょう。
現役時代の収入や加入期間で保険料が決まる以上、国民年金よりも個人差や男女差が出やすいと考えられます。
5. 年金からもガッツリ天引きされる!老後計画を
公的年金の額面は、厚生年金で14万3965円、国民年金で5万6368円が平均でした。
「思ったより少ない」と感じたかもしれませんが、さらに税金や社会保険料がガッツリ天引きされます。
復興特別所得税は2037年までの期間限定とされていますが、先のことはわかりません。延長して防衛財源を確保する案も浮上しています。また、社会保険料が下がることも考えにくいでしょう。
今後も負担は続くことを考慮して、老後計画に組み込むことが必要です。
年金だけで生活するという想定だけでなく、あらゆる収入源や貯蓄を考えておくといいでしょう。
- 働き続ける
- 健康を維持する
- 老後資金の貯蓄をする
- 老後も資産運用を活用し、資産が減るスピードをゆるやかにする
- 厚生年金の加入期間を伸ばして年金額をあげる
- 不動産収入などの不労所得を得る
など、対策方法は多岐に渡ります。どれが自分に合っているかは、余裕資金の有無や必要な老後資金の金額、残された期間等によって異なるでしょう。
まずは情報収集を行い、今後のマネープランをじっくり考えてみてはいかがでしょうか。



参考資料
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」(2022年12月)
- 日本年金機構「Q.年金から所得税および復興特別所得税が源泉徴収される対象となる人は、どのような人でしょうか。」
- 厚生労働省「2021年 国民生活基礎調査の概況」
- 国税庁「個人の方に係る復興特別所得税のあらまし」
太田 彩子


