
4月は環境の変化が多い月です。子育てが次のステージに移り、そろそろ仕事復帰をしようと考える方もいるかもしれません。
育児をしながら働く方が意識するのが、「扶養に入るか入らないか」について。
特に社会保険に加入するかどうかでは、保険料が手取りに与える影響も大きく、扶養の上限を超えるかどうか悩む方も多いのではないでしょうか。
政府は年収の壁を見直す動きも出ており、その動向に注目が集まります。
社会保険に自らが加入するようになると、将来の厚生年金が増えるというメリットがあります。
扶養の範囲を少しだけ超えた「月収11万円」の場合、厚生年金がいくら増えるのか検証してみましょう。
合わせて社会保険に加入するその他のメリット、デメリットについても見ていきます。
【注目記事】「平均年収400万円」女性ではうらやましい?目指せる職種を一覧表で確認
1. 年収の壁には種類がある
ひとことに年収の壁といっても、「税金」と「保険」の2種類があり、さらに目安となる年収にも段階があります。
まずは簡単におさらいしましょう。
1.1 税金面の扶養(年収の壁)
- 103万円の壁:所得税が発生する
- 150万円の壁:配偶者の配偶者特別控除が段階的に減る
1.2 社会保険の扶養(年収の壁)
- 106万円の壁:一定要件を満たせば社会保険に加入
- 130万円の壁:社会保険に加入
このように、税金面の扶養と社会保険面の扶養に分けることができます。
いずれにしても税金や保険料の負担が増えるため、給与が増えても手取りが減るという逆転現象が起こることがあります。
そのため、年収の壁を超えないよう「働き控え」が発生するケースもあるのです。
2. パート月収「11万円」なら社会保険に加入
事業所の規模によっては、年収が130万円に満たなければ、配偶者の会社の健康保険に加入することができます。
保険料の負担も必要ないため、月収を10万8000円以内に抑えているという方も多いでしょう。
今後、社会保険の適用要件がさらに緩和され、年収106万円を超えれば社会保険に加入しなければならない人が増えると予想されます。
1/3

出所:厚生労働省「配偶者の扶養の範囲内でお勤めのみなさま」
年収106万円の対象となる事業所でなくとも、年収130万円を少しでも上回った場合、社会保険への加入が義務付けられます。
もし月収が11万円であれば、年収は132万円。
わずかではありますが、この場合は社会保険に加入することになるでしょう。
2.1 月収11万円で10年加入した場合の厚生年金
もし月収11万円のパートを10年続けた場合、将来の厚生年金は年間8万2000円になります。
老齢基礎年金は79万5000円(2023年度の水準)なので、わずかではありますが上乗せできます。
2.2 月収11万円の厚生年金保険料
ただし、社会保険に加入することで保険料が新たに発生します。
月収11万円の方の厚生年金保険料は1万65円、さらに健康保険料が6501円(東京都協会けんぽ・40歳以上の場合)かかります。
毎月1万6566円が引かれるとなれば、大きな負担に感じてしまうかもしれません。
3. 社会保険に加入するメリットとデメリット
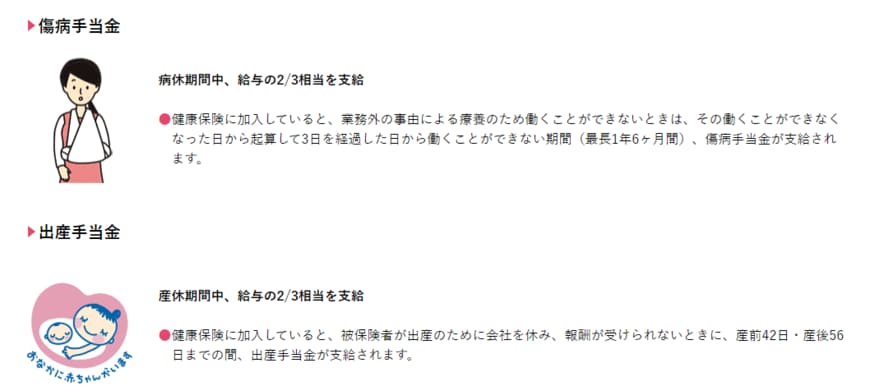
社会保険に加入する場合、将来の厚生年金を増やせるというメリットに加え、健康保険の保障が手厚くなる利点があります。
例えば出産手当金や傷病手当金の対象になるため、保障がないときに比べるといざというときの出費に備えられるでしょう。
2/3
出所:厚生労働省「配偶者の扶養の範囲内でお勤めのみなさま」
保険料が発生するものの、その半分は事業主が負担してくれている点も大きな利点です。
一方、デメリットはやはり手取り額の減少です。
年収の壁を少し超えたラインでは、どうしても逆転現象が起こりやすくなるため、できるだけ月収をあげることが対策方法になるでしょう。
また配偶者の企業によっては、扶養手当として月額数千円~数万円を支給するところもあります。
年収130万円を超えると扶養手当がもらえなくなり、家計のマイナス額がさらに膨らむ可能性もあります。
自分自身の手取りだけでなく、世帯全体のお金で考える必要があるでしょう。
4. 今の働き方も老後も考える
3/3

metamorworks/shutterstock.com
年収の壁については、政府も議論に乗り出しているため、社会全体で課題解決へ進む可能性があります。
一方で、世帯ごとに事情が異なるのも事実なので、それぞれに合った働き方を考える必要があるでしょう。
目先の手取りだけでなく、将来の年金に影響することも踏まえ、家庭にとってベストな答えを見つけていきたいですね。



参考資料
太田 彩子