


春は入学や入社、転勤、昇進などライフスタイルが変わりやすい時期ですよね。
これを機に、貯蓄の一部で運用をはじめ、教育費や老後資金に備えようという方もいると思います。
運用をはじめるとなると、運用益に約2割かかる税金が非課税になる「NISA」の利用を考える方が多いでしょう。
ただ2024年から新NISAがはじまる予定となっており、今年は検討中という方もいるのではないでしょうか。
今回は現行NISAと新NISA制度を確認したあと、まず積立投資をはじめたいと考える方が知っておくべきポイントをご紹介します。
「2023年までの現行NISA」と「2024年からの新NISA」を比較
まずは「2023年までの現行NISA」と「2024年からの新NISA」を比べてみましょう。
NISA制度自体は、先ほど確認した通り、運用益にかかる税金が非課税になる制度です。
2023年までの現行NISAは以下の通り。
1/4

出所:金融庁「NISAとは」
【現行NISA】一般NISA
- 年間非課税枠:120万円
- 非課税保有期間:5年間
- 投資可能商品:上場株式、投資信託等
【現行NISA】つみたてNISA
- 年間非課税枠:40万円
- 非課税保有期間:20年間
- 投資可能商品:投資信託やETF
現行のNISA制度は「一般NISA」と「つみたてNISA」にわかれています。株式の売買なら一般NISA、積立投資ならつみたてNISAと、どちらか片方を選ばなければなりませんでした。
2024年からの新NISAは併用が可能となります。
2/4
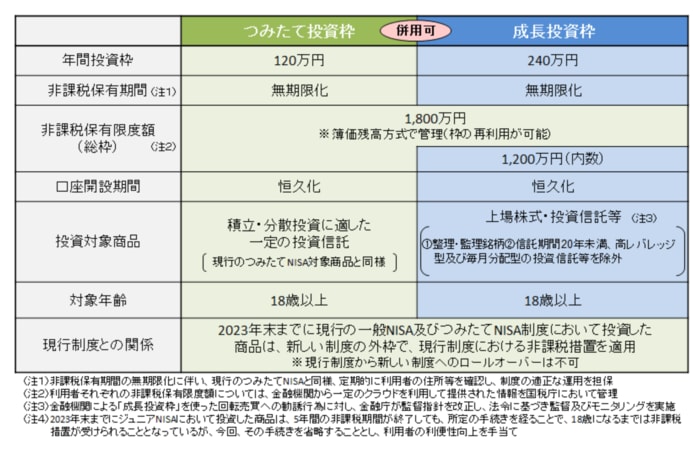
出所:金融庁「新しいNISA」
【新NISA】成長投資枠(現行の一般NISA)
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
【新NISA】つみたて投資枠(現行のつみたてNISA)
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAは成長投資枠とつみたて投資枠が利用できるため、たとえば「積立投資をしながら株式の売買」も可能となります。
また非課税保有期間が無期限になり、非課税保有期間や限度額も増えました。より運用を始めやすくなるでしょう。
現行NISAで人気の積立投資「つみたて NISA」の特徴は
現行のNISA制度で、特に若い世代に人気なのが「つみたてNISA」です。
つみたてNISAとは、投資信託かETFの中から自分で商品を選び、毎月一定額を積み立てる積立投資のことです。
現在は年40万円まで、最長20年間、運用益に対して通常約2割かかる税金が非課税になります。
3/4

出所:金融庁「つみたてNISA早わかりガイドブック」
運用にはリスクがありますが、金融庁によると、資産や地域を分散した積立投資を長期間続けることで、結果的に元本割れする可能性が低くなる傾向があるとしています。
少額からはじめやすく、また長期的に運用を考え、若い世代で興味を抱く方が多いのでしょう。
今年から積立投資をはじめる人が知るべき新NISAのポイント3つ
では、今年から積立投資をはじめる人が、新NISAに向けて知っておきたいポイントをご説明します。
1.つみたてNISAは2024年以降も外枠で継続
2023年は40万円までつみたてNISAでの運用が可能です。
つみたてNISAの買付自体は2023年末で終了となりますが、非課税口座内にある商品については、新NISAの非課税限度額の外枠で現行の取扱いを継続されます。
今年から運用をはじめても新NISAの外枠で運用が続けられるので、興味がある方は来年まで待たなくてもいいでしょう。
2.新NISAでは年間投資上限額が3倍に増額へ
現行のつみたてNISAは年40万円まで、新NISAのつみたて投資枠では年120万円まで運用が可能となります。
月に換算するとつみたてNISAは約3.3万円、つみたて投資枠は10万円となり、大きな差があるでしょう。
「月いくら運用できるか」はご家庭によって異なりますが、枠が増えたからとすぐに投資額を増やすと、家計に無理をした運用となったり、リスクを取り過ぎたりといった場合もあります。
家計全体から見て、ご家庭にあった無理のない運用を心がけましょう。
3.成長投資枠とつみたて投資枠の特徴を確認する
新NISAでは「成長投資枠」と「つみたて投資枠」の併用が可能となります。「積立投資をしながら株式の売買」も可能になるわけですが、それぞれリスクや運用方法、金融商品などの特徴が異なります。
先ほども確認した通り、つみたてNISAは少額からの「長期・積立・分散投資」を支援するための非課税制度であり、分散投資を長期的に積み立てておこなうことでリスクはあるものの低くなる傾向があります。
また、積立投資には利息に利息がつく複利の効果も期待できます。
ただ、途中で売却したり、運用を止めたりしてしまえば、こうした効果も弱まります。15年、20年、30年…と長期間運用するものとしてはじめる必要があるでしょう。
一方で、成長投資枠でたとえば株式投資を考えた場合、株式の配当や優待を目的に長期保有される方もいれば、主に値上がり益を期待する方もいるでしょう。
4/4
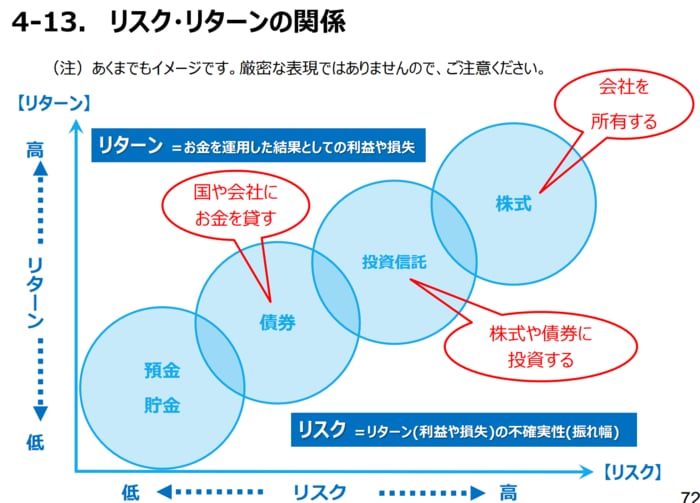
出所:金融庁「高校向け 金融経済教育指導教材の公表について」
複数の株式や債券などに投資する投資信託に比べると、株式はリスクが高くなる傾向にあります。
投資は金融商品や運用方法によって特徴やリスクが異なるため、きちんと学んで使い分けるようにしましょう。
新NISAに向けた情報収集を
新NISAは非課税保有期間が無期限となる予定ですから、焦ってはじめる必要はありません。
運用はリスクがありますから、きちんと情報収集した上で、ご自身の家庭やリスク許容度にあわせた納得のいく投資が重要でしょう。
一方で、積立投資のように長期間の運用を前提とする運用方法もあります。また、実際に運用することで、経験や知識を積めるというメリットもあるでしょう。
これを機に、原稿NISAや新NISAについて、まずは情報収集を行ってみてはいかがでしょうか。



参考資料
宮野 茉莉子


