何歳まで働き、何歳からもらうか。
老後の生活の柱となる年金について、いつから受け取り始めるのかと受給時期について悩む方もいらっしゃるでしょう。
日本では60歳を過ぎても働き続けるシニアが多い傾向があります。
日本労働組合総連合会の「高齢者雇用に関する調査2020」(60代を対象)によると、「今後何歳まで働き続けたいか」という質問に対して、全体平均は67.4歳。60代後半になると、平均71.1歳という結果がでています。
健康な限り働きたいという前向きな考えもある一方、生活費のためという現実的な回答もありました。
そこで、今回は厚生年金「平均月額・約14万円」をクリアする人をテーマに挙げ、現役時代の年収はいくらだったのかについて調べたいと思います。
【注目記事】【新NISA】現行制度との違いは?今から知っておきたいポイント4つ
1. 国民年金・厚生年金の仕組みをおさらい
まずは日本の年金制度について、その仕組みをおさらいします。
1/5
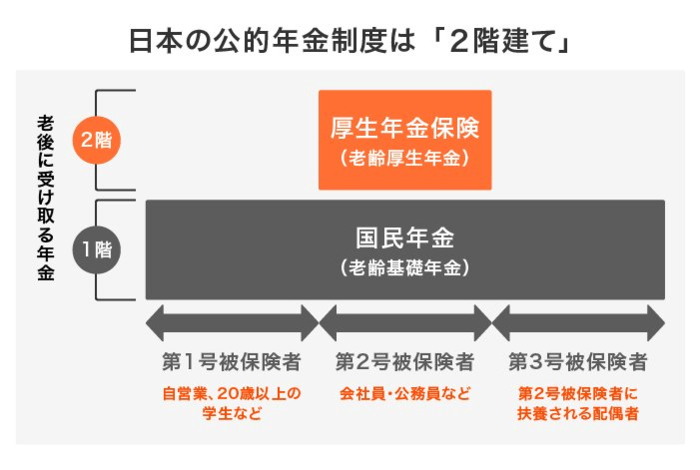
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1階部分 国民年金(基礎年金)
- 加入対象:日本に住む20歳から60歳未満の方
- 保険料:一律(年度によって変更が入ります)
- 年金額:満額77万7792円(令和4年度)
2階部分 厚生年金
- 加入対象:会社員や公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料によって決定。国民年金に上乗せで支給。
国民年金は保険料が一律のため、加入月数が重要です。
一方で、厚生年金に関しては加入期間だけではなく在職中の所得よって金額が異なります。
2. 厚生年金「月額14万円」現役時代の年収は?
厚生労働省「令和3年度(2021年)厚生年金・国民年金事業の概況」によると、厚生年金保険(第1号)の平均月額は14万3965円。
ここには国民年金の月額が含まれていることを知らなかったという方も、少なくないのではないでしょうか?
2021年度の国民年金の満額6万5075円を差し引くと、7万8890円。これを厚生年金部分と考えます。
月額約8万円(年間96万円)が厚生年金として上乗せされると想定し、「月額14万円」を受け取れる方の現役時代の年収を試算してみましょう。
2.1 厚生年金(比例報酬部分)の計算式
厚生年金の報酬比例部分は、以下の計算式で求めることができます。
2/5

出所:日本年金機構「老齢年金ガイド 令和4年度版」
- 2003年3月以前:平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- 2003年4月以降:平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
2.2 試算条件
- 2003年4月以降、厚生年金に38年間加入した
- 国民年金は40年間未納なし
- 配偶者や扶養家族はいない
2.3 年収をシミュレーション
平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数=96万円となります。
「平均標準報酬額」に38万4000円を代入すると、95万9745円。ほぼ96万円になりますね。
毎月、厚生年金を8万円受給するには38年間の年収目安は「38万4000円×12=460万8000円」が必要になります。
※実際には年収ではなく「標準報酬月額」を使って計算するため、若干のズレは出てきます。
3. 日本の平均年収は433万円(男性545万円、女性302万円)
さて、国税庁が公表する 「令和3年分 民間給与実態統計調査」によると、日本の平均年収は443万円です。
給与所得者の1人当たりの平均給与を年齢階層別のデータによると、男女でそれぞれ特徴があることが読み取れます。
3/5

出所:国税庁「令和3年分 民間給与実態統計調査」
3.1. 【男性】年代別の平均年収
男性の平均年収について見ていきましょう。
- 20~24歳:287万円
- 25~29歳:404万円
- 30~34歳:472万円
- 35~39歳:533万円
- 40~44歳:584万円
- 45~49歳:630万円
- 50~54歳:664万円
- 55~59歳:687万円
男性では、60歳未満までは年齢が高くなるにつれて平均給与が高くなる傾向がみえます。
続いて、女性の平均年収を年齢層ごとにみていきましょう。
3.2. 【女性】年代別の平均年収
- 20~24歳:249万円
- 25~29歳:328万円
- 30~34歳:322万円
- 35~39歳:321万円
- 40~44歳:324万円
- 45~49歳:328万円
- 50~54歳:328万円
- 55~59歳:316万円
女性の平均給与は、25歳以降は300万円前半で推移しています。大きく上がる年齢層は見られません。
女性はパートタイムなど、扶養内で働くことで収入を抑える方や、育児や介護などのために離職する人が多いです。
男性よりも「厚生年金の加入期間が短い」「年収が低い」人が多い傾向があります。これが将来的に年金額を左右することになります。
4. 「年金の受給額」を知る方法
結局、「私はいくら年金をもらえるの?」と正確な金額を知りたい方に向けて、年金額を確認する2つの方法を確認します。
4.1. 厚生年金や国民年金の受給額を知る方法1. ねんきんネット
日本年金機構の「ねんきんネット」に登録すれば、24時間いつでも年金額などを確認できます。
4/5

出所:日本年金機構「ねんきんネット」
マイナンバーカードを利用した「マイナポータルへの連携」か、基礎年金番号やメールアドレスを利用した「ユーザIDの取得」で登録が可能です。
4.2. 厚生年金や国民年金の受給額を知る方法2. ねんきん定期便
年金額は、毎月誕生月に日本年金機構から送られてくる「ねんきん定期便」の郵便はがきで確認することもできます。
5/5

出所:日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和4年度送付分)」
年金加入期間や加入実績に応じた年金額、これまでいくらの保険料を納付したかなど年金について知りたい情報が詰まっています。50歳未満と50歳以上で内容が少し違い、50歳未満の方は「これまでの加入実績に応じた年金額」が、50歳以上になると「年額の見込額」が記載されています。
また35歳、45歳、59歳という節目の年には全期間の年金記録が記された封書が送られてきます。ぜひ一度目を通しておきましょう。
まずは年金の受給額を知ることで、老後資金に向けたマネープランをより具体的に考えることができます。
5. 厚生年金・国民年金だけでは不安な老後、正しい金融知識を身に着けよう
近年、資産運用に関心を持つようになった方は多いのではないでしょうか。
特に、iDeCoやNISAなど積立投資がブームになり、資産運用への関心が高まりをみせています。
国の優遇制度の後押しもあり、若年層を中心に資産運用を始める人が増加しています。
お金を効率的にふやし、将来に備えることができれば何よりですが、リスクも伴う商品であることをきちんと理解して始めることが重要です。
また情報が溢れている社会の中で信頼のおける情報であるのか、という点も確認すべきポイントの一つです。
何かと不安視される年金問題。まずは、自分の年金額を確認してみましょう。


参考資料
- 日本年金機構「令和3年4月分からの年金額等について」
- 日本年金機構「老齢年金ガイド」
- 国税庁「令和3年分 民間給与実態統計調査」
- 日本年金機構「ねんきんネット」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 厚生労働省「令和3年度(2021年)厚生年金・国民年金事業の概況」
仲宗根 梨世