


2023年が幕開けし、気持ち新たに仕事をスタートさせた方もいらっしゃるでしょう。
今年も物価高が続くことが懸念され、家計のやりくりが大きな課題となりそうです。
1月中旬から下旬に発表される、来年度の年金の支給額にも注目が集まりますね。年金の額は毎年改定され、実は世代によっても平均額がかわります。
2022年12月に公表されたばかりの最新データから、60歳~90歳以上が受給する国民年金と厚生年金の月平均を1歳刻みで確認してみましょう。
【注目記事】厚生年金の見込みが20万円だった男性。手取りの少なさに愕然としたワケ
1.「60~90歳以上」厚生年金と国民年金の受給額は水準が違う
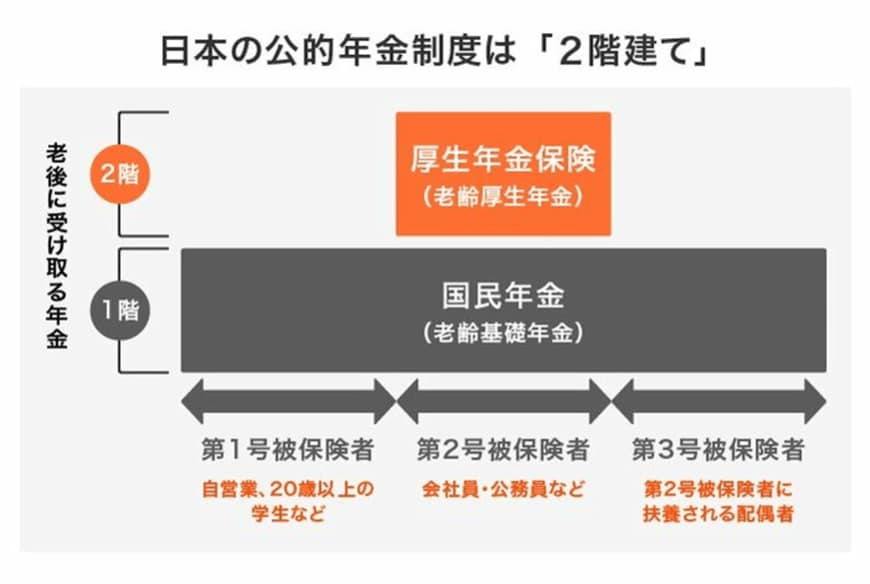
公的年金には「国民年金(基礎年金)」と「厚生年金」があります。
1/3
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
日本に住む20~60歳未満の誰もが加入する国民年金。さらに上乗せとして、会社員や公務員等の第2号被保険者が加入する厚生年金。
このように加入者の性質が異なるため、両者は水準が異なります。60歳~90歳以上の年金額を知りたい場合、国民年金と厚生年金に分けて確認することが必要になります。
2. 60歳~90歳以上「国民年金」の平均受給月額
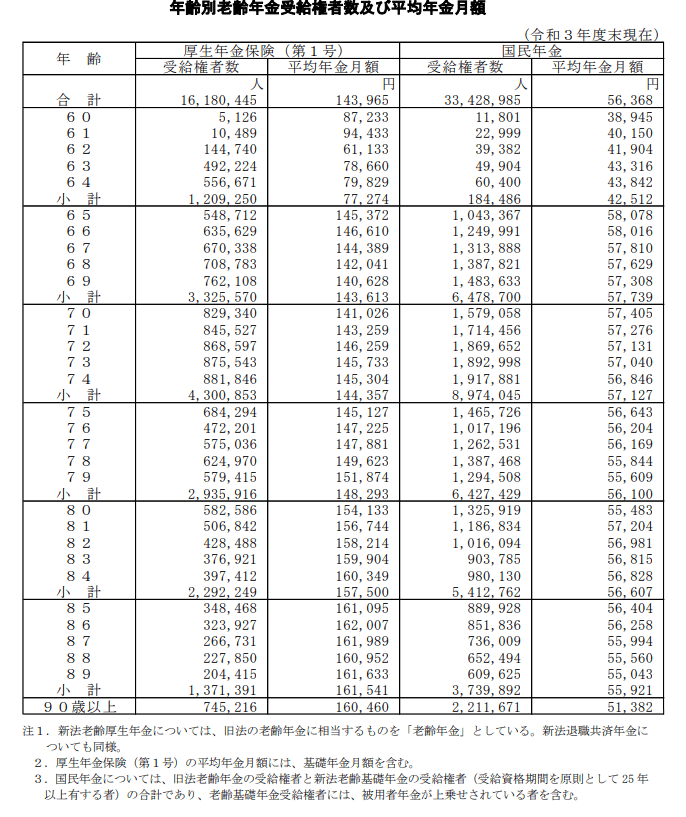
ここからは、2022年12月に厚生労働省から公表された「令和3年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金の受給額を1歳刻みで確認します。
2.1 一歳刻みでの平均月額
- 60歳 3万8945円
- 61歳 4万150円
- 62歳 4万1904円
- 63歳 4万3316円
- 64歳 4万3842円
- 65歳 5万8078円
- 66歳 5万8016円
- 67歳 5万7810円
- 68歳 5万7629円
- 69歳 5万7308円
- 70歳 5万7405円
- 71歳 5万7276円
- 72歳 5万7131円
- 73歳 5万7040円
- 74歳 5万6846円
- 75歳 5万6643円
- 76歳 5万6204円
- 77歳 5万6169円
- 78歳 5万5844円
- 79歳 5万5609円
- 80歳 5万5483円
- 81歳 5万7204円
- 82歳 5万6981円
- 83歳 5万6815円
- 84歳 5万6828円
- 85歳 5万6404円
- 86歳 5万6258円
- 87歳 5万5994円
- 88歳 5万5560円
- 89歳 5万5043円
- 90歳以上 5万1382円
2.2 65歳未満の金額が低い理由
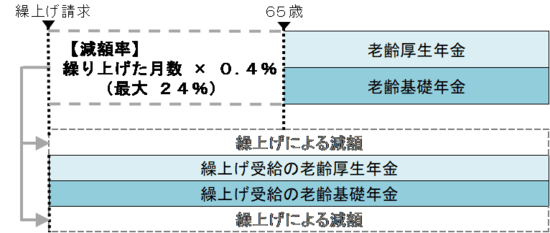
65歳未満の受給額が低くなっているのは、主に繰上げ受給を選択しているためです。
2/3
出所:日本年金機構「年金の繰上げ受給」
繰上げ受給とは、本来の65歳より前に受給を開始することにより、受給額が減額になる制度のことです。
3. 60歳~90歳以上「厚生年金」の平均受給月額
同様に、厚生年金の受給額も見ていきます。こちらの数字には、国民年金の金額も含まれています。
3.1 一歳刻みでの平均月額
- 60歳 8万7233円
- 61歳 9万4433円
- 62歳 6万1133円
- 63歳 7万8660円
- 64歳 7万9829円
- 65歳 14万5372円
- 66歳 14万6610円
- 67歳 14万4389円
- 68歳 14万2041円
- 69歳 14万628円
- 70歳 14万1026円
- 71歳 14万3259円
- 72歳 14万6259円
- 73歳 14万5733円
- 74歳 14万5304円
- 75歳 14万5127円
- 76歳 14万7225円
- 77歳 14万7881円
- 78歳 14万9623円
- 79歳 15万1874円
- 80歳 15万4133円
- 81歳 15万6744円
- 82歳 15万8214円
- 83歳 15万9904円
- 84歳 16万349円
- 85歳 16万1095円
- 86歳 16万2007円
- 87歳 16万1989円
- 88歳 16万952円
- 89歳 16万1633円
- 90歳以上 16万460円
3.2 65歳未満の金額が低い理由
65歳未満が少ないのは、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの方となるからです。
また、国民年金の場合は繰上げ支給を選択した方になります。このため、65歳未満の平均月額は全体的に低い傾向にあります。
4. 年金受給額はピンキリ。各自で老後資金の形成を
60~90歳以上が受給する公的年金の月額を見ていきました。
3/3
出所:日本年金機構「令和3年度 厚生年金保険・国民年金事業の概況」
年齢別に1歳刻みで見ることで、若い人ほど年金額が少ないことがわかりました。今後も受給額は減少が続くことも考えられます。
また、受給額は個人によってもピンキリとなっています。同じ年齢であっても、1人は月25万円、1人は月5万円ということもあります。
これは、厚生年金の受給額が「現役時代の報酬」や「加入期間」によって決まることに理由があります。
同じ年齢でも年収が異なれば変わりますし、同じ年収でも年齢が異なれば変わるということです。
自分自身の見込み受給額については「ねんきん定期便」や「ねんきんネット」などで確認しておきたいところです。
老後資金として足りない分については、現役時代のうちからしっかり備えておきたいですね。
例えばiDeCo(イデコ:個人型確定拠出年金)であれば、毎月の掛け金も所得控除を受けながら老後資金が貯められます。
老後まで引き出せないことをデメリットに感じる場合は、つみたてNISAなども選択肢となります。
こうした運用ではリスクを許容できない場合、個人年金保険で所得控除を受けながら貯めることも一つでしょう。
老後資金の形成方法は決して一つではありません。自分に合う方法、リスク許容度と照らし合わせ、バランスよく備えていきたいですね。
5. まとめにかえて
年金の受給額は個人や年代によって異なります。
1月中に公表される「2023年度の年金額」にも注目しつつ、それぞれが老後に向けた対策を始めていきましょう。



参考資料
太田 彩子


