住民税非課税世帯の年収はいくら?非課税世帯への助成制度を6つ紹介
kuppa_rock/istockphoto.com


目次[開く][閉じる]
- 1. そもそも住民税非課税世帯とは?
- 2. 「住民税非課税」になる年収はいくら?
- 2.1 個人市・府民税非課税限度額・所得割非課税限度額の一覧表(給与所得者)
- 2.2 個人市・府民税非課税限度額・所得割非課税限度額の一覧表(年金受給者(収入は年金のみ))
- 3. 住民税非課税世帯が受けられる助成を紹介
- 3.1 住民税非課税世帯が受けられる助成1. 幼児教育・保育の無償化
- 3.2 住民税非課税世帯が受けられる助成2. 給食費・副食費
- 3.3 住民税非課税世帯が受けられる助成3. 大学無償化(高等教育の修学支援新制度)
- 3.4 住民税非課税世帯が受けられる助成4. 国民健康保険や後期高齢者医療制度の保険料減免
- 3.5 住民税非課税世帯が受けられる助成5. 高額療養費の自己負担額の軽減
- 3.6 住民税非課税世帯が受けられる助成6. NHKの受信料
- 4. まとめにかえて
- 参考資料
全国の自治体において、2022年7月後半から「令和4年度住民税非課税世帯等に対する臨時特別給付金について」のお知らせが公式サイトで更新されています。
家計急変世帯では手続きが必要となるため、2022年7月25日に住民登録されている世帯で、課税情報等により住民税非課税世帯と判定した世帯に「確認書」が送付するとされる予定です。
こうした給付金などで、たびたび話題にのぼるのが「住民税非課税世帯」。
具体的に年収がいくらだと、住民税非課税世帯に該当するのでしょうか。
今回は「住民税非課税世帯」について、年収いくらで該当するか、また受けられる各種助成について確認していきます。
1. そもそも住民税非課税世帯とは?
住民税非課税とは、その名のとおり住民税が非課税(=課税されない)の世帯のことです。
生計を一にする家族全員が住民税非課税の場合、住民税が課税されない「住民税非課税世帯」となります。
ちなみに住民税とは地方税の1つで、以下の2つからなります。
- 所得割:前年中の所得に対して課税される。一律10%。
- 均等割:個人に均等に課税される。通常は道府県民税1500円と市町村民税3500円を合わせて5000円。
上記それぞれに非課税となる条件がありますが、詳細は自治体によって若干異なります。つまり、住んでいる地域によって非課税になるかどうかが変わるのです。
ここでは参考までに、東京23区の所得割と均等割が非課税になる条件を見てみましょう。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- 前年中の合計所得金額が下記の方
- <同一生計配偶者又は扶養親族がいる場合>35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- <同一生計配偶者及び扶養親族がいない場合>45万円以下
「合計所得金額」という言葉が出てきました。こちらは年収(額面)や手取りとは異なります。そのため、いまいちイメージが湧かないかもしれませんね。
わかりやすいように、住民税非課税となる「目安年収」もご紹介します。
2. 「住民税非課税」になる年収はいくら?
収入から経費を引いた金額を「所得」といいます。
とは言っても、会社員などの給与所得者の場合は「経費」という概念がありません。そこで、「給与所得控除」を引くことができます。自営業者の場合は、売上から経費を差し引きます。
額面からこうした控除を引いた金額を、「合計所得金額」といいます。
先ほど確認した東京23区の場合は、前年の合計所得金額が45万円以下なら扶養家族の有無にかかわらず非課税となります。
では、合計所得金額が45万円以下というのは、年収で見るといくらなのでしょうか。大阪市の例をもとに確認しましょう。
2.1 個人市・府民税非課税限度額・所得割非課税限度額の一覧表(給与所得者)
1/4
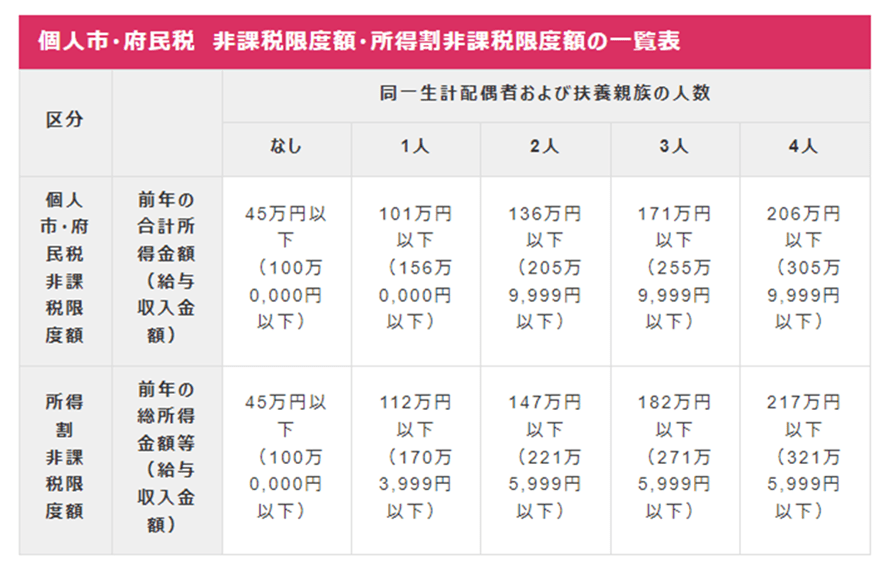
出所:大阪市「個人市・府民税が課税されない方」
- 単身:100万円以下
- 夫婦:156万円以下
- 夫婦と子ども1人:205万9999円以下
- 夫婦と子ども2人:255万9999円以下
※給与所得者が配偶者を扶養する場合
2.2 個人市・府民税非課税限度額・所得割非課税限度額の一覧表(年金受給者(収入は年金のみ))
2/4
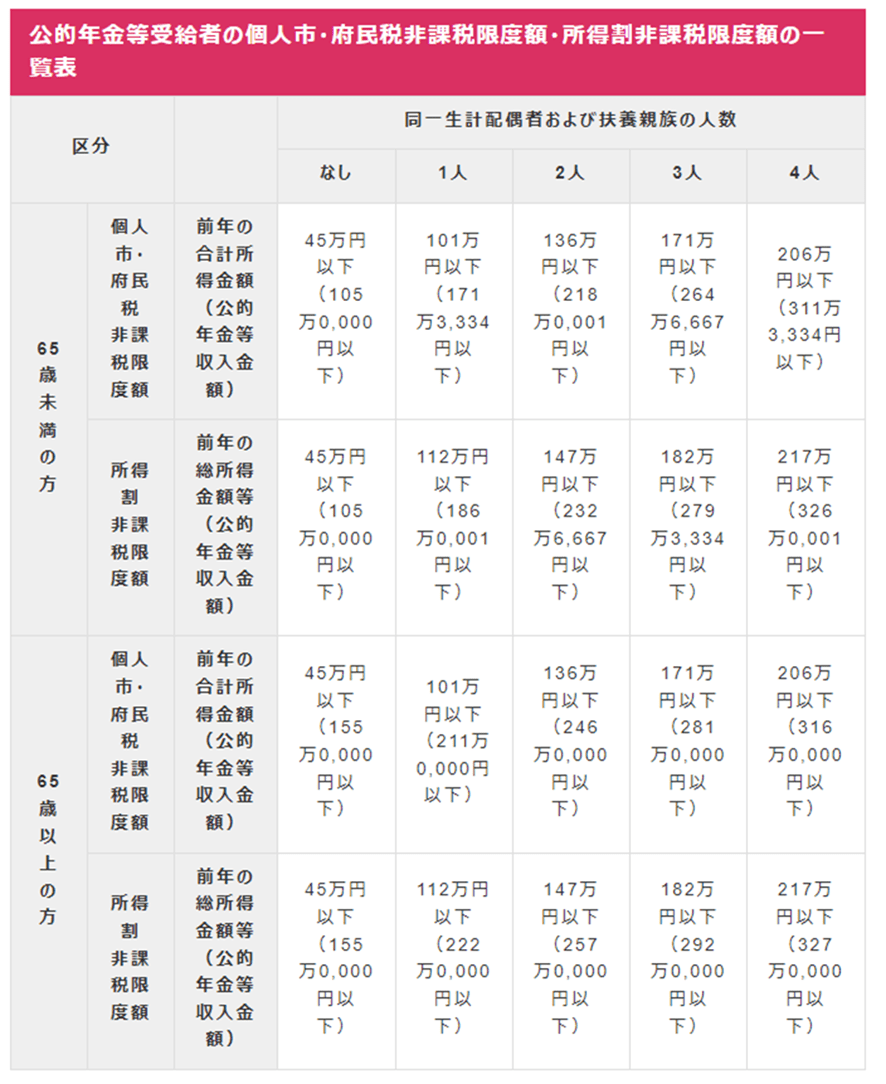
出所:大阪市「個人市・府民税が課税されない方」
- 単身世帯(65歳以上):155万円以下
- 夫婦世帯(65歳以上):211万円以下
※公的年金受給者が配偶者を扶養する場合
実際にはお住まいの地域や家族構成などによっても変わるため、詳細は自治体のホームページで確認したり、窓口で問い合わせたりしましょう。
3. 住民税非課税世帯が受けられる助成を紹介
住民税非課税世帯ということは、所得が一定以下ということ。生活が厳しくなります。こうした世帯を支援するために、日本にはさまざまな助成制度があります。
今回は6つ紹介しますので、確認していきましょう。
3.1 住民税非課税世帯が受けられる助成1. 幼児教育・保育の無償化
3歳~5歳児の幼稚園、保育所、認定こども園などの利用料は、「幼児教育・保育の無償化」により原則無料となっています。しかし、0~2歳児は対象外のため有料です。
住民税非課税世帯の場合、この0~2歳児も無料となります。
3.2 住民税非課税世帯が受けられる助成2. 給食費・副食費
「幼児教育・保育の無償化」では、給食費(副食費)は対象外です。しかし住民税が非課税の場合、給食費を免除とする自治体もあります。
非課税世帯の中でもさらに年収を細かく区切っている自治体もあるため、確認は必要です。
3.3 住民税非課税世帯が受けられる助成3. 大学無償化(高等教育の修学支援新制度)
大学費用といえば、教育費の中でも最もお金がかかるものです。
住民税非課税世帯であれば大学無償化制度を利用できるため、大学や短大、専門学校などの授業料や入学金が免除もしくは減額され、学生生活費として日本学生支援機構(JASSO)から給付型奨学金を受け取ることもできます。
3/4
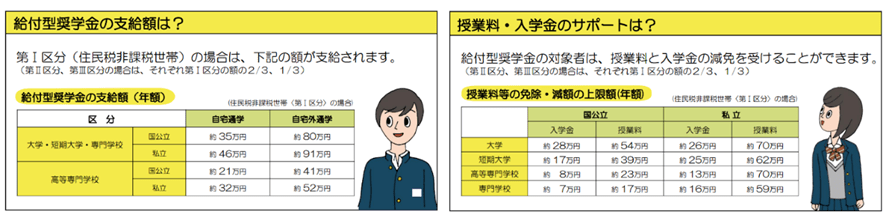
出所:文部科学省「高等教育の修学支援新制度について 」
支援額の上限額(年額)
- 「授業料等減免」…住民税非課税世帯なら、国公立大学で入学金約28万円、授業料約54万円。私立大学で入学金約26万円、授業料約70万円。
- 「給付型奨学金の給付額」…住民税非課税世帯なら、「国公立大学・短期大学・専門学校」の自宅生で約35万円(月額2万9200円)、自宅外生で約80万円(月額6万67700円)。「私立大学・短期大学・専門学校」の自宅生は約46万円(月額3万8300円)、自宅外生は約91万円(月額7万5800円)。
経済格差が、学力格差につながることは避けなければなりません。こういった制度があることで、住民税非課税世帯へのお子さんでも進学の希望を叶えることができるでしょう。
ここまでは主に教育に関する助成を見ていきましたが、他にも助成制度があります。
3.4 住民税非課税世帯が受けられる助成4. 国民健康保険や後期高齢者医療制度の保険料減免
国民健康保険や後期高齢者医療制度は「所得割(所得に応じて負担)」と「均等割等(加入者全員が負担)」により、保険料が決まります。
均等割は所得と世帯人数に応じて7割・5割・2割に軽減されるため、非課税世帯であれば7割軽減されます。
3.5 住民税非課税世帯が受けられる助成5. 高額療養費の自己負担額の軽減
「高額療養費制度」とは、医療費の自己負担額が高額になった際、自己負担限度額を超えた分が払い戻される制度です。
自己負担限度額は、年齢や所得で何段階かにわかれます。
4/4
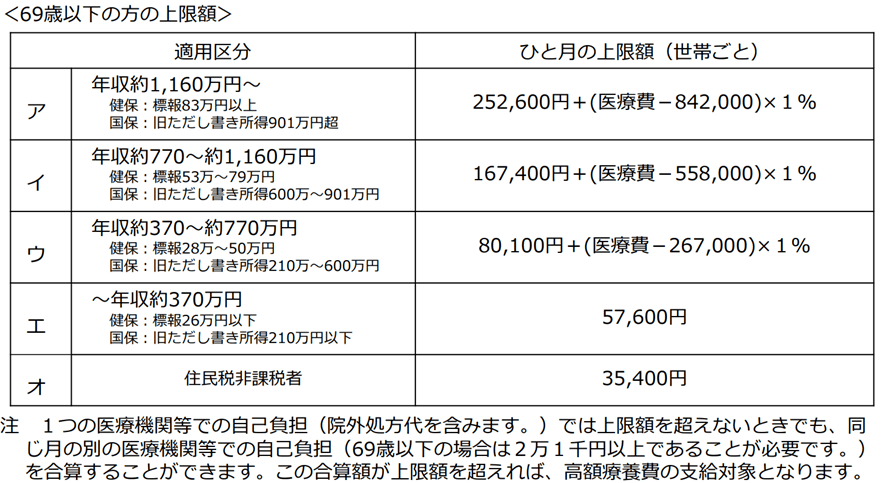
出所:厚生労働省「高額療養費制度を利用される皆さまへ」
69歳以下の住民税非課税世帯は、世帯ごとのひと月の上限額が「3万5400円」と決まっています。
どれだけ医療を受けてもこの範囲に収まることを考えると、心強い制度だといえるでしょう。
3.6 住民税非課税世帯が受けられる助成6. NHKの受信料
市町村民税非課税のうち身体障害者、知的障害者、精神障害者は、地上契約(2カ月払額)で2450円かかるNHKの受信料も全額免除となります。
4. まとめにかえて
住民税非課税世帯への助成は、しばしば「うらやましい」などと言われることもあります。
しかし本来はひとり親や高齢単身者、失業者など「働きたくても働けない」家庭のセーフティーネットとなる公的支援です。非課税であるからといって、教育や医療の格差が広がるのは避けたいものです。
先ほどの助成となる項目をみても分かる通り、保育園や大学進学、医療など、必要な支援であることが分かります。
このような支援が正しく理解されることが望まれるでしょう。
関連記事
70〜74歳の「住民税非課税世帯」、外来の自己負担は年「9万6000円」まで。超えた分はあとから払い戻されます
国民健康保険に加入している70〜74歳の窓口負担は原則2割です。住民税非課税世帯の区分Ⅱは、2026年8月診療分から外来の月の上限が1万1000円になり、外来の年間上限9万6000円が新設されました。所得が一定以下の区分Ⅰは外来8000円のままです。区分は世帯主と加入者全員の前年の所得で毎年8月1日に切り替わり、年金収入だけの人は82万6500円以下が区分Ⅰの目安です。
国民健康保険料は収入に比例して増えるわけではない?令和8年度の「7割・5割軽減」の基準と、収入1万円の違いで保険料が跳ね上がる理由
国民健康保険料の軽減は、前年の所得が基準以下の世帯の均等割を7割・5割・2割減らす制度で、住民税の非課税とは別の基準です。江東区の令和8年度の保険料率で、単身で給与だけの人が給与収入108万円・139万円・165万円を超えると、年の保険料が1万4071円から2万591円増える様子を、国税庁と江東区の案内をもとに試算しました。住民税の非課税ラインとのずれも整理します。
11月、新宿区の令和8年度の介護保険料は親が非課税でも同居の子が課税なら年6万3360円か7万9200円。「世帯分離」で親の世帯が全員非課税なら年1万9800円から5万1480円(4月1日の世帯)
新宿区の令和8年度の介護保険料は、親本人が住民税非課税でも、同じ世帯に課税される人がいると年6万3360円か7万9200円です。世帯分離をして親の世帯が全員非課税なら年1万9800円から5万1480円になります。段階の仕組みと試算、届出の期限を整理しました。
参考資料
- 東京都主税局「個人住民税(税金の種類)」
- 総務省「個人住民税」
- 大阪市「個人市・府民税が課税されない方」
- 文部科学省「高等教育の修学支援新制度」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- NHK「受信料の窓口」
太田 彩子