


老後になれば基本的にみんながもらう「年金」。
なんとなく分かったつもりになってしまいがちですが、実は多くの人が知らないこともあります。
その一つに「厚生年金の受給額は月平均で14万円」があります。
つい多くの方が14万円貰えると思ってしまいがちですが、実際には差が大きいのが厚生年金です。
この夏、旧友や家族に会う方も多いと思いますが、年金が話題にのぼることもあるのではないでしょうか。
年金制度の見落としがちな年金制度の落とし穴をみていきます。
【注目記事】【厚生年金】男性「ひとりで月15万円以上」は何パーセントか。受給予定額を知る方法2選
1. 公的年金は「厚生年金」と「国民年金」の2種類
まずは年金制度の基本を確認しましょう。
日本の年金制度は「厚生年金」と「国民年金」の2階建てです。
1/3
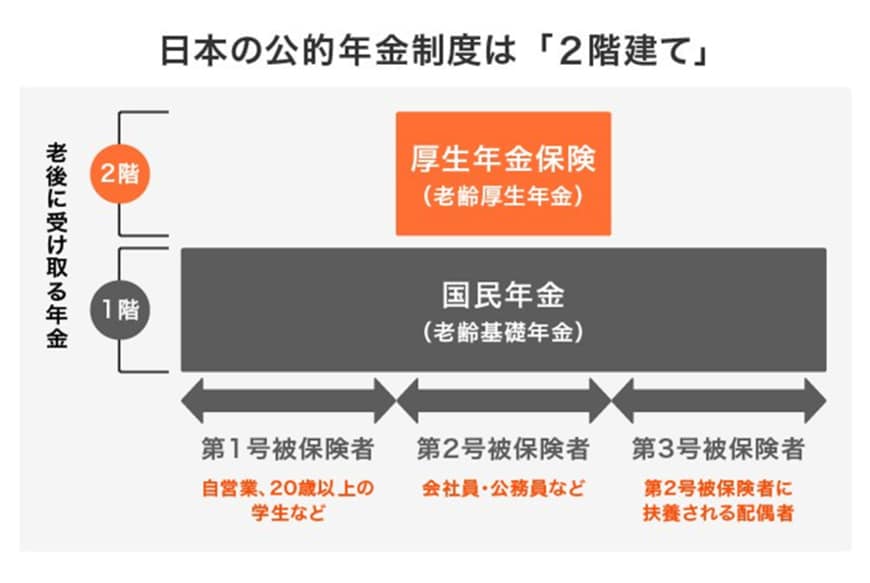
出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
- 国民年金:日本に住む20~60歳未満の全ての方が加入し、一律の保険料を納める。自営業や専業主婦などが受け取る
- 厚生年金:会社員や公務員が加入し、国民年金に上乗せして報酬比例の保険料を納める。収入により保険料が変わる
上記の図をみて分かる通り、基本的に20~60歳未満の全員が「国民年金」に加入しています。
厚生年金は「上乗せ部分」であることがポイントの一つ。
また、「パートの私はどっち?」と思われる方もいると思います。
2016年より、パートの方でも特定適用事業所に勤め、一定条件を満たすことで厚生年金に加入できるようになりました。
それ以降、パートの方の適用拡大が進んでいます。
パートの方は国民年金、もしくは厚生年金になり、個人差があります。
2. 厚生年金「月平均14万円」とは言うけれど…
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」によると、厚生年金加入者は1610万133人。
受給額は平均で「月額14万4366円」でした。
「自分は普通に働いてきたからそれくらい貰える」と思うかもしれません。しかし、個人差が大きいのが厚生年金の特徴です。
厚生年金の保険料は、収入に応じて変わります。また、加入月数の影響も受けます。
育児や介護、転職や病気などで一時的に離職やパートとなった方もいるのではないでしょうか。
実際に1万円ごとに厚生年金の受給者の数をみていきましょう。
2.1 厚生年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
2/3

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
上記を見てわかる通り、「9万円以上~10万円未満」が一番多く、17万円台も多くなっています。
これは男女で厚生年金の平均額が異なることも一因です。
2.2 厚生年金の平均月額(男女)
- 男子平均月額:16万4742円
- 女子平均月額:10万3808円
このように、平均額を鵜呑みにするのではなく、ご自身のケースで受給予定額をみる必要があります。
3. 「厚生年金のみ」は約9万円。どれだけ働けばもらえる?
もう一点知っておきたいのは、厚生年金には「国民年金部分」も含まれること。
国民年金の平均は5万6252円。
差し引くと、厚生年金のみの平均は8万8114円です。
ちなみに、令和4年度の厚生年金のモデル受給額は以下の通り。
3/3

出典:日本年金機構「令和4年4月分からの年金額等について」
3.1 厚生年金の令和4年度(月額)
21万9593円
※平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金の満額は6万4816円なので、厚生年金部分で見ると「8万9961円」ですね。
「平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合」は約9万円のようです。
そのため、収入や厚生年金の加入月数が足りない場合、もう少し金額は下がるでしょう。
4. ねんきん定期便やねんきんネットでの確認は必須
今回見てきたように、厚生年金は個人差が大きいのが特徴です。
平均以上の収入を得ている人もいれば、「加入期間が少ない」「収入が平均より少ない」方もいるでしょう。
まずはご自身の「ねんきん定期便」や「ねんきんネット」を確認すること。将来の受給予定額を把握することが、老後資金を考える第一歩です。
老後の生活費は年金のみでは足りない方が多いですから、足りない部分については私的年金や預貯金、運用などで補いましょう。
はじめにご紹介した通り、パートの方でも厚生年金の適用は拡大しています。
現役世代の方の場合、将来のために厚生年金に加入したり、収入を増やしたりすることを考えても良いでしょう。
ご自身に合った方法で将来に備えてくださいね。

参考資料


宮野 茉莉子


