

セカンドライフがスタートする60代。「人生100年時代」と言われる現代においては、まだ働き続けようか悩まれる方もいるでしょう。
PGF生命の「2021年の還暦人(かんれきびと)に関する調査」によると、59歳で就労している・していた1459人に「60歳以降、何歳まで働きたいか」を聞いたところ、「60歳までが14.7%、61~64歳までが7.1%、65~69歳までが41.8%、70~74歳までが25.6%」。60代後半~70代前半まで働きたいという人が多いと分かりました。
たびたび話題になる老後資金ですが、定年後も働いて収入を得られれば一つの安心材料になります。一方で、いつまで働き続けられるかわからないという点は、誰しも抱える不安でしょう。
基本的に老後資金の柱となるのは、公的年金と貯蓄。今回は60代の貯蓄や年金にも視点を当てて、定年後の暮らしを見つめていきます。
毎月貰える年金の受給額は?
まずは老後に毎月受給できる年金から見ていきましょう。現状では、基本的には65歳から国民年金や厚生年金を受給できます。それぞれのひと月の平均受給額を、厚生労働省年金局「令和元年度厚生年金保険・国民年金事業の概況」から見ていきます。
まずは国民年金から。国民年金は20歳以上60歳未満の方なら原則加入するものです。
【国民年金】平均年金月額
- 男性:5万8866円
- 女性:5万3699円
平均額:5万5946円
あまり男女差はなく、それぞれ約5万円ですね。自営業やフリーランス、専業主婦の方は国民年金のみとなります。
一方で、厚生年金は会社員や公務員の方などが加入します。
【厚生年金】平均年金月額
- 男性:16万4770円
- 女性:10万3159円
平均額:14万4268円
上記は平均額ですが、厚生年金は加入月数や収入額に応じて受給額が異なります。育児や介護で離職をされたり、扶養内でパートをされていたりすると厚生年金に加入できないので、受給額に男女差が出やすいでしょう。
自分がいくら受給できるかは、毎年誕生月に届く「ねんきん定期便」に「これまでの加入実績に応じた年金額」が記載されていますので確認しましょう。50歳以上なら「年金の見込額」が記載されています。
60代の貯蓄、みんなの保有額は?
それでは次に、60歳、二人以上世帯の貯蓄額の分布を金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査] 令和2年(2020年)」を参考にみてみましょう。
1/2
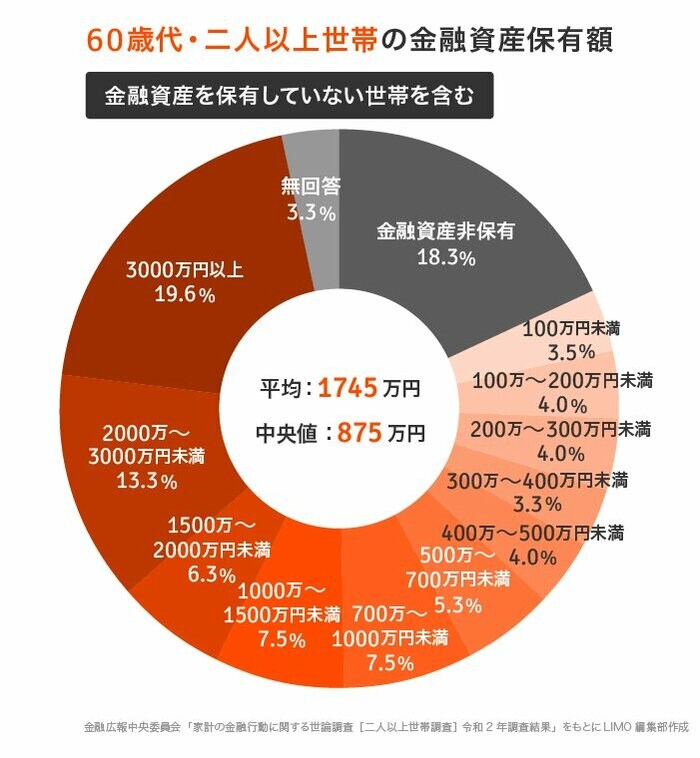
60代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)
金融資産非保有:18.3%・100万円未満:3.5%・100~200万円未満:4.0%・200~300万円未満:4.0%・300~400万円未満:3.3%・400~500万円未満:4.0%・500~700万円未満:5.3%・700~1000万円未満:7.5%・1000~1500万円未満:7.5%・1500~2000万円未満:6.3%・2000~3000万円未満:13.3%・3000万円以上:19.6%・無回答:3.3%
分布図を見ると、貯蓄を2000万円以上保有している60代は32.9%です。2019年には「老後資金に2000万円が必要」と話題になりましたが、クリアしているのは約3割ですね。
一方で、金融資産非保有~100万円未満の方も21.8%です。5世帯に1世帯は金融資産が100万円未満と分かりました。
この分布をみると、60代の貯蓄が二極化していることが分かります。
老後の生活資金、いくらなら足りる?
60代の年金と貯蓄を見てきましたが、老後資金にいくら必要かは、居住形態や住んでいる地域、生活水準などにより「生活する上で最低限必要な金額」は異なります。またリフォームをしたり、旅行をしたり、趣味や友人との交流を楽しんだり、子や孫に資金援助をしたりと、何をしたいかで「ゆとりのための必要な金額」も変わってきますよね。
日々の生活資金として毎月いくらかかるのか、金融審議会の「『市場ワーキング・グループ』(第21回)厚生労働省提出資料」による、「高齢夫婦無職世帯(夫65歳以上、妻60歳以上の夫婦のみの無職世帯)」の毎月の収支を確認しましょう。
2/2
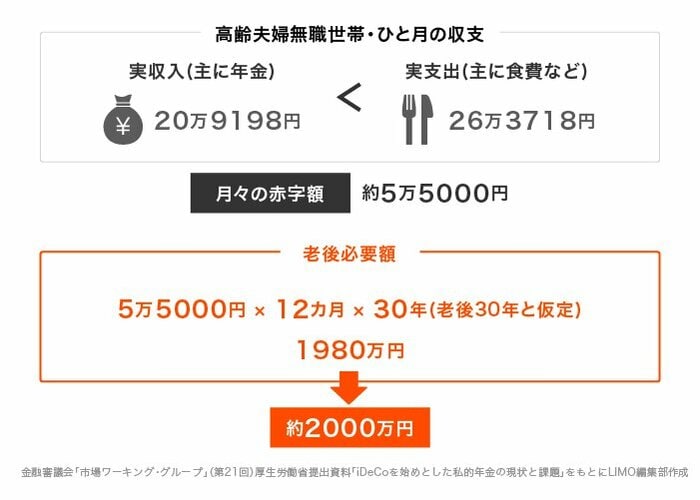
夫婦二人世帯で、1ヶ月の支出は約27万円です。老後を30年と仮定すると、年金のみでは赤字が約2000万円ですね。
老後資金の赤字が2000万円でも大きいですが、実はこの計算は住居費が約1万3千円で計算されていたり、介護費用が含まれていなかったりします。賃貸の方は、これ以上の金額を用意する必要があるでしょう。
介護費用は、たとえば老人ホームなどに入る場合「LIFULL介護」の「老人ホームの費用相場(2021年8月31日時点)」をみると、下記の分だけかかります。
有料老人ホーム費用
- 入居時費用:540万円
- 月額費用(入居時費用あり):23万円
- 平均介護期間:54.5ヶ月(4年7ヶ月)※生命保険文化センター調べ
合計:約1800万円
サービス付き高齢者向け住宅
- 入居時費用:19.7万円
- 月額費用(入居時費用あり):16.5万円
- 平均介護期間:54.5ヶ月(4年7ヶ月)※生命保険文化センター調べ
合計:約900万円
1人あたり900~1800万円かかる計算ですから、夫婦ふたりでは1800~3600万円必要という計算です。在宅介護ならこれよりも金額は低くなりますが、それでも介護費用としての貯蓄も必要でしょう。
貯めるか、働くか、お金に働いてもらうか
老後に2000万円以上、介護費まで用意するとなると、かなりの大金ですよね。一口に老後資金と言っても、アプローチの仕方はいくつもあります。
まずは王道ですが、若いうちから老後資金をコツコツ貯めておくこと。ボーナス分も足したり、退職金を貯めたりすることも必要でしょう。退職金については、住宅ローンの返済やリフォーム、旅行などで使われる方もいるので、すべてをあてにせず前もって計画しておきましょう。
元気なうちは働き続け、収入を得ることも大切です。毎月少しでも収入があれば、安心感もありますよね。現代ではさまざまな副業もあります。本業を続けるのはもちろん、副業をはじめるのもいいでしょう。
最後に、お金に働いてもらうことです。公的年金だけでなく、私的年金にも加入して、老後に毎月受給できる仕組みを作ると安心でしょう。ある程度貯金が貯まったら、資産運用をはじめるのも良いですね。長期的に毎月コツコツ積み立てて運用することで、リスクを抑えながらお金を育てることも可能です。
これらの方法は一つに絞るのではなく、複数の選択肢をもっておくと安心です。理想は3つともできれば、安心感も高まりますね。ご自身が興味のあるものからはじめてみてはいかがでしょうか。

参考資料
- PGF生命「2021年の還暦人(かんれきびと)に関する調査」
- 厚生労働省年金局「令和元年度厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和2年(2020年)調査結果
- 金融審議会「『市場ワーキング・グループ』(第21回)厚生労働省提出資料」
- LIFULL介護「老人ホームの費用相場」


宮野 茉莉子


