【年末調整】12月の給与明細、今年は所得税がいつもと違う?給与所得控除の最低保障額は65万円から74万円に。明細と申告書で見るところ
FFOUR.STOCK/shutterstock.com


目次[開く][閉じる]
- 1. 【今年の年末調整】基礎控除の引き上げなどは12月1日から。11月までの源泉徴収は変わらず、12月に1年分を計算し直す
- 1.1 【一覧表】令和8年12月1日から行われた主な改正(令和8年分以後の所得税に適用)
- 1.2 毎月の給与から引かれてきた所得税は、改正前の計算のまま
- 2. 【12月の給与明細】払いすぎた所得税は、通常は12月分の税額から差し引いて還付される
- 2.1 【一覧表】年末調整で払いすぎていた場合の扱い(国税庁のQ&A)
- 2.2 明細のどこに出るかは、勤め先によって違う
- 3. 【改正が年末調整に間に合わない人】11月30日までに最後の給与を受けた人や、年の途中で退職して年末調整を受けていない人は確定申告が必要
- 3.1 【一覧表】改正後の控除を受けるために確定申告が必要な主な会社員
- 3.2 源泉徴収された税額がない人は、確定申告をしても還付される税金はない
- 4. 【12月の給与の前に】基礎控除申告書と扶養控除等申告書を確かめる
- 4.1 まずは、基礎控除申告書に改正後の基礎控除額を書く
- 4.2 次に、新たに扶養の対象になる家族がいないかを見る
- 5. まとめにかえて
- 参考資料
会社員にとって、12月の給与明細は1年の所得税の締めくくりが載る1枚です。今年は、所得税の決まりが年の途中で変わったため、いつもの年とは少し事情が違います。
令和8年度の税制改正で、所得税の基礎控除の引き上げなどが令和8年12月1日から行われました。国税庁によると、11月までの給与の源泉徴収は変わらず、12月の年末調整で1年分の税額を計算し直します。改正の影響は、合計所得金額や家族の状況によって人それぞれです。
「年末調整は毎年同じだから、明細は見なくても大丈夫」と思っている方もいるかもしれません。今回は、今年の年末調整のしくみと、12月の給与明細や手元の書類で確かめたいところを整理します。
このあと、改正が年末調整に間に合わない人と、提出する書類で気をつけたい点も紹介します。
1. 【今年の年末調整】基礎控除の引き上げなどは12月1日から。11月までの源泉徴収は変わらず、12月に1年分を計算し直す
まずは、国税庁が今回の改正についてまとめたQ&Aから、いつ、何が変わったのかを確かめましょう。このQ&Aは、令和8年5月1日現在の法令などに基づいて作られています。
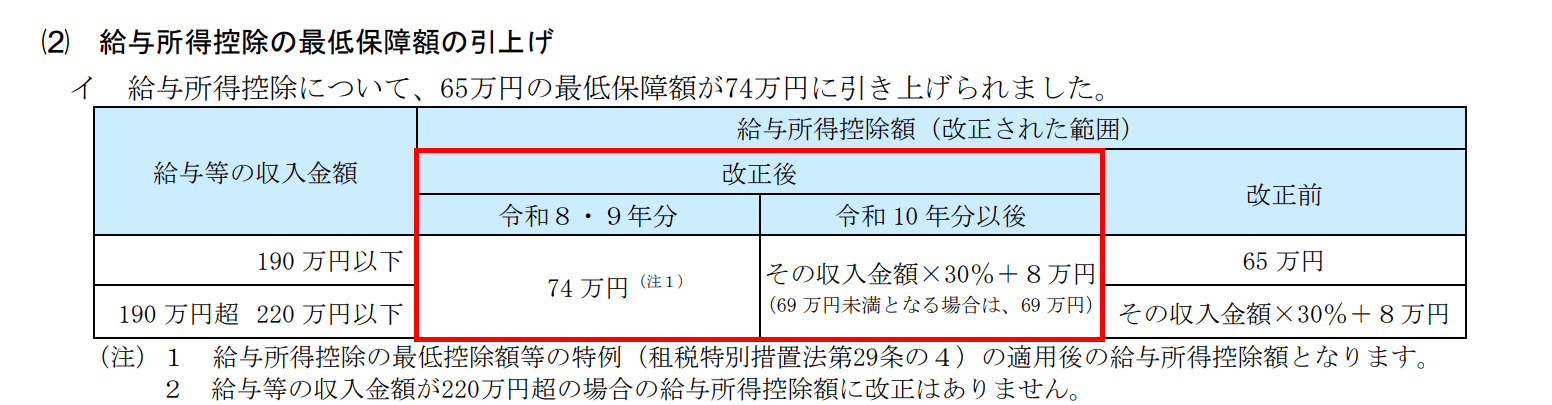
1.1 【一覧表】令和8年12月1日から行われた主な改正(令和8年分以後の所得税に適用)
- 基礎控除の引き上げ:令和8年12月1日から(金額は合計所得金額に応じて)
- 給与所得控除の最低保障額の引き上げ:65万円から74万円に
- 扶養親族などの所得要件の改正:令和8年12月1日から
- 源泉徴収税額表の改正:令和9年1月1日以後に支払う給与から
4つのうち、源泉徴収税額表の改正だけは来年1月からの給与で使われます。今年の分は、12月の年末調整で改正の内容をまとめて反映する形です。改正の内容は勤め先が年末調整の計算に使うもので、会社員が自分で税額を計算するものではありません。
Q&Aによると、令和8年11月までの給与の源泉徴収の事務は変わりません。12月に行う年末調整で、引き上げ後の基礎控除額と改正後の表をもとに1年間の税額を計算し、改正前の表で計算して差し引いてきた税額と精算する流れです。
1.2 毎月の給与から引かれてきた所得税は、改正前の計算のまま
つまり、1月から11月までの給与で差し引かれてきた所得税は、改正前の計算のままです。その分を、12月の年末調整でまとめて調整する形になります。毎月の明細では改正の影響が見えにくい分、12月にまとめて数字が動くことになると考えられます。
年末調整は毎年あるものですが、今年は年の途中で控除が変わった分まで、12月に1年分としてまとめて計算し直す年といえます。12月の明細の数字は、いつもの年と同じとは限らないと受け止めておきたいところです。
勤め先から配られる年末調整の案内にも、改正にかかわる説明が書かれていることがあります。目を通しておくとよいでしょう。