【年末調整のしくみ】令和8年分は基礎控除「最大104万円」給与所得控除の最低保障額も「74万円」へ引き上げ


4. 給与が2000万円を超える人などは、年末調整の対象にならない
最後に、年末調整の対象にならない人と、「給与収入」と「給与所得」の違いを確認しておきましょう。
4.1 年末調整の対象にならない人
国税庁の「No.2665 年末調整の対象となる人」によると、1年間に支払うことが確定した給与の総額が2000万円を超える人は、年末調整の対象になりません。災害減免法により、その年の給与の源泉徴収について徴収の猶予や還付を受けた人も対象外です。また、年の途中で退職した人は、死亡による退職や、12月の給与を受け取った後の退職など、決められた場合を除いて、年末調整の対象になりません。
4.2 給与収入と給与所得の違い
年末調整では、まず給与の収入金額から給与所得控除を差し引いた金額(給与所得控除後の給与等の金額)を求めます。国税庁の「令和8年分 年末調整のしかた」では、令和8・9年分の給与の収入金額が74万1000円以上219万1000円未満の場合、給与所得の金額は「収入金額−74万円」としています。たとえば、給与の収入が150万円なら、給与所得は76万円です(LIMO編集部の計算)。
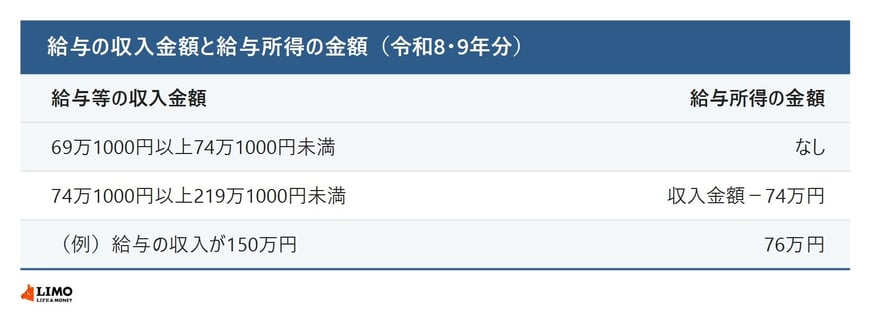
「収入」は給与として受け取った金額の合計で、「所得」はそこから控除を差し引いた後の金額です。扶養している家族の収入を申告書に書くときなどは、どちらの金額を書く欄なのかを確かめましょう。分からないときは、勤務先の担当者に確認すると安心です。
5. まとめにかえて
今回は、年末調整のしくみと令和8年分の主な改正、年末調整の対象にならない人を整理しました。年末調整は、1年間に源泉徴収した所得税の合計と、本来の税額との差を精算する手続きです。令和8年分は、合計所得金額が489万円以下の人の基礎控除が104万円になり、給与所得控除の最低保障額は74万円に引き上げられました。給与の総額が2000万円を超える人などは、年末調整の対象になりません。
年末調整は、1年間の税金を確かめる大切な機会です。勤務先に任せきりにせず、結果を手元の書類で確かめてみてはいかがでしょうか。
本記事は制度の一般的なしくみを紹介するもので、ご自身の税額や控除の適用など個別のご事情については、税務署や税理士などの専門家にご相談ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美