【年末調整のしくみ】令和8年分は基礎控除「最大104万円」給与所得控除の最低保障額も「74万円」へ引き上げ

umaruchan4678/shutterstock.com


12月が近づき、勤務先から年末調整の書類の提出を求められる時期になりました。年末調整で税金が戻ってくるのか、それとも追加で差し引かれるのか、気になっている方もいるかもしれません。筆者はFPとして、これまで多くの家計のご相談業務に携わってきましたが、年末調整を勤務先に任せきりにして、どんなしくみで税金が精算されているのかを知らないという方は少なくありません。年末調整の結果は、給与の金額や家族の状況、保険料の控除などによって人それぞれ異なります。だからこそ、年末調整のしくみと今年の改正を知っておくと、給与明細や源泉徴収票を見るときのポイントがつかみやすくなります。
国税庁の「令和8年分 年末調整のしかた」によると、令和8年度税制改正で所得税の基礎控除が引き上げられ、合計所得金額が489万円以下の人は104万円になりました。この改正は原則として2026年12月1日に施行され、12月に行う年末調整から反映されます。
この記事では、年末調整のしくみと令和8年分の主な改正、年末調整の対象にならない人を、国税庁の資料をもとに、分かりやすく整理します。
1. 年末調整は、1年間に源泉徴収した税金と本来の税額の差を精算する手続き
まずは、年末調整がどのような手続きなのかを確認していきましょう。
1.1 なぜ精算が必要なのか
会社員などの給与からは、毎月、所得税が源泉徴収(天引き)されています。国税庁の「No.2662 年末調整の手順と計算方法」によると、1年間に源泉徴収した所得税の合計と、その人が1年間に納めるべき税額は、一致しないのが一般的です。この差を、その年の最後に給与を支払うときに一致させる手続きが、年末調整です。
1.2 計算の流れ
結論からお伝えすると、年末調整では、次の流れで1年間の税額を計算し、差額を精算します。
- 1年間の給与の合計から、給与所得控除後の金額を求める
- 扶養控除や基礎控除などの所得控除を差し引く
- 残りの金額に税率をあてはめて税額を求め、住宅ローン控除があれば差し引く
- その税額に102.1%を掛けて、1年間に納める税額を求める
- 源泉徴収した合計のほうが多ければ還付、少なければ徴収する
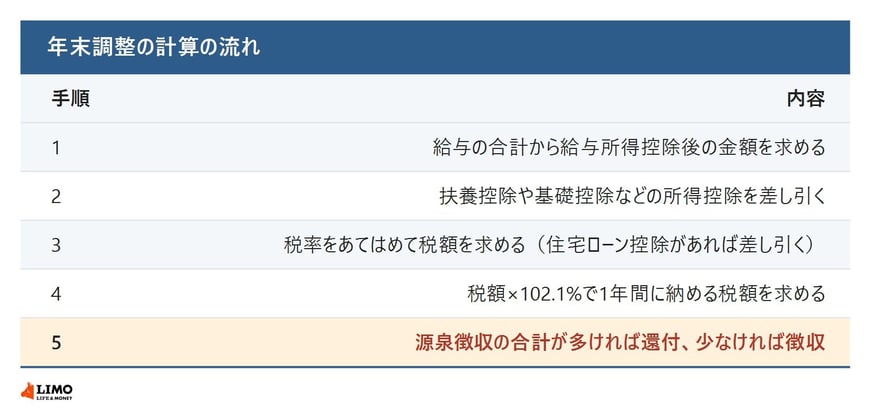
102.1%を掛けるのは、所得税とあわせて復興特別所得税を納めるためです。源泉徴収した税金が多すぎた場合は差額が戻り、少なすぎた場合は差額が追加で差し引かれます。どちらになるかは、1年間の給与の金額や、申告した控除の内容によって変わります。

