【年末調整のしくみ】令和8年分は基礎控除「最大104万円」給与所得控除の最低保障額も「74万円」へ引き上げ


2. 令和8年分は基礎控除が最大104万円に。給与所得控除の最低保障額は74万円
では、令和8年分の年末調整では、何が変わるのでしょうか。
2.1 主な改正
国税庁の「令和8年分 年末調整のしかた」では、本年の年末調整について、次の改正に注意するよう呼びかけています。
- 基礎控除の引き上げ
- 給与所得控除の最低保障額の引き上げ
- 扶養親族等の所得要件の改正
- 年齢23歳未満の扶養親族がいる場合の生命保険料控除の特例の創設
2.2 基礎控除と給与所得控除
結論からお伝えすると、令和8・9年分の基礎控除は、合計所得金額が489万円以下の人は104万円になりました(改正前の令和8年分は、所得に応じて95万円・88万円・68万円)。489万円超655万円以下は67万円(同63万円)、655万円超2350万円以下は62万円(同58万円)です。また、給与所得控除の最低保障額は、65万円から74万円に引き上げられました(令和8・9年分)。
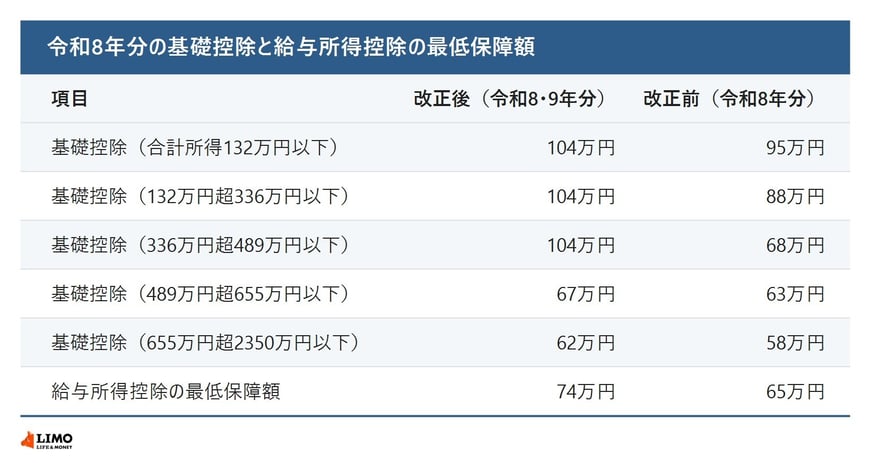
国税庁によると、これらの改正は原則として2026年12月1日に施行され、令和8年分以後の所得税に適用されます。そのため、12月に行う年末調整など、12月以後の源泉徴収の事務に変更が生じるとしています。あわせて、令和9年分以後の「源泉徴収税額表」も改正されました。扶養親族等の所得要件の改正や、生命保険料控除の特例の詳しい内容は、国税庁の「年末調整がよくわかるページ」などで確かめられます。
3. 【FPの視点】年末調整のあとは、給与明細と源泉徴収票で結果を確かめる
冒頭でもふれたように、年末調整を勤務先に任せきりにして、どんなしくみで税金が精算されているのかを知らない方は少なくありません。今年は基礎控除などの改正があるため、例年と結果が変わることも考えられます。結果に疑問があるときは、早めに確かめましょう。次の点を確かめておくと安心です。
- 保険料控除などの申告書を、期限までに勤務先に出したか
- 年末調整による還付や徴収が、給与明細にどう書かれているか
- 源泉徴収票に書かれた1年間の源泉徴収税額
申告書の書き漏れや出し忘れに気づいたときは、早めに勤務先の担当者に相談しましょう。家族の収入を書く欄では、「収入」と「所得」を取り違えないことも大切です。給与明細の見方が分からない場合は、勤務先の担当者に聞いてみましょう。国税庁は、年末調整の相談をホームページのチャットボット「税務職員ふたば」でも受け付けており、公開期間は令和9年1月下旬までの予定としています。

