<10年物で比較>「個人向け国債」11月募集分の変動10年は何%?初回「1.85%」、新窓販国債の10年は固定で利回り2.715%
固定か変動か、オーバーパーの新窓販国債は応募者利回りで比べる。途中で売るときの違いや締め切りも確認
buritora/shutterstock.com


財務省の「現在募集中の個人向け国債・新窓販国債」(2026年11月13日現在)によると、11月に申し込める満期10年の国債は2種類あります。新窓販国債の10年(第384回債)は応募者利回りが年2.715%、個人向け国債の変動10年(第200回債)は初回の利率が年1.85%です。
同じ10年でも利回りに0.865ポイントの開きがあるうえ、新窓販国債の10年は募集価格が額面100円につき102円97銭の「オーバーパー」で、表面利率と応募者利回りが一致しません。新窓販国債の10年の募集は11月27日までです。
2つの10年は、「利率が変わるかどうか」「いくらで買うか」「途中でお金に戻すときの扱い」がそれぞれ違います。
本記事では、11月に募集中の2つの10年を、利回りと買う値段から比べます。記事後半では、満期の前にお金に戻すときの違いと、申し込みの締め切りも確かめます。
1. 10年で比べると、新窓販国債は利回り2.715%、変動10年は初回1.85%
まず、2つの10年の主な条件を並べます。利率のタイプ、買う値段、満期日、途中でお金に戻すときの扱いまで、ほとんどの項目が違います。
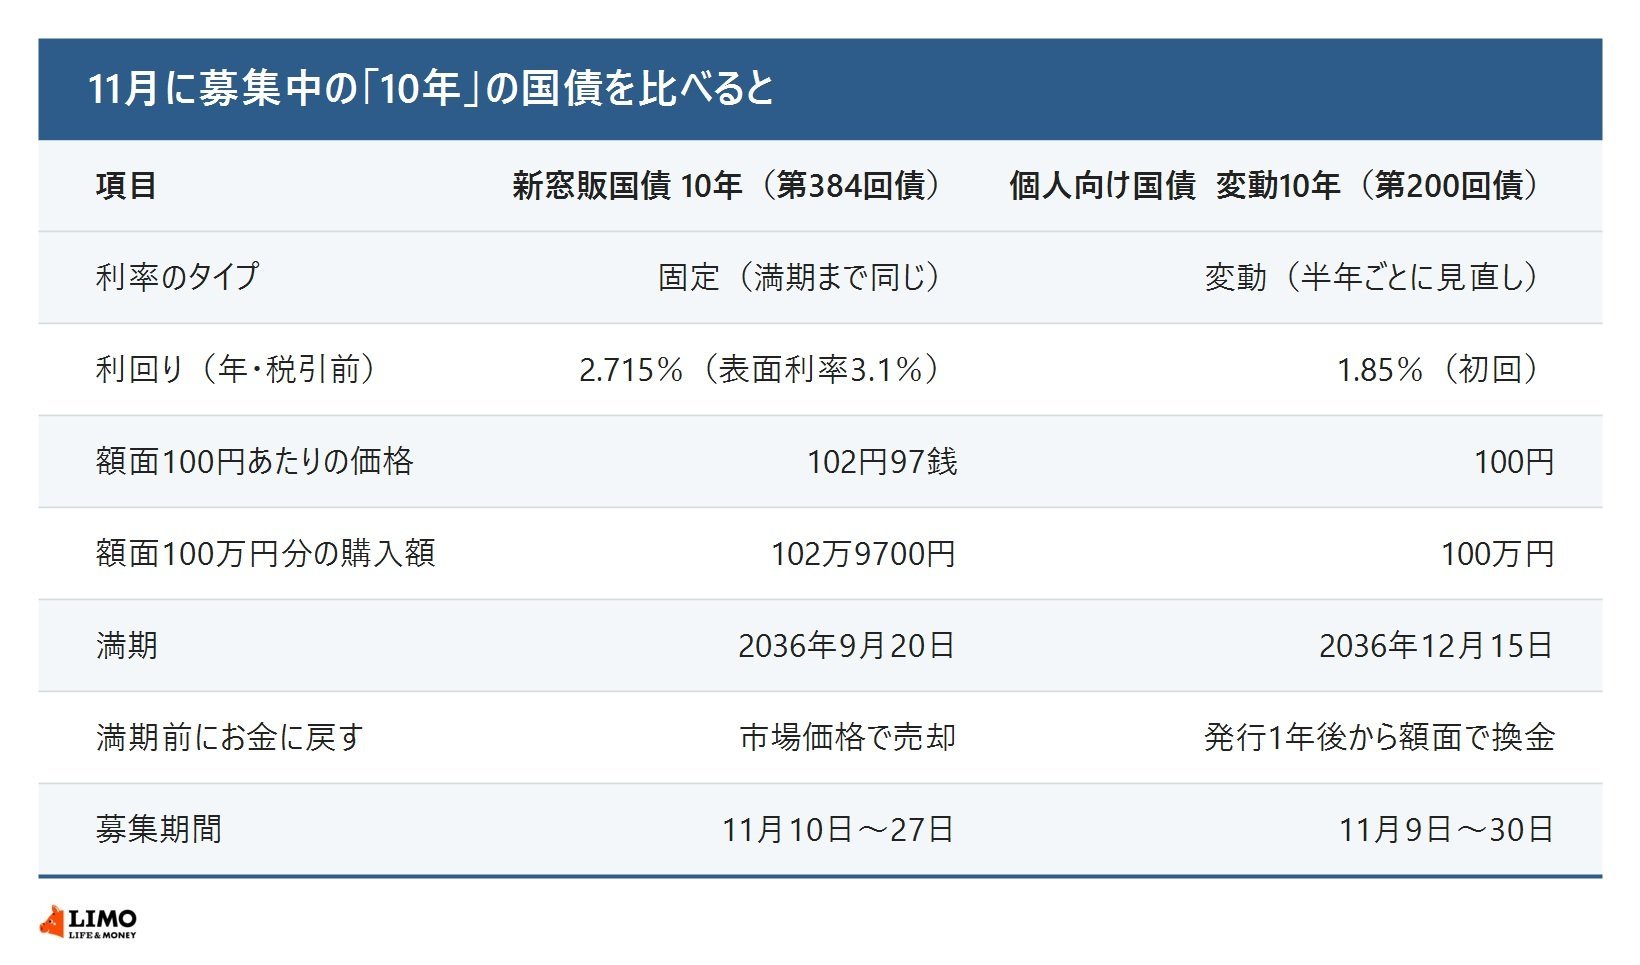
新窓販国債の10年は固定金利で、表面利率の年3.1%が満期の2036年9月20日まで変わりません。個人向け国債の変動10年は、初回の年1.85%のあと、半年ごとに「基準金利×0.66」で利率が見直されます。
今の時点の数字だけを比べると、新窓販国債の10年のほうが利回りは高くなっています。変動10年の利率が10年間の平均で年2.715%に並ぶには、単純に計算すると基準金利が平均で約4.11%(2.715÷0.66)必要です。11月募集分の基準金利は2.80%、10月募集分は3.10%でした(編集部の計算)。
ただし、これは今の利回りをもとにした比べ方です。変動10年の利率は、今後の基準金利しだいで高くも低くもなります。下がった場合でも年0.05%の下限があります。新窓販国債の10年は、金利がどう動いても受け取る利子は変わりません。
2. 100万円分を買うのに102万9700円、上乗せ分は満期に戻らない
新窓販国債の10年(第384回債)は、11月債の募集価格が額面100円につき102円97銭で、額面を上回る「オーバーパー」です。満期に戻ってくるのは額面どおりの100円なので、買った値段との差まで含めた実際の利回りは、表面利率ではなく応募者利回りで見ることが大切です。
金額にすると、額面100万円分を買うには102万9700円が必要で、満期に戻ってくるのは額面の100万円です。
この差の2万9700円は、表面利率3.1%で受け取る1年分の利子(税引前3万1000円)とほぼ同じ額です。この上乗せ分を差し引いて計算した応募者利回りが、表面利率の年3.1%を下回る年2.715%です。
個人向け国債は、変動10年を含めてどの商品も額面100円につき100円で売り出され、満期や中途換金のときも100円で戻ります。示された利率がそのまま利回りなので、値段の差を気にする必要はありません。
新窓販国債の5年(100円35銭)と2年(100円06銭)もオーバーパーですが、上乗せ幅は10年がいちばん大きく、表面利率と応募者利回りの差も10年が0.385ポイントと最も開いています。
10年間お金を動かさない予定がはっきりしている人は、固定で年2.715%の新窓販国債の10年と、金利の動きに合わせて利率が変わる変動10年を並べて検討してみましょう。今後の金利の上がり下がりをどこまで受け入れられるかによって、選ぶ10年が変わります。
次は、満期の前にお金に戻すときの違いと、申し込みの締め切りを見ていきます。