夫や妻の借金…家族も返済義務あり?返す責任は「日常の家事」の範囲かどうかで決まる!貸付自粛制度など家族が取れる手段を確認
Kmpzzz/shutterstock.com


年末が近づき、クレジットカードの明細やさまざまな通知が郵便受けに届く時期になりました。家族あての見慣れない封筒に、胸がざわついた経験がある方もいるのではないでしょうか。
民法第761条では、夫婦の一方が「日常の家事」に関して第三者と取引をしたときは、もう一方もその債務について連帯して責任を負うと定めています。夫や妻が自分の名前で借りたお金を、配偶者が必ず返さなければならないかどうかは、この「日常の家事」にあたるかどうかがカギになります。
借金の理由や金額、夫婦の関係は、ご家庭ごとにまったく異なります。だからこそ、配偶者の借金と家族の責任の関係や、家族がとれる手段を知っておくと、落ち着いて次の一歩を考えやすくなります。
この記事では、配偶者のギャンブルなどによる借金と家族の責任、家族がとれる手段を、e-Gov法令検索の民法の条文と、日本貸金業協会、JRA、法テラスの資料をもとに、分かりやすく整理します。
1. 配偶者の借金を返す責任は「日常の家事」の範囲かどうかで決まる
まずは、夫婦の一方の借金について、もう一方がどこまで責任を負うのかを確認していきましょう。
1.1 民法第761条の決まり
結論からお伝えすると、配偶者が自分の名前で借りたお金を、もう一方が返す責任を負うのは、その借金が「日常の家事」に関するものである場合です。民法第761条では、「夫婦の一方が日常の家事に関して第三者と法律行為をしたときは、他の一方は、これによって生じた債務について、連帯してその責任を負う」と定めています。ただし、第三者に対して責任を負わないことをあらかじめ伝えていた場合は、この限りでないとしています。
1.2 「日常の家事」とは
「日常の家事」とは、一般的には、食料品や日用品の購入、家賃、光熱費、子どもの教育費など、夫婦と家族の暮らしに必要な事柄をいいます。どこまでがこの範囲にあたるかは、それぞれの家庭の収入や暮らしぶりなどによって変わり、条文だけで一律に決まるものではありません。
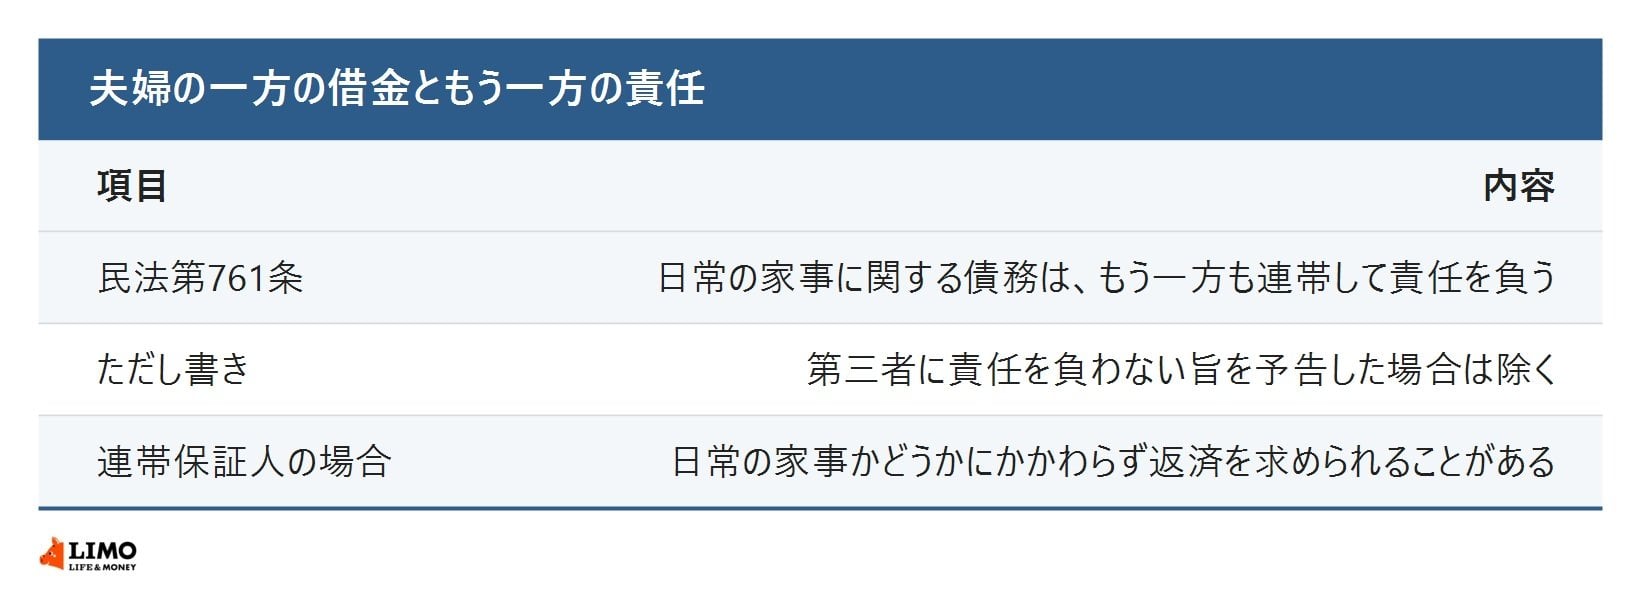
また、配偶者の借金の連帯保証人になっている場合は、日常の家事かどうかにかかわらず、保証人として返済を求められることがあります。自分が保証人になっていないかも、あわせて確かめておきましょう。

