【ペアローン離婚】5000万円の住まいを夫婦で組んだ住宅ローンで試算「離婚時に債務者変更は可能?」3つの確認事項をFPが解説


2. 売っても1200万円残るなら、残りの返済をどう分けるかが課題
では、住まいを売ってもローンが残る場合、どのように考えればよいのでしょうか。
2.1 売っても残る「オーバーローン」
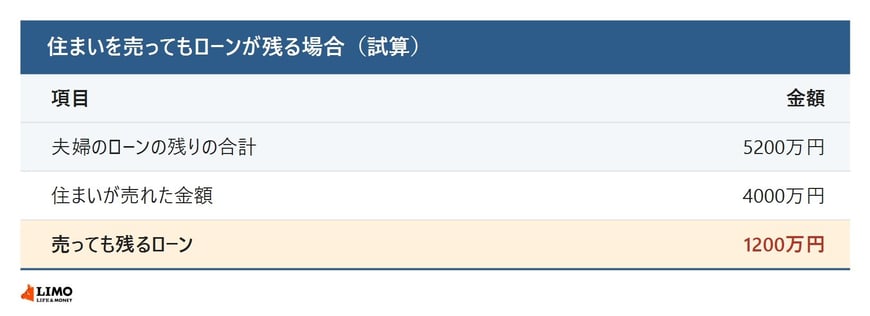
結論からお伝えすると、住まいを売ってもローンが残る場合、売ったあとも残りのローンを返し続ける必要があります。売った金額よりローンの残りが多い状態を、オーバーローンといいます。たとえば、ローンの残りが夫婦合わせて5200万円で、住まいが4000万円で売れたとすると、5200万円−4000万円=1200万円が残る計算です(LIMO編集部の計算)。
ペアローンでは、この残りもそれぞれのローンに分かれて残ります。夫のローンと妻のローンのどちらにいくら残るかは、借りた金額や返済の進み方によって変わります。たとえば、売った代金を借りた金額の割合で分けて返す場合、夫と妻の残りの割合も同じように分かれることになります。売るときには、仲介手数料などの費用もかかるため、手元に残るお金はさらに少なくなります。
2.2 債務者を変えるには審査が必要
住宅金融支援機構の「よくある質問」によると、離婚にともなって債務者を夫から妻へ変えたい場合や、家の持分を移したい場合は、機構の審査が必要です。債務者から抜けたい場合も同じです。審査の結果、認められない場合や、借りたお金の一部を繰り上げて返済してもらう場合、新たに債務者を加えてもらう場合などがあるとしています。
売る、どちらかが住み続ける、しばらく今のままにするなど、選べる道はご家庭によって異なります。どの道でも、金融機関との話し合いが欠かせません。子どもの学校のことなども含めて考えましょう。
3. ペアローン離婚で知るべき「3つの確認事項」
ペアローンでは夫婦それぞれが債務者となるため、離婚後も住宅ローン契約は原則として継続します。また、住まいを売却してもローンが完済できないオーバーローンの場合は、残った債務を返済し続けなければなりません。
住まいをどうするか決める前に、次の点を確かめておくと、話し合いの土台になります。
- 夫と妻、それぞれのローンの残り(返済予定表や残高証明書で確かめる)
- 住まいが今いくらで売れそうか(複数の不動産会社に査定を頼む)
- 互いに連帯保証人になっているかどうか
3.1 ご注意点
ペアローンの扱いは、契約の内容や金融機関の判断によって大きく変わります。売るかどうか、どちらが住み続けるかを決める前に、借りている金融機関と、法テラスや弁護士などの専門家に相談しましょう。財産分与で住まいをどちらが持つか決めても、金融機関との契約は別に残る点に注意が必要です。

