【ペアローン離婚】5000万円の住まいを夫婦で組んだ住宅ローンで試算「離婚時に債務者変更は可能?」3つの確認事項をFPが解説

photolaluce/shutterstock.com


窓の外の夜景がきらめき、マンションの共用部にもクリスマスの飾りが並び始める季節になりました。夫婦で働いて、それぞれの名前でローンを組んで買った住まいを前に、これから先のことを一人で考えてしまう方もいるかもしれません。
住宅金融支援機構によると、離婚にともなって住宅ローンの債務者を変えたり、債務者から抜けたりするには、機構の審査が必要です。審査の結果、認められない場合や、借りたお金の一部を繰り上げて返済してもらう場合などもあるとしています。
住まいをどうするかは、仕事や子ども、ローンの残り具合によって、ご家庭ごとに大きく異なります。だからこそ、ペアローンのしくみと離婚のときの考え方を知っておくと、話し合いの準備をしやすくなります。この記事では、ペアローンで買った住まいと離婚の関係を、e-Gov法令検索の民法の条文、住宅金融支援機構、裁判所の資料をもとに、分かりやすく整理します。
1. ペアローンは夫婦それぞれが債務者。離婚しても契約は残る
まずは、ペアローンとはどのような借り方なのかを確認していきましょう。
1.1 ペアローンとは
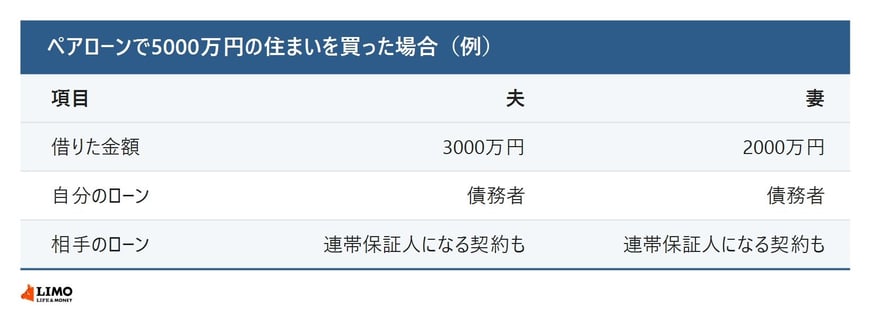
ペアローンとは、夫婦がそれぞれ自分の名前で住宅ローンを組み、1つの住まいを買う方法です。たとえば、5000万円の住まいを、夫が3000万円、妻が2000万円のローンを組んで買うといった形です。それぞれが自分のローンの債務者(お金を借りた本人)になります。契約によっては、互いのローンの連帯保証人にもなります。
1.2 離婚しても契約は消えない
結論からお伝えすると、ペアローンの契約は、離婚しても、それだけで消えることはありません。住宅ローンは、夫婦と金融機関との間の契約だからです。民法第446条第1項では、保証人は、お金を借りた本人が返済しないときに、代わりに返済する責任を負うと定めています。互いに連帯保証人になっている場合は、離婚したあとに相手が返済を滞らせると、自分に請求が来ることがあります。
ペアローンは、夫婦2人の収入を合わせて、1人では借りられない金額を借りられる方法です。その分、2人の関係が変わったときの影響も大きくなります。契約の内容は、ローンの契約書で確かめられます。

