4. 【25年分の差を積立で用意するなら】1379万7900円を50歳から15年、仮に年3%で運用できたら月約6万791円
ここからは、65歳から90歳までの25年分の差を50歳からの15年で積み立てて用意するなら、毎月いくらになるかを逆算します。
4.1 25年分の差1379万7900円を、15年の積立で用意する場合の毎月の金額
25年分の差を50歳から15年の積立で用意する場合の毎月の金2/2
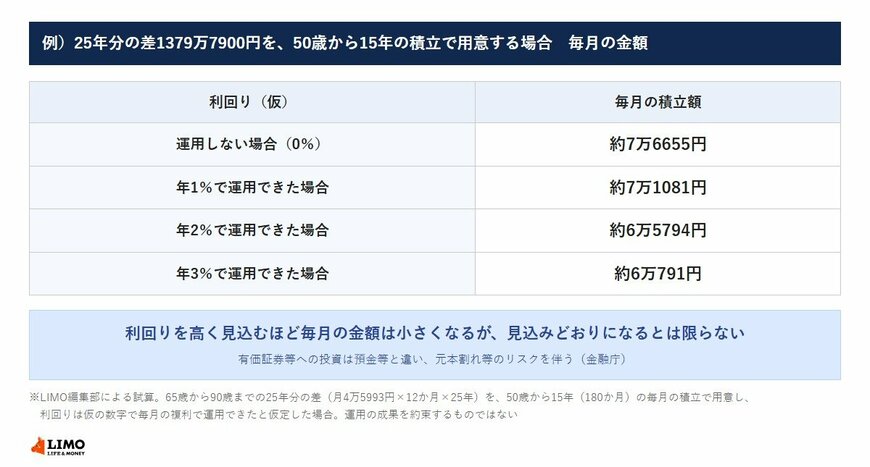
出所:LIMO編集部による試算
- 運用しない場合(0%):月約7万6655円
- 仮に年1%で運用できた場合:月約7万1081円
- 仮に年2%で運用できた場合:月約6万5794円
- 仮に年3%で運用できた場合:月約6万791円
利回りは仮の数字で、毎月の複利で計算しました。金融庁の資料のとおり、有価証券等への投資は預金等と違い、元本割れ等のリスクを伴います。運用の成果が約束されているわけではない点は、押さえておきたいところです。
利回りを高く見込むほど毎月の金額は小さくなりますが、見込みどおりにならないこともある点に注意したいところです。運用しない場合の金額もあわせて見ると、考えやすくなるでしょう。
4.2 貯蓄がある世帯の中央値1037万円を差に充てるなら、残りは342万7900円
貯蓄がある世帯の中央値1037万円を65歳まで持ち続けて25年分の差に充てると、残りは342万7900円です。これを15年で用意するなら、仮に年3%で月約1万5103円、運用しなければ月約1万9044円の計算です。
金融庁によると、NISAのつみたて投資枠の年間投資枠は120万円、生涯の非課税保有限度額は1800万円で、表の金額はどれもこの範囲に収まります。ただ、枠に収まるかどうかと、家計から無理なく出せるかは、分けて考えたいところです。
5. 【家計を見直すときに】わが家の数字に置き換えて計算してみる
ご自身の数字に置き換えると、差の大きさも用意したい金額も変わってくるでしょう。
5.1 まずは、夫婦それぞれの年金見込額を確かめる
日本年金機構は毎年の誕生月に「ねんきん定期便」を送っていて、「ねんきんネット」でもご自身の年金記録を確かめられます。夫婦それぞれの見込額を並べておきましょう。
5.2 次に、65歳からも続きそうな支出と、貯蓄・退職金を並べる
いまの毎月の支出から65歳からも続きそうなものを書き出し、年金見込額との差を出してみましょう。貯蓄と退職金の見込みも並べると、積立で用意したい分があるかが見えてくるでしょう。
6. まとめにかえて
50歳を過ぎると、退職までの年数が具体的に見えてきて、「この先の年金で暮らせるのか」と考える場面も増えるのではないでしょうか。
今回の試算では、平均年収600万円で40年働いた夫婦でも、65歳以上の無職の夫婦の支出と比べると毎月の差が出ました。その差を貯蓄で見るか、積立で用意するかで、50歳代からの考え方は変わってきます。
家計を見直すとき、わが家の年金見込額と支出を一度並べてみると、次に確かめたいことが見えてくるかもしれません。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の投資信託の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の交付目論見書や月次レポートなどをご自身でご確認の上、自己責任で行ってください。
- 投資信託の基準価額や組入比率、信託報酬などは変動・変更される可能性があるため、必ず運用会社の公式サイトでご確認ください。