
年金の見込額は、働いた年数と現役時代の収入で決まる部分が大きく、同じ会社員でも人によって違います。「平均的な年収で長く働けば、年金で暮らしていけるのでは」と考えている方もいるかもしれません。
今回は、現役時代の平均年収が600万円で、20歳から60歳まで40年間会社員として働いた人を例に、夫婦の年金額を試算します。50歳の方なら、ここまでの加入は30年、残りは10年という位置です。
あわせて、65歳以上の無職の夫婦の家計と比べた毎月の差が、50歳代の貯蓄の何年分にあたるかも確かめます。数字を順に並べると、わが家で考えたいことが見えやすくなるでしょう。
このあと、その差を積立で用意するとしたら毎月いくらになるかも逆算します。
1. 【平均年収600万円×40年の年金】会社員の夫と専業主婦の妻の夫婦で月25万836円
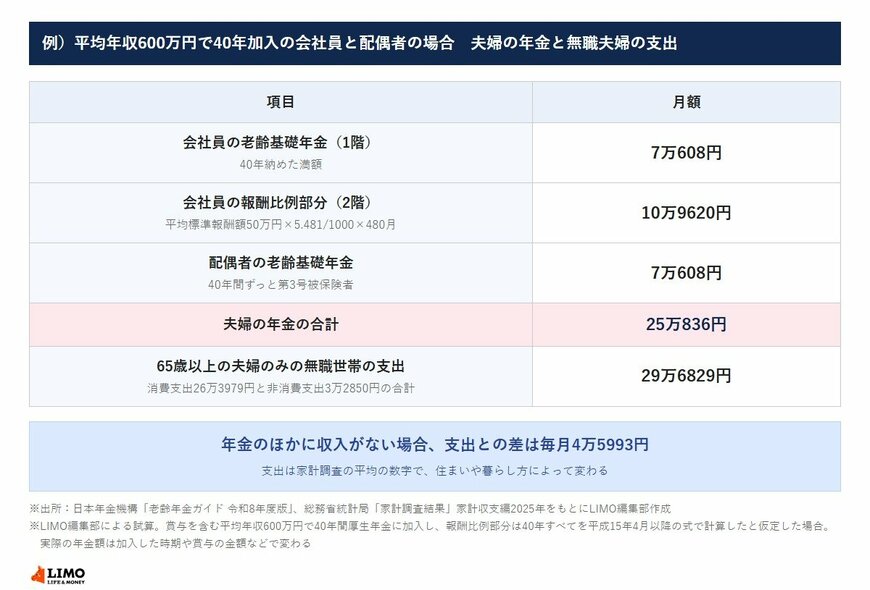
まずは、日本年金機構「老齢年金ガイド 令和8年度版」の計算式で試算してみましょう。前提は、賞与を含む平均年収600万円で40年間厚生年金に加入した会社員と、その間ずっと第3号被保険者だった配偶者です。
平均年収600万円・40年加入の夫婦の年金と、65歳以上の無職夫婦の支出1/2
出所:日本年金機構「老齢年金ガイド 令和8年度版」、総務省統計局「家計調査結果」家計収支編 2025年(令和7年)平均結果の概要をもとにLIMO編集部作成
1.1 【一覧表】平均年収600万円・40年加入の会社員と配偶者の年金(令和8年度の計算式)
- 1階の老齢基礎年金:年84万7300円(月7万608円)。40年納めた満額
- 2階の報酬比例部分:年131万5440円(月10万9620円)。平均標準報酬額50万円×5.481/1000×480月
- 会社員本人の合計:年216万2740円(月18万228円)
- 配偶者の老齢基礎年金を足した夫婦の合計:年301万40円(月25万836円)
報酬比例部分は、平成15年4月以降の加入期間を「平均標準報酬額×5.481/1000×加入月数」で計算します。ここでは40年すべてをこの式で計算しており、実際の年金額は加入した時期や賞与の金額などで変わります。
1階の基礎年金は、40年納めても月7万円台です。2階の報酬比例部分は、現役時代の収入や加入した期間によって金額が変わるしくみです。
2. 65歳以上の夫婦のみの無職世帯は、税金や社会保険料を含めて月29万6829円を支出
次に、「家計調査結果」(総務省統計局)の家計収支編2025年で、65歳以上の夫婦のみの無職世帯を見てみます。消費支出の月26万3979円に、非消費支出(税金や社会保険料など)の月3万2850円を足すと、支出は月29万6829円です。
試算の夫婦の年金月25万836円と並べると、年金のほかに収入がない場合、毎月4万5993円足りない計算です。この世帯の可処分所得から消費支出を引いた金額も、月4万2434円のマイナスでした。
平均年収600万円で40年加入しても、夫婦の年金は65歳以上の無職の夫婦の支出に、毎月4万円あまり届かないことになります。
ただ、家計調査の支出は平均の数字で、住まいや暮らし方によって変わると考えられます。差を「足りない」とだけ受け止めるより、わが家の支出と並べて、どのくらいの差になりそうかを先に見ておきたいところです。