相続税の申告期限を過ぎてしまった人へ。放置して税務署の調査が来るのを待つと、税額500万円で「最大200万円」も余計に払うリスク
延滞税は令和8年から年2.8%と年9.1%。税額500万円の加算税は、自主的な申告なら25万円、決定なら117万円


目次[開く][閉じる]
- 1. 令和6年4月に父が亡くなり、相続税を申告していない。時効はいつ?いま申告すると、いくら余計に払う?
- 2. 遺産が基礎控除以内・申告が必要だった・何年もたっている、3つの場合を確認
- 3. 相続税の申告の要否:取得した財産の合計が基礎控除額を超える場合に必要で、期限は死亡を知った日の翌日から10か月
- 4. 「時効」の正体:税務署が課税できる期間は除斥期間で原則5年・不正は7年、徴収権の消滅時効は別に5年
- 5. 【編集者の視点】
- 6. まとめ
- 7. 日付で試算:令和6年4月10日に亡くなった場合、申告期限は令和7年2月10日で、5年を経過する日は令和12年2月10日
- 8. 無申告加算税:調査通知前の自主的な申告は5%、税務署の決定は15%から30%、重加算税は40%
- 9. 【編集者の視点】
- 10. よくある質問
- 10.1 Q. 相続税の時効は、何年ですか?
- 10.2 Q. 「時効」と「除斥期間」は、何が違いますか?
- 参考資料
4. 「時効」の正体:税務署が課税できる期間は除斥期間で原則5年・不正は7年、徴収権の消滅時効は別に5年
国税庁の税務大学校の教材「国税通則法(基礎編)令和8年度版」によると、国税の期間制限には、賦課権の除斥期間と、徴収権の消滅時効があります。賦課権は、税務署長が更正、決定などを行って、納税義務を確定させる権利です。この権利の期間制限は、時効ではなく、除斥期間の制度が採られています。
除斥期間には、時効のような完成猶予や更新がありません。期間があらかじめ決まっていて、経過すれば権利が消滅します。起算日は、申告納税方式の国税では、法定申告期限の翌日です。更正と決定の除斥期間は、原則5年です。偽りその他不正の行為により税を免れた国税は、7年です。
教材には、贈与税の更正決定等については6年とする注記もあります。一方、徴収権の消滅時効は、税額が確定したあとに、その税を徴収できる期間で、5年です。起算日は、原則として法定納期限の翌日です。差押えや、納税の申請など、時効の完成猶予や更新の事由があります。
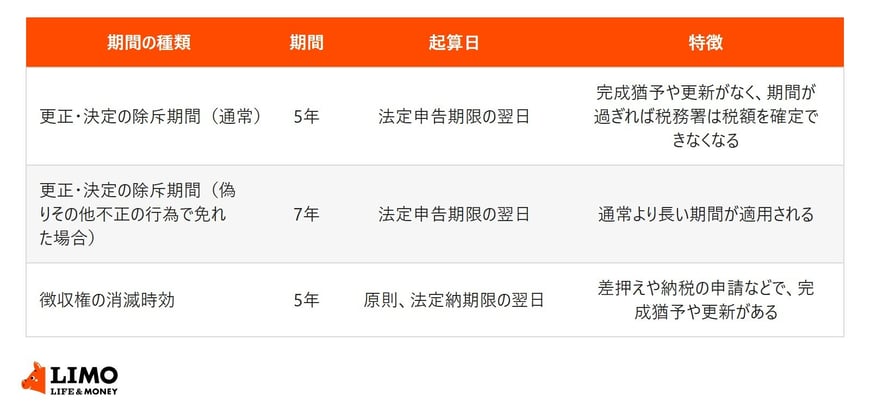
- 更正・決定の除斥期間(通常):期間は「5年」、起算日は「法定申告期限の翌日」、特徴は「完成猶予や更新がなく、期間が過ぎれば、原則として税務署は税額を確定できなくなる」
- 更正・決定の除斥期間(偽りその他不正の行為で免れた場合):期間は「7年」、起算日は「法定申告期限の翌日」、特徴は「通常より長い期間が適用される」
- 徴収権の消滅時効:期間は「5年」、起算日は「原則、法定納期限の翌日」、特徴は「差押えや納税の申請などで、完成猶予や更新がある」
「時効」と呼ばれる期間は、実は性質が違う3つです。除斥期間は、税務署が税額を確定できる期間で、納税者が「5年たったから払わない」と主張する制度ではありません。また、不正があれば、7年に延びます。数字だけを見て、安心することはできません。
5. 【編集者の視点】
今回の整理で、気になったのは、「時効」という言葉が、期間の種類(除斥期間と徴収権の消滅時効)ごとに別の意味で使われている点です。「5年たてば払わなくてよい」という意味で調べる方が多い一方、制度は、税務署が税額を確定できる期間の制限で、不正があれば7年に延びます。同じ言葉でも、制度の中身は別です。
また、除斥期間には、時効のような完成猶予や更新がありません。決められた日が来れば権利が消えるという意味では分かりやすい一方、その日まで、税務署が更正や決定をできる状態が続きます。数字だけを見て、期間の経過を待つことが、安全だとは言えません。
6. まとめ
税務署が更正や決定をできる期間の制限は、時効ではなく除斥期間で、起算日は法定申告期限の翌日です。原則5年で、偽りその他不正の行為で免れた場合は7年です。令和6年4月10日に亡くなった例では、申告期限は令和7年2月10日で、5年を経過する日は令和12年2月10日です(編集部試算)。
期限後に申告すると、無申告加算税がかかります。税額500万円なら、調査通知前の自主的な申告は25万円、調査通知以後で決定の予知なしは92万5000円、税務署の決定は117万5000円、重加算税は200万円です(編集部試算)。延滞税は、令和8年は年2.8%と年9.1%です。
取得した財産の価額の合計額が基礎控除額の範囲内なら、申告も納税も必要ありません。申告期限は、死亡を知った日の翌日から10か月以内です。個別の判断は、税務署や税理士に確認してください。

