個人事業主の自動車税、「なんとなく50%」で経費にすると危険?条文が求める“明確な区分”の条件と、青色申告だけが使える特例
住民税と地方税の延滞金・加算金は必要経費にならない。個人は、その年12月31日までに納付すべき額が確定した年分


目次[開く][閉じる]
- 1. 個人事業主で、1台の車を仕事とプライベートの両方に使っている。5月に払った自動車税は、全額を経費にしてよいのか。勘定科目は何か
- 2. 書く前に確認したい3つの「もし」を、条文と国税庁の資料で確認
- 3. 必要経費の基本:事業所得を生ずべき業務について生じた費用で、その年に債務が確定したもの
- 4. 事業割合ごとの試算:年額3万6000円の自動車税なら、割合70%で経費は2万5200円、家事分は1万800円
- 5. 【編集者の視点】
- 6. まとめ
- 7. 家事関連費:仕事と私用の両方に使う車は、条文の条件を満たす部分だけが経費になる
- 8. 経費に入れる年分:個人はその年12月31日までに納付すべきことが確定した年分、法人は賦課決定のあった事業年度
- 9. 【編集者の視点】
- 10. よくある質問
- 10.1 Q. 自動車税の勘定科目は、何ですか?
- 10.2 Q. 仕事と私用の両方に使う車の自動車税は、全額が経費ですか?
- 参考資料
3. 必要経費の基本:事業所得を生ずべき業務について生じた費用で、その年に債務が確定したもの
所得税法第37条は、事業所得の必要経費を、総収入金額を得るために直接に要した費用と、その年の販売費、一般管理費その他、所得を生ずべき業務について生じた費用の額とします。償却費以外の費用で、その年に債務の確定しないものは除きます。
自動車税は、事業に使う車にかかる税金のため、業務について生じた費用になりえます。国税庁の申告書作成コーナーの「租税公課」のページは、必要経費になる租税公課として、事業税、固定資産税、自動車税、不動産取得税、登録免許税、印紙税などを挙げています。
このページは、令和5年分の申告向けの案内です。条文や通達の趣旨は、現在も同じ考え方ですが、最新の取扱いは、国税庁の案内で確認する必要があります。
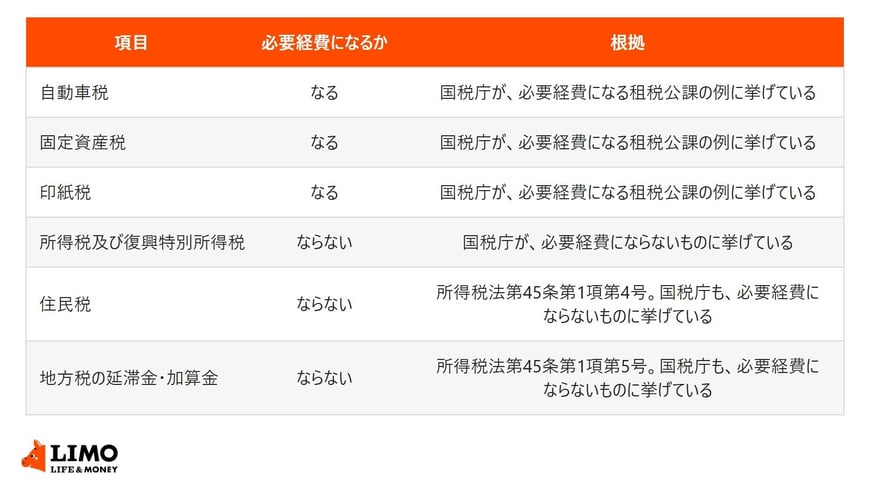
どの税が必要経費になる?必要経費になる税・ならない税の例を一覧で確認(国税庁の資料と所得税法を基に整理)1/2
出所:国税庁「租税公課」(申告書作成コーナーのよくある質問、令和5年分)、e-Gov法令検索「所得税法」を基にLIMO編集部作成
- 自動車税:必要経費になるかは「なる」、根拠は「国税庁が、必要経費になる租税公課の例に挙げている」
- 固定資産税:必要経費になるかは「なる」、根拠は「国税庁が、必要経費になる租税公課の例に挙げている」
- 印紙税:必要経費になるかは「なる」、根拠は「国税庁が、必要経費になる租税公課の例に挙げている」
- 所得税及び復興特別所得税:必要経費になるかは「ならない」、根拠は「国税庁が、必要経費にならないものに挙げている」
- 住民税:必要経費になるかは「ならない」、根拠は「所得税法第45条第1項第4号。国税庁も、必要経費にならないものに挙げている」
- 地方税の延滞金・加算金:必要経費になるかは「ならない」、根拠は「所得税法第45条第1項第5号。国税庁も、必要経費にならないものに挙げている」
同じ地方税でも、自動車税の本体は経費になり、住民税と、延滞金・加算金は経費になりません。納期限を過ぎて延滞金がかかった場合は、自動車税本体と、延滞金を、別の扱いにする必要があります。
4. 事業割合ごとの試算:年額3万6000円の自動車税なら、割合70%で経費は2万5200円、家事分は1万800円
令和元年10月1日以後に初回新規登録した、1.5リットル超2リットル以下の乗用車の自動車税は、年額3万6000円です。この金額を例に、事業で使う割合を、仮に100%、70%、50%、30%とした場合の、経費に入れる額と、家事分の額を試算しました。
割合が70%なら、経費に入れる額は2万5200円で、家事分は1万800円です。50%なら、どちらも1万8000円です。30%なら、経費は1万800円で、家事分は2万5200円になります(編集部試算)。
ただし、これは説明のための仮定です。割合を何で決めるか、その割合が条文の条件を満たすかは、走行距離や使用時間などの記録で判断します。実際の割合は、車の使い方の記録に基づいて、税理士などに確認してください。
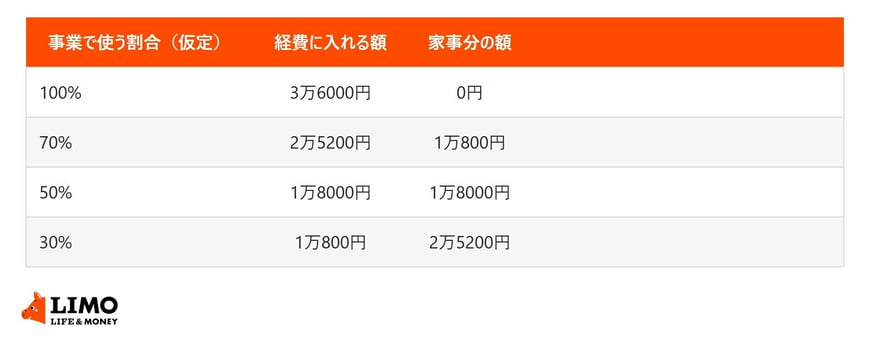
割合が10%変わるごとに、経費に入れる額は、3600円ずつ変わります(編集部試算)。割合を、根拠なく高く決めると、その差額が、そのまま必要経費の過大な計上になるおそれがあります。
5. 【編集者の視点】
今回、条文を読んで、いちばん意外だったのは、「按分すればよい」という説明の前に、条文が「主たる部分が業務上必要」かつ「明らかに区分できる」ことを、条件にしている点です。按分は、その条件を満たしたあとの、計算の方法です。
そのため、「とにかく割合を決めて、その分を経費にする」という考え方は、条文の順序とは逆になっているおそれがあります。ただし、青色申告の承認を受けている場合は、第2号の道があります。どちらの条件で処理するかは、税理士に確認する価値があります。
6. まとめ
自動車税は、国税庁の資料で、必要経費になる租税公課の例に挙げられています。勘定科目は、租税公課として扱うのが一般的です。地方税の延滞金・加算金や、住民税は、必要経費になりません。
仕事と私用の両方に使う車は、家事関連費にあたります。主たる部分が業務上必要で、明らかに区分できる場合や、青色申告の承認を受けている人が、取引の記録等で直接必要な部分を示せる場合に、その部分だけが、必要経費になります。
個人は、その年12月31日までに納付すべきことが具体的に確定した年分、法人は、賦課決定のあった事業年度が基本です。個別の処理は、税理士や税務署に確認してください。
仕事と私用の両方に使う車で経費になる部分の条件と、経費に入れる年分まで、所得税法と国税庁の資料で続けて確認します。

