年末調整の書類にある「寡婦」と「ひとり親」の欄、間違えていませんか?令和9年から「ひとり親だけ」控除額が上がるルール
控除額は所得税で27万円と35万円、住民税で26万円と30万円。選ぶ基準は控除額ではなく、子の有無や婚姻歴などの要件


目次[開く][閉じる]
- 1. 寡婦控除とひとり親控除、どちらにチェックすればいい?損しない方を選べる?
- 2. 寡婦控除とひとり親控除はどう選ぶ?子の有無や時期別に4つの場合を国税庁と大綱の資料で確認
- 3. 当てはまるのは、婚姻歴・子の有無・扶養親族で分かれる。寡婦控除は「ひとり親に該当しない人」が前提
- 4. 令和8年12月1日から、ひとり親の子の所得要件は62万円以下に。寡婦の扶養親族の所得要件も上がる
- 5. 【編集者の視点】
- 6. まとめ
- 7. 事実婚の扱いは、所得税と住民税で、見る書類が違う
- 8. 控除額の違いを税率で見ると、令和8年分は4000円、令和9年分以後は5500円の差になる:編集部試算
- 9. 年末調整は、扶養控除等申告書の「障害者、寡婦、ひとり親又は勤労学生」の欄で伝える
- 10. 【編集者の視点】
- 11. よくある質問
- 11.1 Q. 寡婦控除とひとり親控除の違いは何ですか?
- 11.2 Q. 控除額は、いくらですか?
- 11.3 Q. 年末調整では、どう伝えますか?
- 参考資料
3. 当てはまるのは、婚姻歴・子の有無・扶養親族で分かれる。寡婦控除は「ひとり親に該当しない人」が前提
国税庁のNo.1171によると、ひとり親とは、その年の12月31日の現況で、婚姻をしていないこと、または配偶者の生死の明らかでない一定の人のうち、3つの要件のすべてに当てはまる人です。1つ目は、事実上婚姻関係と同様の事情にあると認められる一定の人がいないことです。
No.1170によると、寡婦とは、原則としてその年の12月31日の現況で、「ひとり親」に該当せず、次のいずれかに当てはまる人です。1つ目は、夫と離婚した後婚姻をしておらず、扶養親族がいる人で、合計所得金額が500万円以下の人です。
子がいてひとり親に当てはまる人は、寡婦控除ではなく、ひとり親控除で見ます。家族の状況別に、整理しました。
自分はどちらに当たる?家族の状況別に、ひとり親控除と寡婦控除のどちらに当たるかを確認(編集部の整理)2/2
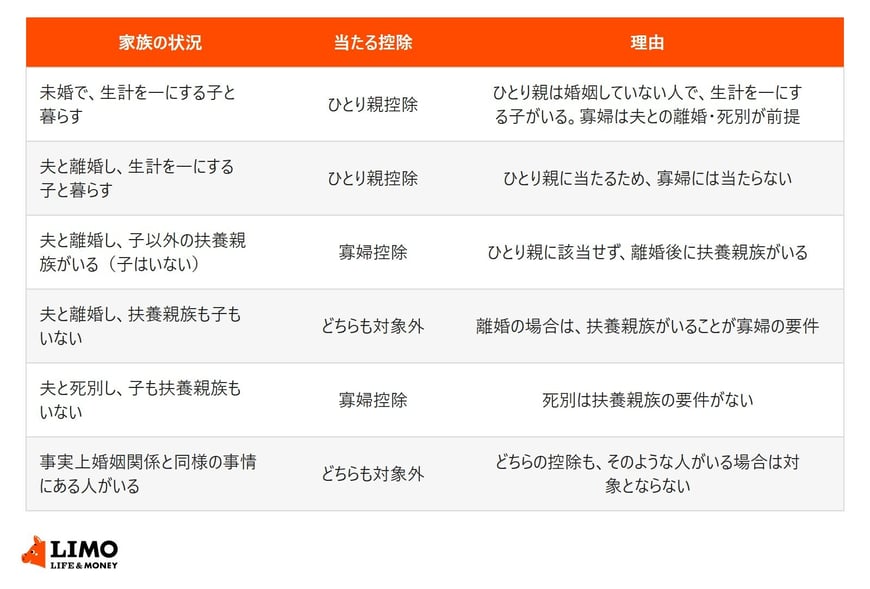
出所:国税庁「No.1171 ひとり親控除」、国税庁「No.1170 寡婦控除」を基にLIMO編集部作成
- 未婚で、生計を一にする子と暮らす:当たる控除は「ひとり親控除」、理由は「ひとり親は婚姻していない人で、生計を一にする子がいる。寡婦は夫との離婚・死別が前提」
- 夫と離婚し、生計を一にする子と暮らす:当たる控除は「ひとり親控除」、理由は「ひとり親に当たるため、寡婦には当たらない」
- 夫と離婚し、子以外の扶養親族がいる(子はいない):当たる控除は「寡婦控除」、理由は「ひとり親に該当せず、離婚後に扶養親族がいる」
- 夫と離婚し、扶養親族も子もいない:当たる控除は「どちらも対象外」、理由は「離婚の場合は、扶養親族がいることが寡婦の要件」
- 夫と死別し、子も扶養親族もいない:当たる控除は「寡婦控除」、理由は「死別は扶養親族の要件がない」
- 事実上婚姻関係と同様の事情にある人がいる:当たる控除は「どちらも対象外」、理由は「どちらの控除も、そのような人がいる場合は対象とならない」
なお、ここで挙げた控除は、いずれも合計所得金額が500万円以下であることが前提です。
4. 令和8年12月1日から、ひとり親の子の所得要件は62万円以下に。寡婦の扶養親族の所得要件も上がる
国税庁のNo.1171の注には、ひとり親控除の子の総所得金額等の要件について、令和8年12月1日に施行され、令和8年分から適用される金額は「62万円以下」と書かれています。現行は58万円以下です。
財務省の大綱でも、ひとり親の生計を一にする子の総所得金額等の合計額の要件を、62万円以下(現行:58万円以下)に引き上げる、とされています。令和8年分以後の所得税に適用されます。住民税は、前年の所得で見るため、令和9年度分以後です。
子の収入が給与だけの場合の目安は、編集部の試算で、令和8年分は136万円までです。給与所得控除の最低保障額が69万円で、令和8年分と令和9年分は5万円の特例が加わって74万円になるため、62万円に74万円を足した額です。
5. 【編集者の視点】
ひとり親控除と寡婦控除を並べると、金額の差だけでなく、前提になっている状況が違うことが分かります。ひとり親控除は、生計を一にする子がいることが前提で、寡婦控除は、夫との離婚や死別が前提です。控除額の大きさではなく、ご自身の状況で選ぶ控除だと感じます。
今回の大綱では、ひとり親控除だけが引き上げられ、寡婦控除は見直しの記載がありませんでした。ただし、これは令和8年度の大綱の話で、今後の見直しは確認できていません。
6. まとめ
ひとり親控除は所得税35万円・住民税30万円、寡婦控除は所得税27万円・住民税26万円です。ひとり親控除だけが、令和9年分(住民税は令和10年度分)から、38万円(住民税33万円)に引き上げられます。寡婦控除は、大綱に引上げの記載がありません。
子がいてひとり親に当たる人はひとり親控除、夫との離婚や死別が前提の人で、ひとり親に当たらない人は寡婦控除です。令和8年12月1日から、ひとり親の子の所得要件は62万円以下になります。年末調整では、申告書の寡婦・ひとり親の欄で伝えます。
編集部の試算では、控除額の差を税率にすると、所得税は令和8年分で4000円、令和9年分以後で5500円です。個別の適用は、勤務先の年末調整の担当者、税務署、市区町村に確認してください。
事実婚の扱いの違い、控除額の差を税率で見た試算、年末調整の申告書の欄の書き方も、国税庁などの資料で確認します。

