年末調整の書類にある「寡婦」と「ひとり親」の欄、間違えていませんか?令和9年から「ひとり親だけ」控除額が上がるルール
控除額は所得税で27万円と35万円、住民税で26万円と30万円。選ぶ基準は控除額ではなく、子の有無や婚姻歴などの要件
nampix/shutterstock.com


目次[開く][閉じる]
- 1. 寡婦控除とひとり親控除、どちらにチェックすればいい?損しない方を選べる?
- 2. 寡婦控除とひとり親控除はどう選ぶ?子の有無や時期別に4つの場合を国税庁と大綱の資料で確認
- 3. 当てはまるのは、婚姻歴・子の有無・扶養親族で分かれる。寡婦控除は「ひとり親に該当しない人」が前提
- 4. 令和8年12月1日から、ひとり親の子の所得要件は62万円以下に。寡婦の扶養親族の所得要件も上がる
- 5. 【編集者の視点】
- 6. まとめ
- 7. 事実婚の扱いは、所得税と住民税で、見る書類が違う
- 8. 控除額の違いを税率で見ると、令和8年分は4000円、令和9年分以後は5500円の差になる:編集部試算
- 9. 年末調整は、扶養控除等申告書の「障害者、寡婦、ひとり親又は勤労学生」の欄で伝える
- 10. 【編集者の視点】
- 11. よくある質問
- 11.1 Q. 寡婦控除とひとり親控除の違いは何ですか?
- 11.2 Q. 控除額は、いくらですか?
- 11.3 Q. 年末調整では、どう伝えますか?
- 参考資料
国税庁の資料によると、令和8年12月1日から、ひとり親控除の対象になる子の総所得金額等の要件が、58万円以下から62万円以下に変わります。年末調整も、令和8年12月から変わります。財務省の大綱では、ひとり親控除だけが、令和9年分(住民税は令和10年度分)から38万円(住民税33万円)に上がります。
年末調整の書類には、「寡婦」と「ひとり親」の欄が並んでいます。控除額が違うなら、自分に有利な方を選べるのかと思う方もいるでしょう。結論から言うと、選ぶものではありません。婚姻歴、子の有無、扶養親族で決まります。
この記事では、国税庁、財務省、横浜市の公表資料と編集部の試算で、この疑問に答えます。
1. 寡婦控除とひとり親控除、どちらにチェックすればいい?損しない方を選べる?
「3年前に離婚して、小学生の子と二人で暮らしています。年末調整の紙に『寡婦』と『ひとり親』の欄が並んでいて、どちらにチェックするのか分からず、そのまま机の上に置いています」。同じような疑問を持つ人もいるのではないでしょうか。
答えは、次の3点です。
- 子がいてひとり親に当たる人はひとり親控除、夫との離婚・死別が前提で、ひとり親に当たらない人は寡婦控除です。控除額で選ぶものではありません
- 控除額は、ひとり親控除が所得税35万円・住民税30万円、寡婦控除が所得税27万円・住民税26万円です
- 編集部の試算では、所得税率5%・住民税の所得割10%の仮定で、軽減額の差は、所得税が令和8年分で4000円、令和9年分以後で5500円、住民税が令和10年度分以後で7000円です
2. 寡婦控除とひとり親控除はどう選ぶ?子の有無や時期別に4つの場合を国税庁と大綱の資料で確認
読者の方が気にしそうな「もし」を、国税庁、財務省、横浜市の資料で確認します。ご自身の控除が使えるかを確定するものではありません。
- もし、子がいてひとり親に当たるなら:ひとり親控除です。所得税35万円、住民税30万円です
- もし、離婚が理由で、寡婦控除を考えるなら:扶養親族が必要です。死別の場合は、扶養親族は不要です
- もし、令和8年12月1日以降なら:ひとり親控除の対象になる子の総所得金額等は、62万円以下です(58万円以下から変わります)
- もし、令和9年分以後なら:ひとり親控除は38万円(住民税は令和10年度分以後で33万円)に上がる予定です。寡婦控除は、大綱に引上げの記載がありません
財務省の令和8年度税制改正の大綱(令和7年12月26日閣議決定)では、ひとり親控除について、所得税の控除額を38万円(現行:35万円)に引き上げ、令和9年分以後の所得税に適用するとされています。住民税は33万円(現行:30万円)で、令和10年度分以後の個人住民税に適用されます。
大綱の個人所得課税の項目で、寡婦控除の控除額を見直す記載は、確認した範囲では見つかりませんでした。つまり、ひとり親控除だけが引き上げられ、寡婦控除は27万円(住民税は26万円)のままとなる形です。令和9年度の税制改正で変わるかどうかは、確認できていません。
ひとり親控除と寡婦控除は何が違う?所得税27万円・35万円、住民税26万円・30万円の控除額と所得要件を比較で確認1/2
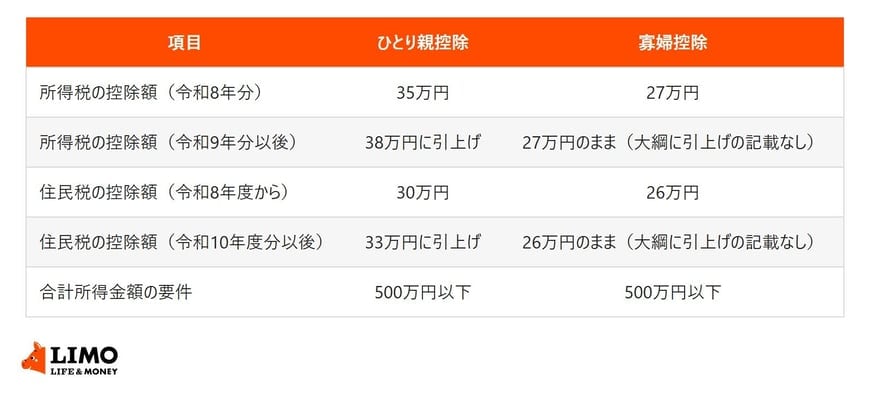
- 所得税の控除額(令和8年分):ひとり親控除は「35万円」、寡婦控除は「27万円」
- 所得税の控除額(令和9年分以後):ひとり親控除は「38万円に引上げ」、寡婦控除は「27万円のまま(大綱に引上げの記載なし)」
- 住民税の控除額(令和8年度から):ひとり親控除は「30万円」、寡婦控除は「26万円」
- 住民税の控除額(令和10年度分以後):ひとり親控除は「33万円に引上げ」、寡婦控除は「26万円のまま(大綱に引上げの記載なし)」
- 合計所得金額の要件:ひとり親控除は「500万円以下」、寡婦控除は「500万円以下」

