「家族の医療費」は年末調整では戻らない?会社に出す書類にない理由と、夫がまとめて払った14万円で控除を受ける正しい手順
年末調整の書類に「医療費」を書いても意味がない?確定申告との違いと、ふるさと納税のワンストップ特例が「無効」になる落とし穴


目次[開く][閉じる]
- 1. よくある疑問:家族の分も年末調整で医療費控除を受けたい。ふるさと納税のワンストップ特例も出したが、住民税はどうなるのか
- 2. 年末調整では受けられない:勤務先に出す申告書の一覧に、医療費控除はない
- 3. 家族分は、実際に支払った人の控除:同居や所得の要件はない
- 4. 家族分の試算:誰がまとめて支払うかで、10万円などの差し引き額の扱いが変わる
- 5. ワンストップ特例を出した人は、医療費控除の申告で手続きが変わる
- 6. 住民税への影響:申告書を税務署に出せば、住民税の申告は原則として不要
- 7. 【編集者の視点】
- 8. まとめ
- 9. 生計を一にするとは同居のことではない:別居の家族の医療費も対象になる
- 10. 年内から始める準備:12月31日までの支払いと、領収書・寄附金受領証明書の保管
- 11. 【編集者の視点】
- 12. よくある質問
- 12.1 Q. 医療費控除は、年末調整で受けられますか?
- 12.2 Q. 領収書は、どれくらい保管しますか?
- 参考資料
3. 家族分は、実際に支払った人の控除:同居や所得の要件はない
国税庁のタックスアンサーNo.1120(令和8年4月1日現在法令等)によると、医療費控除の対象は、自分または自分と生計を一にする配偶者やその他の親族のために、その年の1月1日から12月31日までに支払った医療費です。
国税庁の質疑応答では、共働き夫婦の夫が妻の医療費を負担した場合、夫婦が生計を一にしていれば、実際に支払った夫の控除の対象になります。親族に所得金額の要件はありません。
「家族分は、扶養に入れている家族だけ」と考えがちですが、扶養控除の要件とは別です。特定親族特別控除は合計所得金額が123万円以下などの要件がありますが、医療費控除に所得の要件はありません。
控除の金額は、支払った医療費の合計から、保険金などで補てんされる金額と、10万円を差し引いて計算します。総所得金額等が200万円未満の人は、10万円ではなく、総所得金額等の5%です。最高は200万円です(国税庁)。
4. 家族分の試算:誰がまとめて支払うかで、10万円などの差し引き額の扱いが変わる
この仕組みを、簡単な例で確かめます。夫の医療費が6万円、妻の医療費が8万円で、保険金などの補てんはないとします。差し引く額は、総所得金額等が200万円以上なら10万円、200万円未満なら5%です。
令和8年分の家族の医療費は誰が払うと得?夫が14万円をまとめて支払う場合など、支払い方による医療費控除の違いを試算(編集部試算)2/2
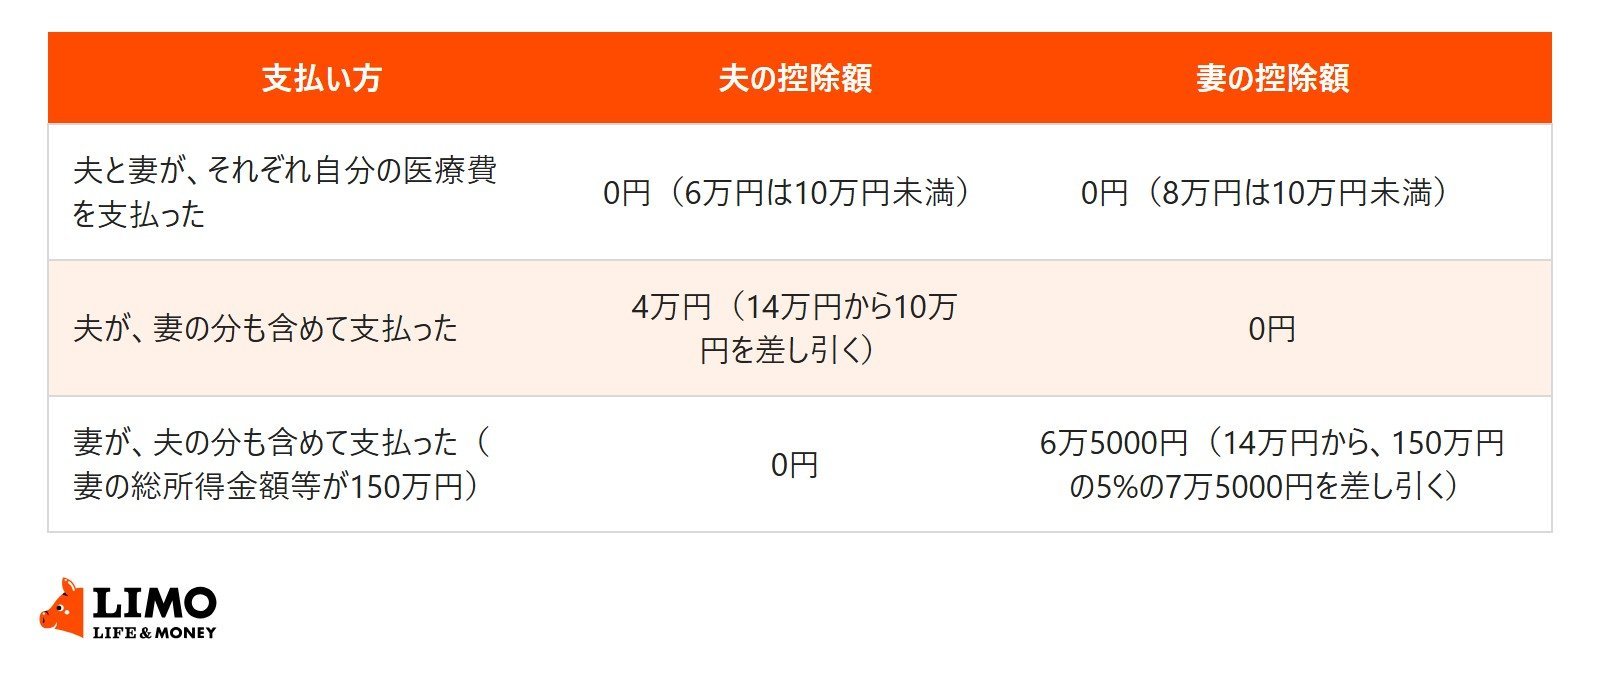
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」の算式を基にLIMO編集部が試算
同じ家族でも、誰が支払うかで控除額が変わります。ただし、支払う人は実際に支払った人で決まり、戻る税額の試算もしていません。具体的な判断は、税務署に確認してください。
5. ワンストップ特例を出した人は、医療費控除の申告で手続きが変わる
東京国税局によると、ふるさと納税の寄附先が5団体以内で、ワンストップ特例を申請した人は、原則として確定申告が不要です。ただし、医療費控除のために申告をする場合は、ワンストップ特例の申請が無効になり、申請した分も含めて申告で寄附金控除を受ける必要があります。
6. 住民税への影響:申告書を税務署に出せば、住民税の申告は原則として不要
国税庁のQ&Aによると、所得税等の確定申告書を税務署に提出した人は、税務署から地方公共団体に確定申告書等のデータが送信されます。このため、改めて住民税の申告書を提出する必要は、ありません。ただし、住民税で所得税等と異なる控除を受けたい場合は、別途、住民税の申告が必要になることがあります。
7. 【編集者の視点】
調べて分かったのは、年末調整と確定申告が、競争する手続きではなく、順番に使い分ける手続きだという点です。国税庁の広報資料によると、大部分の給与所得者は、年末調整で所得税の精算が済みます。そのうえで、医療費控除を受けるときは、年が明けてから確定申告をする流れです。
家族分の考え方も、年末調整で扱う控除と違います。扶養に入れているかではなく、生計を一にして、実際に支払ったかどうかが物差しです。迷うときは、年内の支払いのときから、誰が支払ったかを意識しておくと、安心です。
8. まとめ
医療費控除は、年末調整では受けられず、確定申告で受けます。国税庁の令和8年分の案内で、勤務先に出す申告書に、医療費控除や寄附金控除の申告書は挙げられていません。令和8年分の医療費は、2026年12月31日までの支払いが対象です。
家族分は、生計を一にする配偶者や親族のために、実際に支払った人の控除で、同居や所得の要件はありません。編集部の試算では、夫が14万円を支払うと、控除額は4万円です。ワンストップ特例は、確定申告をすると無効になり、確定申告書を出せば、住民税の申告は原則不要です。詳細は、税務署や市区町村に確認してください。
生計を一にするとは同居のことなのか、年内にそろえておきたい領収書の保管、よくある質問も、国税庁の資料で確認します。