「家族の医療費」は年末調整では戻らない?会社に出す書類にない理由と、夫がまとめて払った14万円で控除を受ける正しい手順
年末調整の書類に「医療費」を書いても意味がない?確定申告との違いと、ふるさと納税のワンストップ特例が「無効」になる落とし穴
photolaluce/shutterstock.com


目次[開く][閉じる]
- 1. よくある疑問:家族の分も年末調整で医療費控除を受けたい。ふるさと納税のワンストップ特例も出したが、住民税はどうなるのか
- 2. 年末調整では受けられない:勤務先に出す申告書の一覧に、医療費控除はない
- 3. 家族分は、実際に支払った人の控除:同居や所得の要件はない
- 4. 家族分の試算:誰がまとめて支払うかで、10万円などの差し引き額の扱いが変わる
- 5. ワンストップ特例を出した人は、医療費控除の申告で手続きが変わる
- 6. 住民税への影響:申告書を税務署に出せば、住民税の申告は原則として不要
- 7. 【編集者の視点】
- 8. まとめ
- 9. 生計を一にするとは同居のことではない:別居の家族の医療費も対象になる
- 10. 年内から始める準備:12月31日までの支払いと、領収書・寄附金受領証明書の保管
- 11. 【編集者の視点】
- 12. よくある質問
- 12.1 Q. 医療費控除は、年末調整で受けられますか?
- 12.2 Q. 領収書は、どれくらい保管しますか?
- 参考資料
国税庁の「給与所得者(従業員)の方へ(令和8年分)」には、本年は、給与所得控除の最低保障額の引上げと、扶養控除の対象となる扶養親族の所得要件の改正が行われていると書かれています。令和8年12月1日には、19歳以上23歳未満の親族を対象にした特定親族特別控除も施行されます(国税庁)。
年末調整の書類が手元に届く時期ですが、年内に支払った医療費は、家族の分も含めて、この書類で控除を受けられるのでしょうか。ふるさと納税をしている人は、住民税への影響も気になります。確認できた国税庁の資料では、勤務先に出す申告書の一覧に、医療費控除の申告書は挙げられていません。
この記事では、この疑問に、国税庁、東京国税局、総務省の公表資料と編集部の試算で答えます。個別の判断は、税務署や市区町村、勤務先に確認してください。
1. よくある疑問:家族の分も年末調整で医療費控除を受けたい。ふるさと納税のワンストップ特例も出したが、住民税はどうなるのか
「会社員です。年末調整の書類を前に、今年は妻と子の医療費がかさみました。家族の分もまとめて、年末調整で医療費控除を受けられるのでしょうか。ふるさと納税も5つの自治体にして、ワンストップ特例の申請書を出しています。住民税の申告が別に必要なのかも分かりません」。
年末調整を受ける会社員の多くが、同じ迷いを抱えると考えられます。答えは、次の3点です。
- 医療費控除は、年末調整ではなく、自分で申告して受けます。国税庁の令和8年分の案内で、勤務先に出す申告書として、医療費控除の申告書は挙げられていません(国税庁)
- 家族分は、生計を一にする配偶者や親族のために、実際に支払った人の控除です。同居や所得の要件はなく、夫が6万円と妻が8万円の医療費をまとめて支払うと、控除額は4万円です(国税庁、編集部試算)
- ワンストップ特例は、医療費控除のために申告をすると無効になり、寄附金控除も申告に含めます。申告書を出せば、住民税の申告は原則として不要です(東京国税局、国税庁)
2. 年末調整では受けられない:勤務先に出す申告書の一覧に、医療費控除はない
国税庁の「給与所得者(従業員)の方へ(令和8年分)」によると、年末調整は、源泉徴収された税額の年間合計額と、年税額を一致させる精算の手続です。対象は、原則として、勤務先に扶養控除等申告書を提出している人で、給与の収入金額が2000万円を超える人などは対象外です。
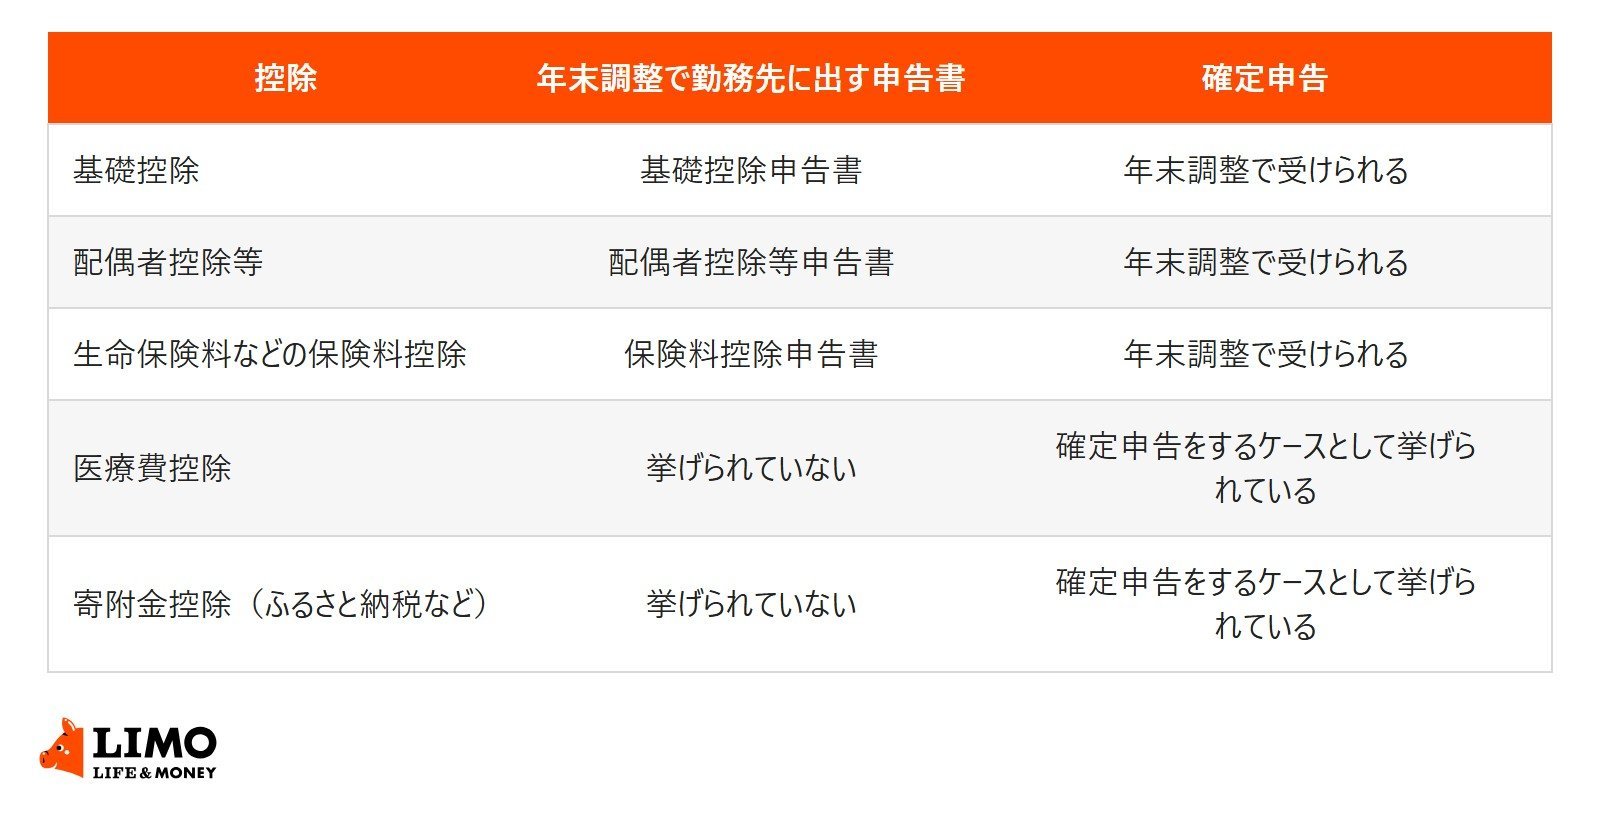
基礎控除や配偶者控除などを受けるには、それぞれの申告書を勤務先に出します。この一覧に、医療費控除の申告書は入っていません。寄附金控除の申告書も同じです。国税庁の広報資料は、給与所得がある人の大部分は年末調整で精算され確定申告は不要としたうえで、医療費控除を受ける場合と、ふるさと納税などで寄附金控除を受ける場合を、確定申告をするケースとして挙げています。
令和8年分の年末調整で受けられない控除は?勤務先に出す申告書と、自分で申告して受ける控除の違いを一覧で確認1/2
出所:国税庁「給与所得者(従業員)の方へ(令和8年分)」、国税庁「給与所得者の確定申告」を基にLIMO編集部作成
- 基礎控除:年末調整で勤務先に出す申告書は「基礎控除申告書」、確定申告は「年末調整で受けられる」
- 配偶者控除等:年末調整で勤務先に出す申告書は「配偶者控除等申告書」、確定申告は「年末調整で受けられる」
- 生命保険料などの保険料控除:年末調整で勤務先に出す申告書は「保険料控除申告書」、確定申告は「年末調整で受けられる」
- 医療費控除:年末調整で勤務先に出す申告書は「挙げられていない」、確定申告は「確定申告をするケースとして挙げられている」
- 寄附金控除(ふるさと納税など):年末調整で勤務先に出す申告書は「挙げられていない」、確定申告は「確定申告をするケースとして挙げられている」
年末調整の書類を全部出しても、医療費控除は含まれません。