【住宅ローン控除2年目は年末調整でOK】必要書類3つと間に合わないときの対応「連帯債務やペアローン」の場合はどうなる?


2. 証明書が間に合わなくても、確定申告や再計算で受けられる
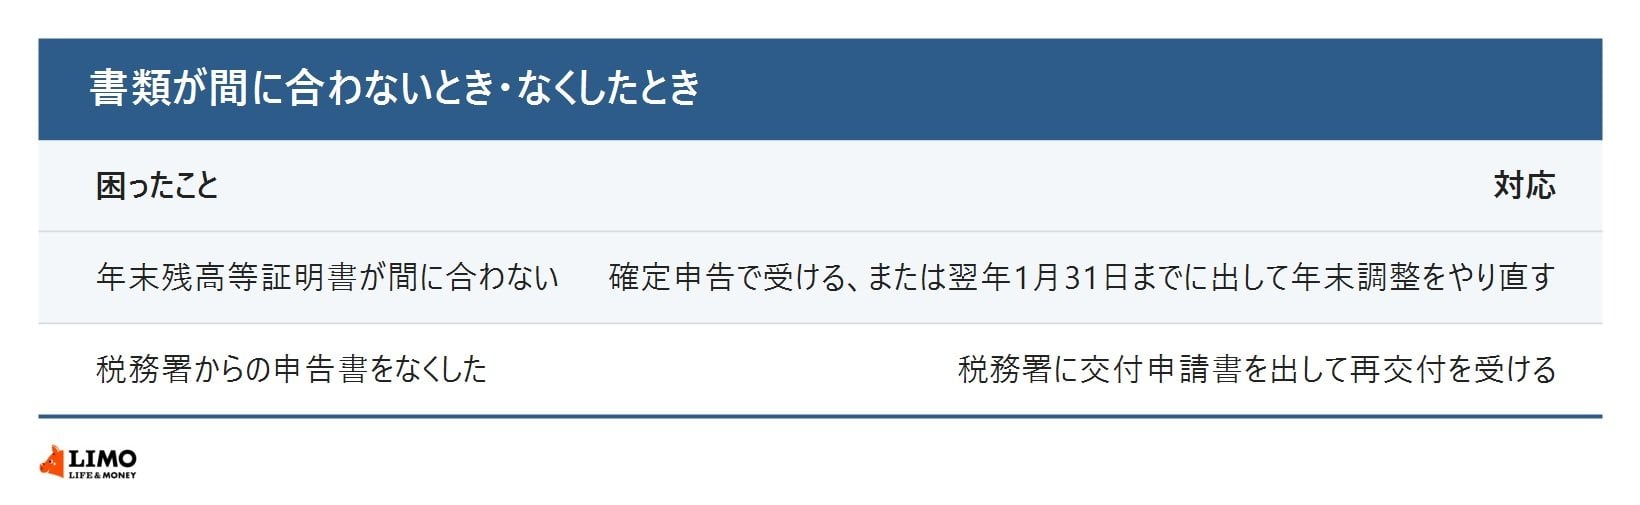
では、書類が年末調整の締め切りに間に合わなかったときは、どうすればよいのでしょうか。
2.1 年末残高等証明書が間に合わないとき
結論からお伝えすると、年末調整に間に合わなくても、住宅ローン控除を受けられなくなるわけではありません。国税庁のQ&Aによると、金融機関から年末残高等証明書が届かず、年末調整の締め切りに間に合わない場合は、次のどちらかの方法で控除を受けられます。
- 確定申告で住宅ローン控除を受ける
- 翌年1月31日までに証明書が届いたら、勤務先に出して年末調整をやり直してもらう
2.2 申告書をなくしてしまったとき
年末調整のやり直しを頼むときは、勤務先の担当の方に、証明書が届いたらすぐに出すことを先に伝えておくと、手続きがスムーズです。
税務署から届いた申告書をなくしてしまった場合も、再交付を受けられます。国税庁によると、住所地を管轄する税務署に「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を出すと、再交付を受けられます。代理の人が税務署の窓口で申請する場合は、委任状と、代理の人の本人確認書類が必要です。
書類の再交付には時間がかかることもあります。特に年末は、税務署の窓口も混み合いやすい時期です。年末調整の締め切りが近い場合は、勤務先の担当の方にも早めに相談しておきましょう。締め切りに間に合わなくても、確定申告で控除を受ける道があるので、慌てなくて大丈夫です。
3. 【FPの視点】10月に届いた封筒を、年末調整の前に確かめる
住宅ローン控除の書類が届いていることに気づかず、年末調整に出しそびれてしまう方は少なくありません。税務署からの書類は、確定申告をした年の秋に届くため、ほかの郵便物にまぎれてしまうことがあります。年末調整の前に、次の点を確かめておくと安心です。
- 税務署から届いた申告書と証明書がそろっているか
- 金融機関から年末残高等証明書が届いているか
- 申告書に記入する年末残高が、証明書の金額と合っているか
3.1 ご注意点
夫婦で借りている(連帯債務やペアローン)場合は、それぞれが自分の分の書類をそろえる必要があります。また、2か所以上から給与を受けている人は、年末調整で控除しきれない場合があります。副業などで2か所から給与を受け取っている方は、とくに注意しましょう。国税庁によると、その場合は、確定申告をすることで控除不足額を控除できる場合があります。
関連記事
【2026年11月最新】フラット35の金利は年3.810パーセントから!3000万円借りる前に知っておきたい「3つのポイント」と返済額の違い
住宅金融支援機構によると、2026年11月の【フラット35】の最も多い金利は、借入期間21年以上35年以下で年3.810%、【フラット20】で年3.490%でした。3000万円を35年で借りると毎月12万9435円、20年なら毎月17万3833円で、総返済額は20年のほうが約1264万円少なくなります。これから借りる人が、毎月の返済額と総返済額の両方で比べたい点を、FPの視点で整理します。
「日銀利上げで住宅ローンはどうなる?」2026年は2回引き上げ!変動金利の返済額がいきなり2倍にならない理由と「未払利息」の注意点
日本銀行は2026年10月30日に政策金利を1.25%程度で据え置きましたが、6月と9月に引き上げています。住宅金融支援機構の調査では、2025年4〜9月に借りた人の75.0%が変動型でした。変動金利は通常半年ごとに見直され、元利均等返済の返済額は通常5年ごと、増加は1.25倍までです。返済額が変わらなくても元金の減り方は変わります。すでに借りている人が確かめたい点を、FPの視点で整理します。
【最新調査】住宅ローンは66.9%が変動型、71.3%が「1年後は上昇」と予想《11月6日 住宅金融支援機構公表》
住宅金融支援機構が2026年11月6日に公表した最新の住宅ローン利用者調査によると、新規借入者の66.9%が変動型を選ぶ一方、71.3%が1年後の金利上昇を予想し、47.8%が金利リスクの理解に不安を感じています。借り換えた人では約6割が固定型を選びました。借入額3000万円・35年返済の試算では、金利が1ポイント上がると毎月の返済は約1万4000円増えます。