

2. 控除の上限は、住民税の所得割の2割がもとになる
では、控除の上限はどのように決まるのでしょうか。
2.1 上限を決めるもの
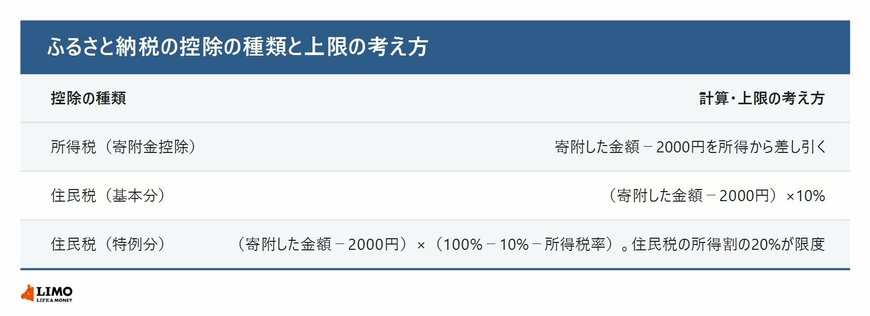
結論からお伝えすると、上限のもとになるのは、住民税の「所得割」の金額です。国税庁によると、住民税の特例分の控除は、住民税の所得割の20%が限度とされています。所得割は、前の年の所得に応じてかかる住民税の部分で、住民税の決定通知書で確かめられます。
国税庁によると、住民税の特例分は、次の式で計算します。
- (寄附した金額−2000円)×(100%−10%−所得税の税率)
たとえば、所得税の税率が5%の人が3万円を寄附した場合、特例分は(3万円−2000円)×(100%−10%−5%)=2万3800円です(LIMO編集部の計算。復興特別所得税は考えていません)。残りの4200円は、所得税の控除と住民税の基本分で差し引かれる計算になります。特例分が大きな割合を占めるため、住民税の所得割の金額が、上限を考えるときの手がかりになります。
この特例分が所得割の20%を超えると、超えた分は控除されず、自己負担になります。所得税の税率は所得によって変わるため、上限の金額も人によって異なります。同じ年収でも、家族の数で変わります。
今年の上限を考えるときは、今年の収入の見込みを使います。年の途中で転職したり、ボーナスが前の年より減ったりした場合は、上限も変わることがあります。上限ぎりぎりまで寄附するより、少し余裕をもたせておくと、収入の見込みがずれたときも安心です。
3. 【FPの視点】年末に寄附する前に、今年の収入と寄附の合計を確かめる
年末が近づき、ふるさと納税の寄附先や返礼品を選び始めている方も多いでしょう。年末にまとめて寄附する前に、次の点を確かめておくと安心です。
- 今年の収入の見込み(年末調整の前なら、給与明細から見積もる)
- 今年すでに寄附した金額と自治体の数
- 住宅ローン控除や医療費控除など、ほかの控除を受けるかどうか
3.1 ご注意点
所得税の寄附金控除は、その年の1月1日から12月31日までに支出した寄附金が対象です。年末は手続きが集中するため、支払いの方法によっては、寄附した日が年をまたぐこともあります。寄附した日は、受け取る受領証明書で確かめましょう。また、ほかの控除を受けると、上限が変わることがあります。特に、初めて住宅ローン控除を受ける年は、確定申告が必要になるため、ワンストップ特例は使えません。


