

4. 年収400万円未満なら返済の割合は30%以下が条件
最後に、借りられる金額の目安と、金利の種類ごとの最頻金利を確認しておきましょう。
4.1 年収に占める返済の割合
住宅金融支援機構の「【フラット50】ご利用条件」によると、年収に占めるすべての借り入れの年間の返済額の割合(総返済負担率)には、次の基準があります。
- 年収400万円未満:30%以下
- 年収400万円以上:35%以下
たとえば年収500万円の人なら、年間の返済額は175万円以下、月々にすると約14万5833円以下が上限の目安です(LIMO編集部の計算)。ほかに車のローンなどがある場合は、その返済も含めて計算します。上限まで借りられても、それが無理なく返せる金額とは限りません。
4.2 2026年11月の最頻金利
住宅金融支援機構によると、2026年11月の最頻金利(融資率9割以下、新機構団信付き)は、フラット20(返済期間20年以下)が年3.49%、フラット35が年3.81%、フラット50が年4.11%でした。返済期間が長いほど、金利は高くなっています。金利は毎月見直されるため、借りる時点の金利を確かめましょう。
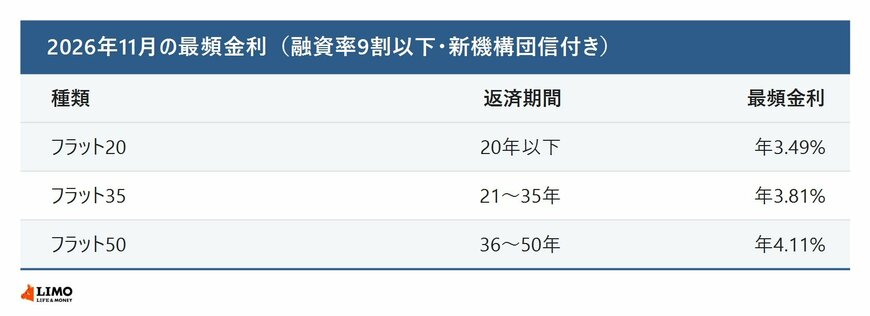
金利は、借りる金融機関によって異なります。最頻金利は、金融機関が出している金利の中で最も多いものです。フラット50は、申し込んだときではなく、お金を受け取るときの金利が使われます。申し込みから受け取りまでの間に金利が変わることもあるため、余裕をもった資金計画を立てておきましょう。
5. まとめにかえて
今回は、最長50年の住宅ローン「フラット50」のしくみと、35年で返す場合との返済のちがいを整理しました。フラット50は満44歳未満が申し込める全期間固定金利の住宅ローンで、返済期間の上限は「80歳−申し込むときの年齢」と50年の短いほうです。3000万円を借りた場合、50年にすると月々は約1万1529円軽くなる一方、総返済額は約1638万円増える計算です。
住まい探しが本格的になる前に、月々の返済額だけでなく、返し終わる年齢と総返済額を、ご家族と一緒に確かめていただければと思います。くわしくは、住宅金融支援機構や取り扱いの金融機関でご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


