

2. 50年で借りると月々は約1.2万円軽く、総返済は約1638万円増える
では、35年と50年では、返済はどのくらい変わるのでしょうか。
2.1 3000万円を借りた場合の計算
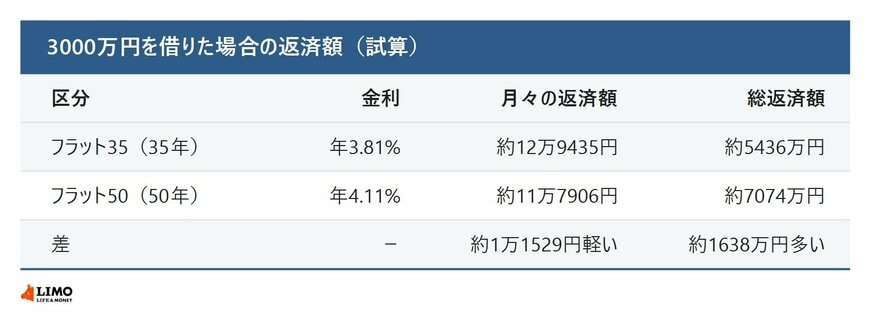
結論からお伝えすると、返済期間を50年にすると月々の返済は軽くなりますが、支払う金額の合計は大きく増えます。3000万円を元利均等返済(毎月の返済額が同じになる返し方)で借りた場合を、2026年11月の最頻金利で計算しました(LIMO編集部の計算)。
- フラット35(35年・年3.81%):月々約12万9435円、総返済額は約5436万円
- フラット50(50年・年4.11%):月々約11万7906円、総返済額は約7074万円
50年で借りると、月々の返済は約1万1529円軽くなります。一方で、総返済額は約1638万円増えます。返済期間が長くなるうえ、フラット50の金利のほうが高いためです。
総返済額のうち、借りた3000万円を除いた部分が利息です。35年の場合の利息は約2436万円、50年の場合は約4074万円になり、50年では借りた金額を上回る利息を払う計算です(LIMO編集部の計算)。月々の差の約1万1529円を50年分の600回で単純にかけると約692万円ですが、総返済額の差はそれよりずっと大きくなります。返済期間が15年延びることと、金利が0.30%高いことの両方が効いているためです。
この計算は、金利の引き下げを使わない場合のものです。住宅金融支援機構によると、住宅の性能や家族の状況によっては、当初5年間の金利が引き下げられる場合があります。実際の金利は、借りる金融機関や時期によって異なります。
3. 【FPの視点】月々の返済より、返し終わる年齢を先に確かめる
冒頭でもふれたように、返済期間を長くすれば月々の負担が軽くなることだけを見て、返し終わる年齢や利息の合計までは確かめていない方は少なくありません。50年の住宅ローンを考えるときは、次の点を先に確かめておくと安心です。
- 返し終わる年齢と、そのときの収入の見通し
- 月々の返済を軽くした分を、貯蓄や繰り上げ返済に回せるか
- 総返済額がどのくらい増えるか
3.1 ご注意点
30歳で50年のローンを組むと、返し終わるのは80歳です。月々の返済が軽くなっても、働いている間に返しきれない場合は、仕事を辞めたあとの暮らしの中で返済が続きます。途中で繰り上げ返済をして期間を短くする方法もあるため、借りる前に返済の計画を立てておきましょう。


