

住宅金融支援機構によると、2026年11月のフラット50(返済期間36〜50年)の最頻金利は年4.11%でした。フラット35(返済期間21〜35年)の年3.81%より0.30%高くなっています(どちらも融資率9割以下、新機構団信付き)。
物件の価格を見て、月々の返済をできるだけ抑えたいと考えている方もいらっしゃるかもしれません。筆者はFPとして、これまで多くの家計のご相談業務に携わってきましたが、返済期間を長くすれば月々の負担が軽くなることだけを見て、返し終わる年齢や、支払う利息の合計までは確かめていないという方は少なくありません。どのくらいの期間で返すのがよいかは、年齢や収入の見通し、家族の予定によってご家庭ごとに異なります。だからこそ、50年の住宅ローンのしくみと、返済のちがいを知っておくと、無理のない借り方を考えやすくなります。
この記事では、最長50年の住宅ローン「フラット50」の条件と、35年で返す場合との返済のちがいを、住宅金融支援機構の資料をもとに、計算の例を交えて分かりやすく整理します。
1. フラット50は最長50年の固定金利。44歳未満が対象
まずは、フラット50がどのような住宅ローンなのかを確認していきましょう。
1.1 フラット50とは
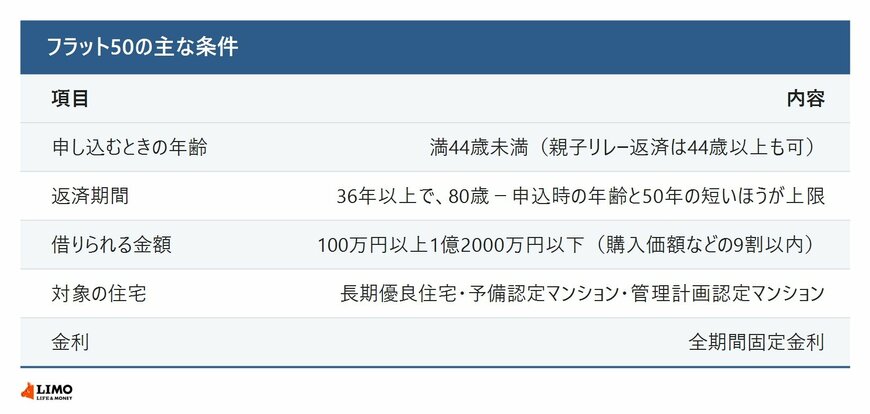
結論からお伝えすると、フラット50は、住宅金融支援機構と民間の金融機関が提供する、返済期間が最長50年の全期間固定金利の住宅ローンです。全期間固定金利とは、借りたときから返し終わるまで金利が変わらない借り方のことです。住宅金融支援機構の「【フラット50】ご利用条件」によると、主な条件は次のとおりです。
- 申し込むときの年齢:満44歳未満(親子リレー返済を使う場合は44歳以上も可)
- 返済期間:36年以上で、「80歳−申し込むときの年齢」と50年のうち短いほうが上限
- 借りられる金額:100万円以上1億2000万円以下で、建設費や購入価額の9割以内
- 対象の住宅:長期優良住宅、予備認定マンション、管理計画認定マンションのいずれか
1.2 返済期間の上限の考え方
返済期間の上限は、申し込むときの年齢で変わります。たとえば30歳で申し込むと、80歳−30歳=50年なので、最長の50年で借りられます。40歳で申し込むと、80歳−40歳=40年が上限です(LIMO編集部の計算)。年齢が上がるほど、50年より短い期間しか選べなくなります。
対象の住宅が、長く住み続けられる性能を持った住宅などに限られている点も、フラット50の特徴です。どの住宅でも使えるわけではないので、購入を考えている住宅が対象になるかを先に確かめておきましょう。


